Gesundheitsbereich als Anlagenische

Ein gesundes Leben bringt nicht nur mehr Lebensqualität, sondern möglicherweise auch eine bessere Anlageperformance. Gesünder Leben ist einer der Megatrends des 21. Jahrhunderts, und Unternehmen aus ganz unterschiedlichen Branchen greifen den Trend auf. Was ein gesundes Leben ist, ist natürlich eine rein subjektive Frage, entsprechend vielfältig sind die Aspekte, die es umfasst. So gehört für viele Menschen zu einem gesunden Leben vor allem eine gesunde Ernährung, wobei auch diese sehr unterschiedlich definiert wird. Für die einen muss es Bio-Kost sein, für andere vegetarische oder gar vegane Ernährung, und wieder andere bevorzugen mit Vitaminen und anderen Nährstoffen angereicherte Speisen.

Professionellen Geldanlegern, also Stiftungen und Pensionskassen setzen immer stärker auf eine nachhaltige Geldanlage. Doch auch bei Privatanlegern gewinnt diese Form der Geldanlage an Bedeutung. Von Bio-Produkten auf dem Teller über das Eigenheim nach neuestem Energiestandard ist es nicht mehr weit bis zur Geldanlage, die sich um Ökologie, Soziales und Ethik kümmert. Ein gesteigertes Interesse der Privatanleger  für eine nachhaltige Geldanlage ist stärker in den Fokus gerückt.

Der höheren Profitabilität bei «gesunden» Produkten widmen sich nicht nur Nischenanbieter, sondern auch viele traditionelle Anbieter und Produzenten bauen ein Wellness-Sortiment auf oder aus.

Der Gesundheitsbereich ist eine äusserst attraktive Nische. Doch wie immer bei Erfolgsgeschichten locken auch in diesem Geschäft die attraktiven Margen immer mehr Anbieter an, wie beispielsweise der Ausbau eines eigenen Bio-Sortiments der grossen in- und ausländischen Detailhändler zeigt. Der Trend zum gesunden Leben scheint zwar ungebrochen, doch ist es nur eine Frage der Zeit, bis auch im lukrativen «Gesundes Leben»-Markt die Konkurrenz die Margen drückt.

Dr. Jan Tomaschoff www.w-t-w.org/en/dr-jan-tomaschoff/

Dr. Jan Tomaschoff
www.w-t-w.org/en/dr-jan-tomaschoff/

Index? Klar Aber welcher?

Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Die gängigen Indices für den Schweizer Aktienmarkt sind ausgesprochen schlecht diversifiziert. Das heutige Video diskutiert das Phänomen und zeigt, wie sich das Problem lösen lässt.
indicesWeitere Lernvideos Finanzkompetenz

Keine Hypotheken für junge Familien?

«Eine junge Familie hat keine Chance auf eine Hypothek» In der Schweizer Wohneigentumsförderung werden Junge diskriminiert. Nur Ältere hätten viel Geld in der Pensionskasse angehäuft, das sie einbringen könnten. Der durchschnittliche Hypothekarnehmer sei deshalb um die 50 Jahre alt. Das müsse sich aber ändern.Die Vergabe von Hypotheken geschehe laut Raiffeisen-CEO Patrik Gisel zu vorsichtig. Er fordert, dass die Regeln für die Tragbarkeit angepasst werden. Vor allem junge Familien könnten davon profitieren. Aber auch die Bank will dran mitverdienen.

Der Chef der Raiffeisen-Gruppe macht sich für eine Lockerung der Vergabepraxis bei Hypotheken stark. Was als Unterstützung von jungen Familien angepriesen wird, ist ein Spiel mit dem Feuer…  NZZ / Hypothekargeschäft

Eine allfällige Lockerung des Tragbarkeitskorsetts ist nicht nur für Familien interessant, auch für die Raiffeisen könnte sich die Aufweichung lohnen. Denn im Zeitalter von Negativzinsen herrscht vor allem für Banken ein Anlagenotstand. Und mit der Vergabe von Hypotheken lässt sich nach wie vor gutes Geld verdienen. Dazu passt auch, dass die Raiffeisen-Gruppe in den nächsten Jahren in der Schweiz 200 Filialen aufgeben möchte.

www.schleycartoons.com

www.schleycartoons.com

Großbritanninen verklagt Mastercard auf 16,5 Milliarden Euro Schadenersatz

Der US-Kreditkartenkonzern Mastercard soll von seinen Kunden zu hohe Gebühren für Bank- oder Kreditkarten verlangt haben.

Mastercard ist in Großbritannien wegen des Vorwurfs überhöhter Gebühren auf Schadenersatz in Höhe von 14 Milliarden Pfund (rund 16,5 Milliarden Euro) verklagt worden. Mastercard wird Gerichtsunterlagen zufolge vorgeworfen, von 1992 bis 2008 mit überhöhten Gebühren und versteckten Kosten für den Einsatz von Bank- oder Kreditkarten Verbrauchern indirekt geschadet zu haben. Sollte der Klage stattgegeben werden, könnten rund 46 Millionen britische Verbraucher Ansprüche auf Entschädigung haben.

Größte Schadenersatzklage in der Geschichte Großbritanniens
Mastercard wies die Vorwürfe zurück und kündigte in britischen Medien an, sich entschieden dagegen zur Wehr setzen zu wollen. Man werde die 600-seitige Klageschrift zunächst in Ruhe im Detail prüfen. Laut der Kanzlei Quinn Emanuel handelt es sich um die größte Schadenersatzklage in der Geschichte Großbritanniens. Es soll eines der ersten britischen Verfahren im Stile von Sammelklagen werden, wie sie in den USA üblich sind. Zunächst hatte die Kanzlei, die ihre Klage auf ein Urteil des Europäischen Gerichtshofs gegen Mastercard von 2014 stützt, sogar 19 Milliarden Pfund gefordert…Süddeutsche
Mastercard

Leitzins bleibt auf Rekordtief

„Unsere Geldpolitik ist wirksam.“ sagt Mario Draghi EZB-Präsident EZB.

Obwohl das wichtigste Ziel immer wieder verfehlt wurde und etwa die Experten von JP Morgan davon ausgehen, dass die EZB es frühestens 2022 erreichen wird, gab sich Draghi zufrieden. „Die Übertragung der Geldpolitik auf die Realwirtschaft war nie so gut wie jetzt“, sagte er und zählte die Erfolge der vergangenen Monate auf: so sei die Kreditvergabe gestiegen, gleichzeitig seien die Renditedifferenzen in Europa deutlich geschrumpft. „Wir können heute sagen, dass die Gefahr eines Zerfalls der Euro-Zone gebannt ist“, pries Draghi das Wirken der EZB.

Die meisten Experten ließen sich von Draghis Optimismus nicht anstecken. „Anders als von der EZB behauptet, kommt die lockere Geldpolitik nur bedingt in der Realwirtschaft an.

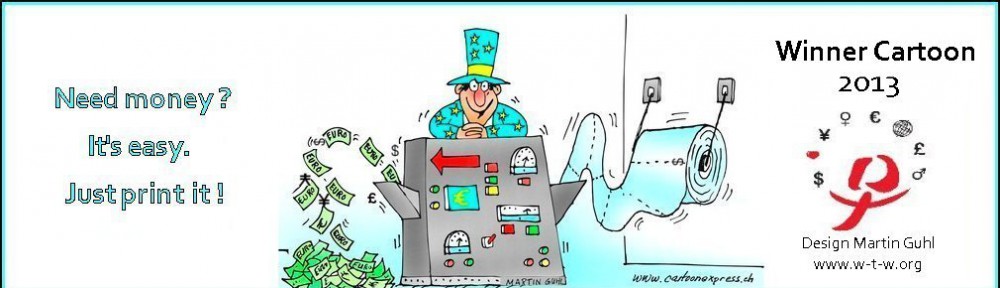
Objekte ihrer Begierde werden rar EZB muss Kaufverhalten ändern. Stellen Sie sich vor, Sie können Ihr eigenes Geld drucken – und sollen die Wirtschaft retten, indem sie viel, sehr viel einkaufen. Vernünftigerweise werden Sie sich bemühen, möglichst werthaltige Güter zu erwerben und sich entsprechende Regeln auferlegen. Aber was tun, wenn diese Güter rar werden und die Wirtschaft noch nicht rund läuft? Aus einer ähnlichen Situation sucht nun die EZB einen Ausweg.

Fordert die EZB von Deutschland, seine haushaltspolitische Disziplin und Wettbewerbsfähigkeit zu opfern?

Bundesfinanzminister Wolfgang Schäuble soll die Spendierhosen anziehen und Geld unters Volk bringen. Faktisch empfiehlt Draghi Deutschland damit eine Wirtschaftspolitik, wie sie sein Heimatland Italien in den Siebziger- und Achtzigerjahren betrieben hat: Hohe Staatsausgaben, hohe Lohnzuwächse, hohe Inflation. Mittendrin sitzt dann die EZB – quasi als Reinkarnation der Banca d`Italia – um den neuen deutschen Schlendrian mit der Notenpresse zu finanzieren….wiwo

Arend van Dam www.w-t-w.org/en/arend-van-dam/

Arend van Dam
www.w-t-w.org/en/arend-van-dam/

BIP Warum wir weniger wachsen

Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Das Video thematisiert das reale (kaufkraftbereinigte) Bruttoinlandprodukt sowie seine Veränderungsraten – die Konjunktur -, und leitet her, dass es einer natürlichen Entwicklung entspricht, dass die Wachstumsraten bei steigendem Niveau des BIP zurückgehen.

Harm Bengen www.w-t-w.org/en/harm-bengen www.harmbengen.de

Harm Bengen
www.w-t-w.org/en/harm-bengen
www.harmbengen.de

Weitere Lernvideos Finanzkompetenz

Die US-Wirtschaft auf moderatem Wachstumskurs

Dieses Wachstum dürfte sich auch in den meisten Bezirken fortsetzen, erklärte die Fed am Mittwoch in ihrem Konjunkturbericht – im Fachjargon als „Beige Book“ bekannt. Die Verbraucherausgaben hätten sich in den meisten Bezirken kaum verändert. Die Nachfrage nach Krediten habe überall mit moderater Geschwindigkeit zugenommen. Die Preise seien insgesamt leicht gestiegen. In den meisten Bezirken habe die Produktionstätigkeit geringfügig angezogen. Viele Bezirke hätten von Schwierigkeiten berichtet, hoch qualifizierte Fachkräfte zu finden. Der Druck für Lohnerhöhungen sei in den meisten Bezirken jedoch recht mäßig. Daran dürfte sich auch in den kommenden Monaten nichts ändern.

Die US-Dienstleister hatten im August ihr Wachstumstempo überraschend verringert. Zudem hat der Jobaufbau in den USA an Tempo verloren. Die Fed, die am 21. September erneut über den Leitzins entscheidet, peilt Vollbeschäftigung an und verfolgt für ihre Geldpolitik den Arbeitsmarkt sehr genau. Sie hat den Schlüsselsatz zur Versorgung der Banken mit Geld im Dezember 2015 erstmals seit fast zehn Jahren angezogen und hält ihn seither in einer Spanne zwischen 0,25 und 0,5 Prozent. Fed-Chefin Janet Yellen ließ auf dem viel beachteten Notenbanken-Treffen in Jackson Hole jüngst offen, wann genau die US-Zentralbank den nächsten Zinsschritt wagen will.

Viele Experten gehen davon aus, dass sie frühestens zum Jahresende die Geldpolitik strafft, wenn die im November anstehende US-Präsidentenwahl gelaufen ist. Die Geldpolitik sorgte zuletzt in der heißen Phase des Wahlkampfs für Zündstoff: Der republikanische Kandidat Donald Trump war der Fed vor, die Zinsen künstlich niedrig zu halten, um einen Einbruch der US-Wirtschaft zu verhindern. Seine demokratische Widersacherin Hillary Clinton kritisiert Trump für dessen Bemerkungen. (Reuters)

@PatChappatte

@PatChappatte

Chappatte Cartoon

Pensionsvermögen rückläufig

Die niedrigen Zinsen und Marktschwankungen haben 2015 die Vermögen der 300 grössten Vorsorgeeinrichtungen reduziert.

An der Spitze der weltweit größten Pensionseinrichtungen liegt auch 2015 der japanische Pensionsfonds mit Assets von mehr als 1,16 Billionen US-Dollar. Auf Platz zwei mit rund 300 Milliarden US-Dollar Abstand und Assets in Höhe von 866 Milliarden US-Dollar der norwegische Pensionsfonds, der zumindest bislang aus den Öleinnahmen des skandinavischen Staats gespeist wurde. Den dritten Platz belegt der „Federal Retirement Thrift“ aus den USA mit gehörigem Respektabstand.

Das Vermögen der weltweit 300 grössten Vorsorgeeinrichtungen ist 2015 erstmals seit der Finanzkrise wieder zurückgegangen. Das Volumen sank im vergangenen Jahr um 3,4% auf 14 800 Mrd. $, wie eine Untersuchung der Unternehmensberatung Willis Towers Watson in Zusammenarbeit mit dem amerikanischen Fachmagazin «Pensions & Investments» zeigt.

Deutsche Pensionseinrichtungen verlieren im Ranking an Bedeutung. Die größte deutsche Pensionseinrichtung, die Bayerische Versorgungskammer, belegt mit 71,71 Millionen US-Dollar weltweit Platz 37. Waren 2013 elf und 2014 noch zehn deutsche Einrichtungen in dem Ranking vertreten, sind es im vergangenen Jahr lediglich neun gewesen. Nicht mehr unter den Top 300-Adressen sind mittlerweile die Nordrheinische Ärzteversorgung, die Ärzteversorgung sowie interessanterweise die Deutsche Bank respektive deren Altersvorsorgeeinrichtung.Fexibilitaet

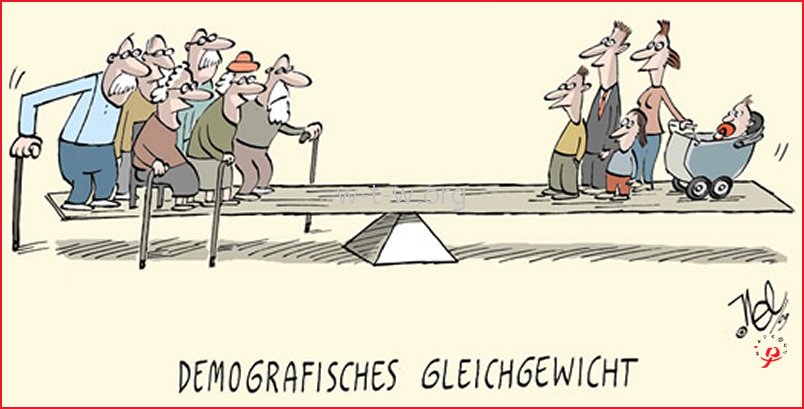
Auswirkungen des demografische Wandel auf Finanzmärkte

Welche Auswirkungen hat der demografische Wandel auf Wirtschaftswachstum und Finanzmärkte?

Der Münchener Ökonom Uwe Sunde hat dazu am diesjährigen World Demographic & Ageing Forum in St. Gallen Thesen vorgestellt, die beim Zuhörer einen Kloss im Hals hinterlassen können. Sie liefern einen Beitrag zur jüngsten Debatte über die Gefahr einer säkularen Stagnation, also einer Periode mit längerfristigem niedrigem Wachstum. Sunde hat diese auch in dem wissenschaftlichen Artikel Demographic Dynamics and Long‐RunDevelopment: Perspectives for the Secular Stagnation Debate zusammen mit Matteo Cervellati und Klaus Zimmermann im «Journal of Population Economics» entwickelt.

Folglich ist es unwahrscheinlich, dass die Wachstumsraten westlicher Länder der vergangenen Jahrzehnten nach dem Zweiten Weltkrieg in der Zukunft erreicht werden, zumal sich die genannten Einmaleffekte sogar in Schwellenländern wie China abschwächten. NZZ

Nel Ioan Cozacu www.w-t-w.org/en/nel-ioan-cozacu www.nelcartoons.de

Nel Ioan Cozacu
www.w-t-w.org/en/nel-ioan-cozacu
www.nelcartoons.de

Crash des Weltfinanzsystem und kein Bargeld?

Norwegens größte Bank wettet erstmals offiziell auf einen Absturz des amerikanischen Aktienmarktes. Zu viele Unternehmen hätten sich verschuldet, um Dividenden auszubezahlen – eine Taktik, die nicht lange funktionieren könne. Die Bank hält vorsorglich einen große Teil ihrer Assets in Cash.

Die größte norwegische Bank, DNB, setzt auf einen Einbruch im US-amerikanischen Aktienmarkt und auf zunehmende Volatilität im Weltfinanzsystem. Zum ersten Mal kaufte der Investmentfonds der Bank, welcher etwa 56 Milliarden Euro verwaltet, deshalb Kontrakte des VIX-Index, der die erwarteten Schwankungsbreiten im amerikanischen Aktienindex S&P 500 abbildet. Aktien und weltweite Anleihen wurden hingegen untergewichtet.

„Der Markt ist verwundbar. Wir sehen viel mehr, was den Markt nach unten ziehen kann, als was positiv überraschen könnte. Wir können nicht sehen, woher positive Überraschungen kommen sollten“, wird der Chef des DNB-Investmentfonds von Bloomberg zitiert….DWN

Kürlich geriet die Bank in die Schlagzeilen mit der Forderung das Bargeld völlig abschaffen.
Der Chef der größten norwegischen Bank DNB Trond Bentestuen sagte letzte Woche zum Portal VG Norwegen solle endlich das Bargeld völlig abschaffen. Die offizielle Begründung: 50 Milliarden norwegische Kronen (5,3 Milliarden Euro) seien in bar im Umlauf, und die norwegische Notenbank habe nur über 40% davon die Kontrolle bzw. könne nur bei 40% des Bargelds nachvollziehen, wie es verwendet wird. Von den anderen 60% des Bargelds zirkuliere laut Bentestuen viel in Schwarzmarktgeschäften, u.a. Geldwäsche.

Es gäbe viele Gefahren und Nachteile beim Bargeld, und die müsse man durch die Abschaffung von Bargeld beseitigen. Natürlich würde es einige Zeit dauern so etwas ganz umzusetzen so Benestuen – aber das norwegische Finanzministerium lehnte die Forderung jedenfalls erst einmal ab.

schwarwel-karikatur.com

schwarwel-karikatur.com