Schwellenländer im Auf und Ab

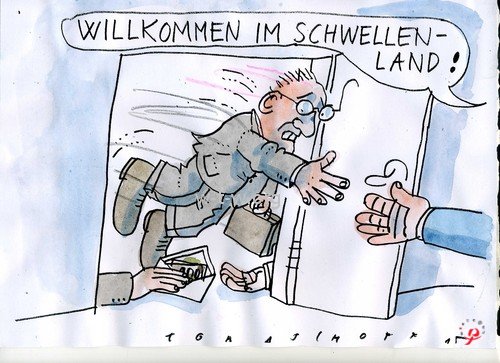
Die Schwellenländer gehörten 2016 zu den überraschenden Anlagekategorien. Sowohl Aktien als auch Anleihen der Schwellenländer fuhren im letzten Jahr eine Rendite von über 10% (in US-Dollar) ein. Im vierten Quartal zogen sich die Anleger jedoch allmählich aus der Region zurück. In den letzten drei Monaten des Jahres 2016 verzeichneten Schwellenmarktportfolios einen Kapitalabzug von insgesamt 38,4 Mrd. US-Dollar und damit den höchsten Quartalsabfluss seit 2009. Ursache der Kapitalabwanderung sind verschiedene Faktoren wie z. B. der stärkere US-Dollar, die Besorgnis um China und die Bedenken hinsichtlich des Welthandels, berichtet die Finanz und Wirtschaft / Schweiz.

Auf die globale Finanzkrise der Jahre 2008/09 haben mehrere grosse Schwellenländer wie Brasilien, China, die Türkei und Indonesien mit massiven geld- und fiskalpolitischen Stimuli reagiert. Dadurch erholten sich diese Volkswirtschaften sehr schnell, und die Rohstoffnotierungen stiegen wieder. Gleichzeitig wurde aber auch der Nährboden für Preisblasen an den Immobilienmärkten und eine höhere Inflation sowie eine Verschlechterung der Handels- und Leistungsbilanzen geschaffen.

China und Korea – in den vergangenen Jahren hohe Schuldenberge angehäuft haben. In China sind dafür vor allem das starke Wachstum des Schattenbankensystems, die grosszügige Kreditvergabe an Staatsunternehmen in der Schwerindustrie und die Auslandsverschuldung der chinesischen Firmen verantwortlich. Nach der Abschwächung des Renminbi seit August 2015 und angesichts der Überkapazitäten in Schwerindustrien wie Kohle und Stahl sind diese Kredite kaum noch sinnvoll. In einigen Fällen können die Auslandsschulden wohl zurückgezahlt werden, aber wegen der Inlandkredite an Staatsfirmen dürfte sich die Problematik der Kreditausfälle für Chinas Banken weiter verschärfen.

Durch die Globalisierung des Finanzsektors sind inzwischen mehr Länder in der Lage, Schuldtitel in ihrer eigenen Währung zu begeben. Insoweit ist das Risiko von «sudden stops» – plötzlichen Unterbrechungen des Kapitalzuflusses in Schwellenländer und einer dadurch ausgelösten tiefen Krise – etwas geringer geworden. Unsicher ist, wie sich der Welthandel unter dem neuen US-Präsidenten Donald Trump entwickelt.
Dr. Jan Tomaschoff www.w-t-w.org/en/dr-jan-tomaschoff/

Dr. Jan Tomaschoff
www.w-t-w.org/en/dr-jan-tomaschoff/

Was Finanz-Experten für 2017 erwarten

Das vergangene Börsenjahr stand im Zeichen von mehreren faustdicken Überraschungen. Unter welchen Vorzeichen starten die Finanzmärkte in das neue Jahr? Welche unerwarteten Dinge könnten dieses Mal eintreffen? Vier Experten liefern die Antworten.
Claudia Aebersold Szalay im Interview mit Experten: NZZ

Die Geldpolitik hat in den vergangenen Jahren die Finanzmärkte massgeblich beeinflusst. Wie sieht Ihr Szenario für 2017 aus?

Kevin Gardiner: Die Auswirkungen der Zentralbankpolitik auf die Finanzmärkte werden überschätzt – abgesehen von den Bondmärkten war dieser Einfluss geringer als gemeinhin angenommen. 2017 erwarten wir einen leichten Rückgang der geldpolitischen Unterstützung für die Märkte, angeführt durch das Fed und möglicherweise auch die Bank of England. Wegen weiter wachsender Produktion, zunehmender Unternehmensgewinne und vernünftiger Bewertungen werden die Aktienmärkte weiter zulegen.

Thomas Heller: Der Einfluss der Geldpolitik bleibt trotz vermehrter fiskalpolitischer Unterstützung gross. Zentrale Fragen sind: Wann und wie beendet die EZB ihr Anleihenkaufprogramm (QE)? Und wie oft erhöht das Fed die Zinsen? Die EZB wird sich spätestens im Sommer zum allmählichen Ausstieg aus QE äussern. Ein solcher scheint Anfang 2018 realistisch. Das Fed wird dem jüngsten Zinsschritt wohl zwei weitere folgen lassen. Dies bedeutet: Die kurzfristigen Zinsen bleiben tief, die Zinskurve wird aber steiler.

 Daniel Kalt: In den USA erwarten wir vom Fed nach dem Dezember-Zinsschritt zwei weitere Schritte 2017, was angesichts der steigenden Teuerung alles andere als aggressiv wäre. In Europa wird die EZB das eben erst verlängerte Anleihenkaufprogramm wohl erst 2018 schrittweise reduzieren. Erst danach kann sie Zinsschritte ins Auge fassen. Somit dürfte es 2019 werden, bis die SNB die Leitzinsen aus dem Negativen an die Nulllinie zurückführen kann. Das Negativzinsumfeld bleibt also noch länger Realität.

Guilhem Savry: Mit Donald Trump wurde ein US-Präsident gewählt, der die Spielregeln des Marktes verändern wird. Sein Konjunkturprogramm besteht aus substanziellen Steuerkürzungen und öffentlichen Investitionen. Dies ist für die USA und den Westen eine strategische Umkehr. Die grosszügige Geldpolitik findet zurück zur Normalität, die restriktive Steuerpolitik wird gelockert. Dies wirkt sich auf die Asset-Allocation aus. In den USA erwarten wir 2017 zwei Zinserhöhungen und das Risiko einer dritten……..
Was Experten für 2017 erwarten/PDFKalender

Wer wenig verdient, kann nicht sparen

In Deutschland sind Vermögen so ungleich verteilt wie in kaum einem Land der Eurozone. Der Sozialstaat kann das nicht auffangen. Es braucht endlich gerechte Politik.

Marcel Fratzscher berichtet: Die Europäische Zentralbank (EZB) hatte keine frohe Weihnachtsbotschaft: Laut ihrer neuesten Erhebung hat Deutschland mit die höchste Ungleichheit bei privaten Vermögen in der Eurozone. Dabei ist das Problem nicht, dass in kaum einem Land die reichsten zehn Prozent so viel haben wie in Deutschland. Die wirklich schockierende Botschaft ist, dass 40 Prozent der Deutschen praktisch gar kein Erspartes haben. Sie haben kaum etwas, auf das sie sich im Alter verlassen, womit sie sich gegen Krankheit absichern oder in die Bildung ihrer Kinder investieren können.
Die enorme Ungleichheit der privaten Vermögen trägt bereits heute zu sozialen Konflikten bei, die sich in den kommenden Jahren weiter verschärfen werden. /Die Zeit
Eurosystem Household Finance and Consumption Survey

PK Das Obligatorium

Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Die meisten Pensionskassen kennen obligatorische und überobligatorische Leistungen. Heute besprechen wir die wichtigsten Elemente des vom Gesetzgeber definierten obligatorischen Teils BVG.

Harm Bengen www.w-t-w.org/en/harm-bengen

Harm Bengen
www.w-t-w.org/en/harm-bengen

Weitere Lernvideos Finanzkompetenz

Deutsche Bank zahlt Millionen wegen Steuerstreit mit USA

Das teilte der New Yorker Bundesanwalt Preet Bharara mit. Die US-Behörden hatten dem Frankfurter Geldhaus vorgeworfen, im Jahr 2000 über ein Geflecht aus Luftbuchungen und Scheinfirmen im großen Stil Steuern hinterzogen zu haben. Die US-Regierung hatte die Deutsche Bank ursprünglich auf Zahlung von mehr als 190 Millionen Dollar verklagt.

Beide Seiten einigten sich jetzt auf einen Vergleich. Das geht aus Gerichtsunterlagen hervor. Die US-Behörden hatten dem Frankfurter Geldhaus vorgeworfen, im Jahr 2000 über ein Geflecht aus Luftbuchungen und Scheinfirmen im großen Stil Steuern hinterzogen zu haben. Die US-Regierung hatte die Deutsche Bank ursprünglich auf Zahlung von mehr als 190 Millionen Dollar verklagt.
Justice.gov/
US-v-Deutsche Bank Settlement

Harm Bengen www.w-t-w.org/en/harm-bengen www.harmbengen.de

Harm Bengen
www.w-t-w.org/en/harm-bengen
www.harmbengen.de

Allianz und Zurich Versicherer kürzen Rentenzusagen

Inhaber fondsgebundener Rentenversicherung bekommen die Folgen der Niedrigzinsen zu spüren. Die beiden marktführenden Versicherer haben nun die Mindesthöhe für die zugesagte Rente gekürzt.

Auch die Inhaber fondsgebundener und anderer kapitalmarktnaher Lebensversicherungen bekommen nun die Folgen der niedrigen Zinsen zu spüren. Marktführer Allianz Leben und Zurich (früher Deutscher Herold) haben die Mindesthöhe der Renten gekürzt, die sie den Käufern dieser Policen in früheren Jahren versprochen hatten. Ein Allianz-Sprecher bestätigte am Dienstag einen Bericht der „Frankfurter Allgemeinen Zeitung“, dass der Lebensversicherer nach der vorgeschriebenen Überprüfung durch einen Wirtschaftsprüfer als Treuhänder den sogenannten Rentenfaktor gekürzt habe. Er ist dafür maßgeblich, wie hoch die monatliche Rente mindestens ausfällt, wenn sich der Kunde am Ende der Ansparphase dafür und nicht für eine sofortige Auszahlung der Lebensversicherung entscheidet.

Die Kürzung betrifft bei der Allianz Verträge aus den Jahren 2001 bis 2011. Für sie gilt künftig ein Rentenfaktor von 1,75 Prozent, bisher hatte die Kennziffer bei 2,75 oder 2,25 Prozent gelegen. 2005 war sie schon einmal gesenkt worden. Erlaubt ist das nur, wenn die Versicherten im Schnitt unerwartet alt werden oder wenn die Zinsen dauerhaft niedrig sind. Die Finanzaufsicht BaFin muss darüber informiert werden, ein Treuhänder muss die Berechnungen prüfen. Der Rentenfaktor ist etwa mit dem Garantiezins bei klassischen Policen vergleichbar. Dieser war in den vergangenen Jahren nach und nach drastisch gesenkt worden. Seit 1. Januar liegt er nur noch bei 0,9 Prozent.

Die Allianz-Versicherung plant ein milliardenschwereres Rückkaufprogramm der eigenen Aktien. Der Konzern aus München möchte dafür bis zu drei Milliarden Euro ausgeben. Aktionäre dürften sich freuen. Der Rentenfaktor sei zum Jahreswechsel um 18 bis 25 Prozent gekürzt worden.

Bei der Allianz sind rund 700.000 Verträge von der Kürzung betroffen. „Wir rechnen aber nicht damit, dass das tatsächlich zu einer niedrigeren Rente führt“, sagte der Sprecher. Denn die Senkung der Mindestzusage führe dazu, dass der Versicherer die Beiträge weiterhin in Fonds oder andere Kapitalmarkt-Produkte stecken könne und sie nicht stattdessen in Staatsanleihen oder andere niedrig verzinste Anlagen investieren müsse. Seit einigen Jahren biete die Allianz wie die meisten Lebensversicherer keine Policen mit Rentenfaktor mehr an, sondern sage bei Fonds-Policen nur noch den Beitragserhalt zu.

Das Beispiel könnte Schule machen. Viele Lebensversicherer orientieren sich am Verhalten des Marktführers. Die BaFin teilte mit, mit der Senkung des Rentenfaktors sei keine Kürzung bereits zugesagter Garantien verbunden. Je höher der Rentenfaktor, desto niedriger sei tendenziell die Überschussbeteiligung, die der Lebensversicherer über die feste Zusage hinaus erwirtschaftet. /Reuters

Waldemar Mandzel www.w-t-w.org/en/waldemar-mandzel www.w-mandzel.de

Waldemar Mandzel
www.w-t-w.org/en/waldemar-mandzel
www.w-mandzel.de

Clearinghäuser

Euronext bereit zur Übernahme der LSE-Tochter LCH Clearnet

Die Deutsche Börse und der Londoner Börsenbetreiber LSE sind bei ihren Bemühungen, die kartellrechtlichen Bedenken in Bezug auf ihre geplante Fusion auszuräumen, vorangekommen. Wie der DAX-Konzern und die London Stock Exchange Group (LSE) mitteilten, hat der Börsenbetreiber Euronext ein Angebot für die LSE-Tochter LCH Clearnet über 510 Millionen Euro in bar vorgelegt. Bedingung für den Verkauf ist ein Zusammenschluss von Deutscher Börse und LSE.

Über den Verkauf der französischen Clearting-Tochter wird verhandelt. Die LSE will mit der Veräußerung ihre Chancen erhöhen, mit der Deutschen Börse zusammenzugehen. Die EU-Kommission prüft die 25 Milliarden Euro schwere Fusion der Börsenbetreiber derzeit. Bedenken hat die Kommission besonders in den Bereichen Clearing, Derivate und Handel mit deutschen Aktien. Mit der Börsenehe würden einige der größten Clearinghäuser in Europa miteinander verschmelzen.

Clearinghäuser springen ein, wenn am billionenschweren Derivatemarkt ein Handelspartner ausfällt. So sollen Transparenz und Sicherheit des Finanzsystems erhöht werden….Euronext bereit zur Übernahme

©reshidea - Fotolia

©reshidea – Fotolia


Aktiv oder passiv?

Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Hier geht es weniger um die Standardfrage, ob aktive Manager einen Index schlagen oder nicht, sondern eher darum, ob die aktiven Manager besser abschneiden als die passiven Manager. Den eigentlichen Index kann man ja eh nicht kaufen. Und auch passive Manager erreichen ihre Benchmark im Zweifelsfall nicht.
Aktiv-PassivWeitere Lernvideos Finanzkompetenz

Südafrika im Sumpf der Korruption

Präsident Zuma wird der Korruption beschuldigt, in der regierenden Partei ANC ­rumort es, die politischen Risiken lasten auf Wirtschaft und Währung. Zuma entwickelt sich zum Alptraum aber Südafrikas Präsident hält sich trotz unzähliger Skandale noch im Amt und bringt ANC in Misskredit.

Auch durch ein engmaschiges Netz der Korruption steckt Südafrika in einer Wirtschaftskrise. Zugleich verspielt die Regierung unter Präsident Zuma, der mit unzähligen Korruptionsvorwürfen konfrontiert ist, das Vertrauen internationaler Investoren.

Mit Nelson Mandela dem Freiheitskämpfer, der vor 22 Jahren zum ersten schwarzen Staatspräsidenten gewählt wurde, stieg das zuvor geschmähte Südafrika zum Liebling internationaler Investoren auf. Die Wirtschaft wuchs bis zur Weltfinanzkrise 2008 kräftig, ein kaum zu bremsender Optimismus machte sich breit, gekrönt durch die Ausrichtung der Fussball-WM 2010.

Jetzt ist die Arbeitslosigkeit auf 27% gestiegen. Die Wirtschaft stagniert. Die Prognosen für das kommende Jahr sehen wenig besser aus. Aus Sorge, die Wirtschaft noch mehr zu bremsen, sah die Zentralbank vor einem Monat abermals von einer Zinserhöhung ab, obwohl die Inflation auf 6,4% gestiegen ist.

Rating-Agenturen zeigen sich schon lange über die Lage alarmiert, mehrfach drohten sie eine Herabstufung der Kreditwürdigkeit auf Ramschniveau an. Aber immer wieder konnte Südafrika einen solchen Schritt mit dem Versprechen, Reformen einzuleiten, gerade noch abwenden.

Thuli MadonselaKurz vor ihrem Ausscheiden aus dem Amt hat die hoch angesehene Ombudsfrau und Vorkämpferin gegen die Korruption, Thuli Madonsela, einen detaillierten Bericht vorgelegt und eine Untersuchungskommission gefordert. Wenig überraschend zieht Zuma derzeit alle juristischen Register, um sich dagegen zu wehren. Auf die zahllosen Vorwürfe folgen mittlerweile routinemässig juristische Schlagabtausche, Dementi und Ausflüchte. Berühmt wurde der aus Steuermitteln finanzierte Swimmingpool in Zumas Privatresidenz, den eifrige Beamte flugs als Löschbecken für die Feuerwehr deklarierten.

Wer mit wem unter einer Decke steckt, was glaubhaft oder Fiktion ist, wem noch zu trauen ist, weiss kaum jemand zu sagen. Auch lässt sich nicht abschätzen, wie viel Geld durch dunkle Kanäle wandert, sich in Verstecken unter der Erde oder auf geheimen Bankkonten der Führungseliten befindet. Politik und Wirtschaft sind paralysiert. Diskussionen über Wege aus der Wirtschaftskrise finden kaum noch statt. Jede Entscheidung eines umstrittenen Kabinettsmitglieds schürt sofort den Verdacht, aus privatem Interesse getroffen worden zu sein. Auch wichtige Gesetzentwürfe treten nicht in Kraft. So weigert sich Zuma, einen vom Parlament im Mai verabschiedeten Entwurf zur Bekämpfung von Korruption und Geldwäsche nach internationalen Standards zu unterzeichnen.

Immerhin gibt es noch immer eine relativ freie Presse und unabhängige Gerichte, die über die vielen Vorwürfe entscheiden müssen. Die Wirtschaft verlässt sich weiterhin auf den allseits geschätzten Finanzminister Pravin Gordhan. Er hält sich wacker im Amt, trotz mehreren Versuchen, ihn aus fadenscheinigen Gründen gerichtlich zu verfolgen. Derweil wächst der Druck auf Zuma auch aus den eigenen Reihen. Einstige Verbündete wie der Gewerkschaftsbund Cosatu wenden sich ab. In der ANC-Führung deuten sich immer wieder Revolten gegen ihn an.

Das politische Risiko habe zugenommen und werde bis zum ANC-Parteitag Ende 2017 hoch bleiben, resümiert die Rating-Agentur Fitch. Auf dem Parteitag wird eine neue Parteiführung gewählt und faktisch der nächste Präsident bestimmt. Das ist der Termin, auf den nicht nur die Wirtschaft in Südafrika die grössten Hoffnungen setzt.
State of Capture
Thuli Madonsela: Ehrung für die „Unbequeme“
Grossvater der Korruption

public-protectors-state-capture-reportFrauen und Kinder leiden unter Korruption