Führt Bafin jetzt „brutalst mögliche Aufsicht“?

Wie schon seine Vorgängerin Elke König, die nun die europäische Abwicklungsbehörde (The Single Resolution Board SRB) leitet, erweckt Hufeld den Eindruck, als Externer Hufeldfrischen Wind in die Behörde BaFin in Bonn zu bringen.

Die Bafin (Bundesanstalt für Finanzdienstleistungsaufsicht) soll seine letzte berufliche Station sein. «Hier bringt mich keiner so schnell weg», sagt er lachend.

Dieser Mann will die dunklen Flure der BaFin beleben. Die deutsche Finanzaufsicht BaFin droht zur Marionette der EZB zu werden. Ihr neuer Chef Felix Hufeld soll sie vor der Bedeutungslosigkeit retten.
Aufseher statt Cellist
Die BaFin gilt als behäbig und verstaubt
Dieser Mann will die dunklen Flure der BaFin beleben

Felix Hufeld (52) ist seit Januar 2013 als Exekutivdirektor bei der BaFin für die Versicherungsaufsicht zuständig. Berufliche Stationen des studierten Juristen waren die Boston Consulting Group, die Dresdner Bank, der Versicherungsmakler Marsh und das Private-Equity-Unternehmen Westlake Partners.

Wie beschäftigen sich eigentlich angeklagte „Ackermänner“ Banker?

Beispiel Josef Ackermann: Schweizer Ex Chef der Deutschen Bank und Kanzlerin Merkel Josef AckermannBerater.: „einer der gefährlichsten Bankmanager der Welt“ (ehemalige Chefökonom des Internationalen Währungsfonds, Simon Johnson)
In München stehen derzeit Co-Chef Jürgen Fitschen, seine Vorgänger Josef Ackermann und Rolf Breuer sowie zwei weitere Ex-Vorstände wegen versuchten Prozessbetrugs im Fall Kirch vor Gericht. Prominenter geht’s nicht. Die meist ehemaligen Bank-Manager, die in Frankfurt auf die Anklagebank kommen sollen, sind dagegen keine bekannten Figuren, sondern Leute aus dem Mittelbau, trotz ihrer wohlklingenden Titel. Gefährlich werden für die Konzernspitze könnte der absehbare Prozess trotzdem. Das Landgericht Frankfurt wird bestimmt wissen wollen, wie es dazu kam, dass die Deutsche Bank sich auf dubiose Geschäfte mit dubiosen Firmen einließ, bei denen der Fiskus 2009 und 2010 durch sogenannte Umsatzsteuerkarusselle um Hunderte Millionen Euro betrogen worden war.

Auch die  jüngste Milliardenstrafe wegen Zinsmanipulationen zeigt doch deutlich, dass aus der Deutschen Bank unter der Führung der ehrenwehrten Banker ein unseriöses Finanzunternehmen geworden ist.

Ackermann ist längst in die Finanzwirtschaft zurückkehrt. Im Jahre 2012 hatte er die Deutsche Bank verlassen. Später wurde er Verwaltungsratspräsident des Versicherers Zurich. Nach dem Selbstmord des Finanzchefs trat er zurück. In einem Abschiedsbrief hatte dieser Ackermann vorgeworfen, er habe „ungebührlichen Druck“ ausgeübt. Wie immer hat selbstverständlich eine von der Schweizer Finanzmarktaufsicht veranlasste Untersuchung bei Ackermann keinerlei Verfehlungen feststellen können.

Heute ist der ehemalige Chef der Deutschen Bank Chef-Kontrolleur der Bank of Cyprus. Das Institut stand im Zuge der Zypern-Krise vor dem Kollaps und wurde wie der gesamte aufgeblähte Finanzsektor des Euro-Landes nur durch das internationale Hilfspaket von zehn Milliarden Euro vor dem Zusammenbruch bewahrt.

Ackermanns Öffentlichkeitsbild als Manager ist wechselhaft. Weitläufig negative Reaktionen, bis hin zum Bundeskanzler Gerhard Schröder, verursachte Ackermann im Frühjahr 2005, als er ein neues Rekordergebnis der Deutschen Bank und gleichzeitig den Abbau von über 6.000 Arbeitsplätzen ankündigte.

Nachdem die Finanzmärkte im Frühjahr 2008 aufgrund von Liquiditätsproblemen bei Bear Stearns abermals abgerutscht waren, forderte er „eine konzertierte Aktion von Regierungen, Notenbanken und Marktteilnehmern“, um ein Übergreifen der Finanzkrise auf die reale Wirtschaft zu verhindern. Für seinen Ruf nach Interventionen des Staates wurde Ackermann kritisiert. Bundeswirtschaftsminister Michael Glos sagte, aus den gleichen Etagen, aus denen sonst weniger Staat gefordert werde, klinge jetzt der Ruf nach Hilfe vom Staat.

Ackermann begann nun, an seinem Öffentlichkeitsbild zu arbeiten. Dazu trat er in Talkshows auf und gab Interviews, in denen er auch über sein Privatleben sprach. In der Folgezeit gab es zahlreiche lobende Artikel in den Medien über ihn und Der Tagesspiegel schrieb beispielsweise im Februar 2008, Ackermann habe sich seit 2006 „vom meistgehassten Manager Deutschlands zum Vordenker und Hoffnungsträger entwickelt“. Für sein Ansehen war es auch förderlich, dass er sich im September 2007 als erster Manager einer deutschen Bank zur „Subprime-Krise“ äußerte und dabei auch Fehler der Deutschen Bank eingestand.

Für die internationalen Finanzmärkte forderte Ackermann als Reaktion auf die Subprime-Krise einen globalen Sachverständigenrat, „eine Gruppe weiser Männer und Frauen, die etwa im Rahmen des Internationalen Währungsfonds die Entwicklung an den Finanzmärkten beobachten und bei Gefahr im Verzug Alarm schlagen“.

Als die weltweite Finanzkrise unübersehbar auf Deutschland übergegriffen hatte, geriet auch Ackermanns Rolle an der Spitze der Deutschen Bank wiederum verstärkt in den Mittelpunkt öffentlicher Kritik. Im Oktober 2008 kündigte Ackermann der Bildzeitung an, auf die gewinnabhängigen Bonuszahlungen zu verzichten und bezeichnete dies unter anderem als „persönliches Zeichen der Solidarität“. Daraufhin wurde Ackermann erneut unter anderem von der Bild und dem Spiegel vielfach gelobt. Kritiker aus Politik und Medien machten hingegen darauf aufmerksam, dass die Deutsche Bank voraussichtlich gar keinen Gewinn im Jahr 2008 mache und kritisierten, dass Ackermann mit öffentlicher Zurschaustellung auf Bonuszahlungen verzichtet habe, die er so oder so nicht bekommen hätte.

Robert von Heusinger kritisierte Ackermanns erklärtes Renditeziel von 25 Prozent. Dieses sei auf Dauer, außer in Monopolen, ohne deutliche Nebenschäden nicht erreichbar. Die Diskussion über die Höhe von Renditezielen dauert bis heute an.Ackermanns Zweifel an der Rückzahlungsfähigkeit Griechenlands sowie die von der Deutschen Bank angestrebte Eigenkapitalrendite von 25 Prozent wurde von Mitgliedern der deutschen Regierung öffentlich verurteilt.

Als Ableitung aus Ackermanns Namen wird die Formulierung „Ackermänner“ von einigen Personen (so etwa von der Bundestags-Vizepräsidentin Petra Pau (Die Linke) im Jahr 2007, vom DGB-Vorsitzenden Michael Sommer 2008 und vom SPD-Vorsitzenden Franz Müntefering 2009) als negative Bezeichnung (Metonymie) für Manager benutzt, die sich ihrer Meinung nach durch besonders verantwortungsloses Handeln auszeichnen.

Die Auszeichnung als „European Banker of the Year“ 2009 durch die Finanzpresse nahm Attac zum Anlass, Ackermann einen Negativpreis zu verleihen.

Im August 2010 positionierte sich Ackermann als Unterzeichner des Energiepolitischen Appells, einer Lobbyinitiative der vier großen Stromkonzerne, um die Laufzeitverlängerung deutscher Kernkraftwerke voranzubringen.

Der ehemalige Chefökonom des Internationalen Währungsfonds, Simon Johnson, bezeichnete Ackermann in einem Interview mit der Berliner Tageszeitung als „einen der gefährlichsten Bankmanager der Welt“. Die von Ackermann angepeilte Eigenkapitalrendite von 20 bis 25 Prozent sei nur möglich, „weil er genau weiß, dass die Deutsche Bank ein Systemrisiko darstellt und daher von den Steuerzahlern gerettet würde, falls ein Konkurs droht“. Die Deutsche Bank komme derzeit nur auf eine Eigenkapitalquote von 4 Prozent. Wenn das Finanzsystem sicher sein solle, müsste diese jedoch bei 20 bis 45 Prozent der Bilanzsumme liegen.

Am 7. Dezember 2011 entging Ackermann einem Briefbomben-Anschlag, zu dem sich die italienische Anarchisten-Gruppe Federazione Anarchica Informale bekannte.
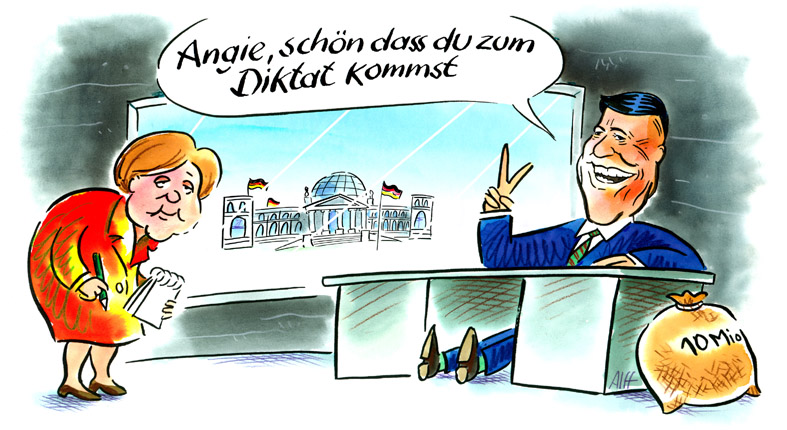
Ackermann-Angie

Österreich: Drehtüreffekt der Langzeitarbeitslosen

„Menschen, die sich nicht gewollt fühlen“
Interview von Verena Kainrath:  Die Gruppe an nicht voll leistungsfähigen Arbeitnehmern wächst, sagt Judith Pühringer, Vertreterin der sozialen Unternehmen

STANDARD: Produziert der Arbeitsmarkt zusehends Verlierer?
Pühringer: Wir haben den Drehtüreffekt: Die Menschen gehen bei der einen Seite rein und fallen bei der anderen wieder heraus. Maßnahmen, durch die sie geschleust werden, greifen nicht. Dieses Phänomen wird sich verschärfen.

STANDARD: Die Zahl der Langzeitarbeitslosen ist heuer im Vorjahresvergleich um 30 Prozent gestiegen.
Pühringer: 2013 war jeder fünfte Arbeitslose länger als ein Jahr oh-ne Job, 2014 jeder vierte, heuer ist es jeder dritte. Die Zahlen steigen dramatisch. Dennoch wurde der öffentliche Fokus lange nicht darauf gelenkt. Denn Maßnahmen, die helfen, diese Menschen wieder ins Erwerbsleben zu führen, sind teuer, intensiv und komplex.

STANDARD: Wer ist besonders gefährdet, dauerhaft aus dem regulären Arbeitsleben zu fallen?
Pühringer: Früher waren vor allem ältere Menschen mit Einschränkungen betroffen. Heute reicht das Alter als Ausschlussfaktor aus.

STANDARD: Und ab wann zählt man mittlerweile zum alten Eisen?
Pühringer: Ab Ende 40. Ab 45 ist man beim Arbeitsmarktservice bereits ein älterer Arbeitssuchender. Gefährdet ist zudem die Gruppe der Wiedereinsteiger – vor allem Frauen, die aufgrund ihrer Kinder lang vom Arbeitsmarkt weg waren oder nur teilzeitbeschäftigt waren. Ohne begleitende Maßnahmen fällt auch der Wiedereinstieg nach Krankheiten und psychischen Beeinträchtigungen schwer. Und es gibt natürlich Spezialfälle, etwa rund um Suchterkrankungen.

STANDARD: Ist das Bonus-Malus-System der richtige Weg, um Unternehmer zumindest zu einer stärkeren Beschäftigung Älterer zu bewegen?
Pühringer: Es ist ein guter erster Schritt. Ohne symbolisches System, in dem es auch Strafen, Abschlagszahlungen gibt, wird es nicht funktionieren. Zusätzlich braucht es Begleitmaßnahmen, wie sie etwa skandinavische Länder seit den 80er-Jahren vorleben.

STANDARD: Viele Betriebe klagen, dass sie Leute suchen, aber keine ausreichend qualifizierten finden. Warum passen Angebot und Nachfrage nicht mehr zusammen?
Pühringer: Das ist sehr eindimensional gedacht. Viele Betriebe machen es sich einfach. Sie zeigen wenig Flexibilität, Jobs neu zu gestalten, haben starre Konzepte: Entweder die Leute passen zu 100 Prozent rein oder nicht. Nur wenige sind auf Ältere eingestellt, geschweige denn auf Menschen mit Behinderung oder Burnout. Unternehmen gehören hier in die Pflicht genommen. Es geht oft einfach auch darum, Menschen, die sich nichts zutrauen, die sich nicht mehr gewollt und gebraucht fühlen, zu motivieren. Soziale Unternehmen haben darin viel Erfahrung.
Menschen, die sich nicht gewollt fuehlen

Nel Ioan Cozacu www.w-t-w.org/en/nel-ioan-cozacu www.nelcartoons.de

Nel Ioan Cozacu
www.w-t-w.org/en/nel-ioan-cozacu
www.nelcartoons.de

Treten Großspekulanten auf die Bremse?

COT-Report: cot-daten
Der am Freitagabend veröffentlichte wöchentliche Commitments of Traders-Report der US-Aufsichtsbehörde CFTC  wies unter den spekulativen Marktakteuren keine signifikante Stimmungsveränderung aus.

Jörg Bernhard Berichtet: Mit der Anzahl offener Kontrakte – dem sogenannten Open Interest – ging es in der Woche zum 28. April von 397.379 auf 403.575 Futures (+1,6 Prozent) nach oben. Bei der kumulierten Netto-Long-Position (optimistische Markterwartung) großer und kleiner Spekulanten war ein leichtes Plus von 105.006 auf 106.881 Kontrakte (+1,8 Prozent) registriert worden, was vor allem den kleinen Spekulanten zu verdanken war. Deren Optimismus nahm aufgrund einer massiven Reduktion des Short-Exposure markant zu und führte zu einem Anstieg der Netto-Long-Position von 3.761 auf 5.624 Futures (+49,5 Prozent). Bei den Großspekulanten (Non-Commercials) war im Berichtszeitraum hingegen Stagnation angesagt. Ihre Netto-Long-Position zeigte sich mit 101.257 Kontrakten (Vorwoche: 101.245 Futures) praktisch unverändert.
Großspekulanten treten auf die Bremse

Dr. Jan Tomaschoff www.w-t-w.org/en/dr-jan-tomaschoff/

Dr. Jan Tomaschoff
www.w-t-w.org/en/dr-jan-tomaschoff/

Konkurrenz von Maha Chakri Sirindhorn

Geld Scheinwelt: Thailands ungeliebter Kronprinz bekommt Konkurrenz

Eigentlich ist alles klar: Wenn eines Tages Thailands König Bhumibol stirbt, steht sein Sohn Maha Vajiralongkorn als Nachfolger bereit. Doch ein neuer Geldschein gibt nun Anlass für Spekulationen.

Thailands König Bhumibol Adulyadej ist der am längsten amtierende Monarch der Welt. Inzwischen ist er 87 Jahre alt und seit Jahren krank. Zeit also, über seine Nachfolge nachzudenken. Diese ist zwar auf den ersten Blick eindeutig geklärt: Sein Sohn Maha Vajiralongkorn ist Kronprinz und somit Anwärter auf den Thron, sollte Bhumibol eines Tages sterben.
Thailands ungeliebter Kronprinz bekommt Konkurrenz
Maha Chakri Sirindhorn

Ist meine Bank krank?

Die Spar- und Darlehenskasse in Hoengen verdient weniger als ich, ihr Kunde und Miteigentümer. Wie konnte es so weit kommen? Einblick in eine Branche, deren Geschäftsmodell zu erodieren droht.

Ich bin Eigentümer einer Bank – und das schon mein halbes Leben lang. Ein paar Hundert Mark hat mich der Anteilschein damals gekostet, die exakte Summe weiß ich nicht mehr. Woran ich mich dagegen erinnere, ist die Dividende, mit der die Bank mich lockte: 6,5 Prozent. Was für Zeiten! Ende der neunziger Jahre war das wohl.

Seither schickt mir meine Bank Jahr für Jahr einen Brief, in dem sie mich, ihren Anteilseigner, zu ihrer Generalversammlung einlädt. Normalerweise lese ich das Schreiben nur flüchtig, manchmal werfe ich es gleich ins Altpapier. Im vergangenen Jahr aber studierte ich den Brief genauer, wendete ihn und sah, dass auf der Rückseite die wichtigsten Kennzahlen zusammengefasst waren. Ich erfuhr die Bilanzsumme, den Provisionsüberschuss, die Rückstellungen, die Personalkosten und ganz am Ende: den Überschuss für 2013, quasi den Gewinn für das vorangegangene Jahr. 34.179 Euro. Ich stutzte. Nur 34.179 Euro?……

Hat meine Bank noch eine Zukunft?

Momentan lebt sie vor allem von der Substanz. Das kann sie. Trotz üppiger Dividenden blieb früher meist genug Geld für Rücklagen übrig. Das heutige Eigenkapital besteht größtenteils aus Gewinnen der Vergangenheit – und braucht nicht verzinst zu werden. Ein weiteres Plus: Die Kunden halten der Bank die Treue, seit der Finanzkrise sind sogar viele neu hinzugekommen, trotz der niedrigen Zinsen wuchsen die Einlagen seit 2009 von 41,3 Millionen Euro auf 52,6 Millionen Euro. Die meisten Leute wollen immer noch lieber persönlich betreut werden, als ihre Geldgeschäfte rein im Internet abzuwickeln. Bloß: Was helfen Kapital und Liquidität, wenn die Bank keine Erträge mehr erwirtschaftet?

Viele Banken versuchen zurzeit, einfach mehr Kredite zu vergeben, um die sinkenden Zinsmargen durch höhere Volumina zu kompensieren. Was diese Strategie betrifft, Da holt man sich schließlich auch höhere Risiken ins Haus. Trotzdem gibt es Optimismus. Die Zahlen für 2014, die erst später im Jahr veröffentlicht werden, dürften wieder besser ausfallen, der große Teil der Kreditausfälle ist verbucht, die Abschreibungen dürften sinken.  Daneben wird vor allem gehofft, dass die Zinsen bald wieder steigen.

Und wenn nicht? Ziel ist es in jedem Fall, das eigenständige Banken überleben.
Meine Bank ist krank
Krankes Spar-Schwein

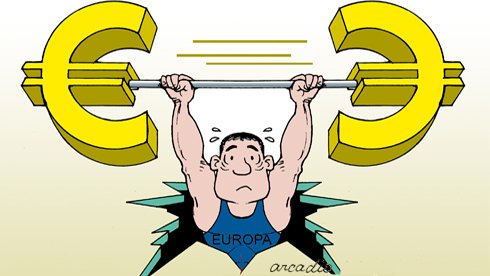
Ist der Euro plötzlich wieder obenauf?

Der Dollar-Kurs fällt derzeit drastisch, der Euro erholt sich. Viele halten das nur für eine überfällige Korrektur. Doch die eigentliche Ursache sind tiefe Verschiebungen in der Weltwirtschaft.

„Kreuziget ihn“ und „Hosianna“ liegen bekanntlich nahe beisammen. An einem Tag ist etwas unten durch, doch schon am nächsten ist es wieder bei allen begehrt. So geht es gerade dem Euro.

Nach einem beispiellosen Absturz des Kurses in den vergangenen Monaten ist die Stimmung plötzlich umgeschlagen. Am Mittwoch tat er einen kräftigen Sprung über 1,10 Dollar und steigt seither unablässig weiter. Am Donnerstagmorgen erreichte er schon 1,1250 Dollar.

Auch die Devisenexperten wurden davon völlig überrascht. Es ist noch nicht lange her, dass sich Währungsanalysten weltweit darin überboten, möglichst früh die Parität zwischen Euro und Dollar zu prognostizieren.

Nun gebe es plötzlich mehr und mehr Analysten, die einen deutlich schwächeren Dollar und damit mittelfristig höhere Euro-Kurse prognostizieren. Heftige Verschiebungen in der Weltwirtschaft.
Und plötzlich ist der Euro wieder obenauf

https://twitter.com/cartoonarcadio

https://twitter.com/cartoonarcadio

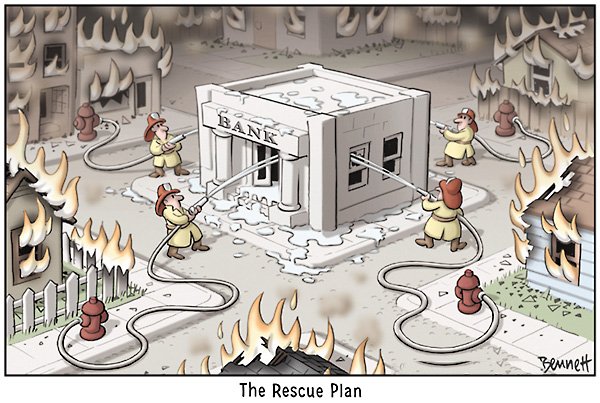
Wo ist die nächsten Systemkrise?

Liquidität an den Finanzmärkten: Seit dem Ausbruch der Finanzkrise forsten Aufsichtsorgane den Finanzsektor nach möglichen Systemrisiken durch. Grosses Kopfzerbrechen bereitet eine geringere Liquidität.

Gerald Hosp berichtet:  Innert kurzer Zeit schwankten im letzten Oktober die Renditen zehnjähriger US-Staatsanleihen um 37 Basispunkte – was zunächst nicht spektakulär klingt. Man muss sich aber vor Augen führen, dass die prozentualen Preisveränderungen nach dem Kollaps der Investmentbank Lehman Brothers im Jahr 2008 geringer ausgefallen waren. Im Nachgang dieses «flash crash» wurden viele Theorien herumgereicht, warum es zu den schroffen Marktbewegungen gekommen war, obwohl die Nachrichtenlage nicht als besonders schwerwiegend galt. Für viele Kommentatoren und Regulierungsbehörden sind die Vorgänge im Oktober ein Beleg schwindender Liquidität am Anleihemarkt. Vor kurzem reihte sich Jamie Dimon, der Chef der amerikanischen Grossbank JP Morgan, in den Reigen der Warner ein.

Weniger Marktmacher
Märkte sind liquide, wenn Investoren ohne grosse Verzögerungen, zu niedrigen Kosten und zu einem Preis nahe dem Marktwert Wertpapiere kaufen und verkaufen können. Trifft dies nicht zu, steckt Sand im Getriebe. Der Gouverneur der Bank of England, Mark Carney, hatte 2014 darauf hingewiesen, dass beim Obligationenhandel die Zeitdauer, um eine Handelsposition abzuwickeln, heute sieben Mal länger sei als 2008. Unter solchen Bedingungen stellt sich die Frage nach der Effizienz der Märkte.

Starke Preiskorrekturen sind in erster Linie Ausdruck eines normalen Marktverhaltens. So kann ein Risikoappetit, der sich verändert hat, im Marktzyklus zu einem Wandel im Anlageverhalten führen. Viele Aufsichtsbehörden und Beobachter fragen sich aber, ob regulatorische Eingriffe nicht eine strukturelle Änderung der Kapitalmärkte mit sich gebracht haben. Bisher stellten an vielen Märkten Marktmacher, meist Investmentbanken, Liquidität zur Verfügung, indem sie als Käufer und Verkäufer auftreten und ein Inventar an Wertpapieren halten. Für ihre Dienste und für das Übernehmen des Risikos werden sie entlohnt. Mit den neuen Eigenkapitalvorschriften für Finanzinstitute, die die Systemstabilität erhöhen sollen, sank aber die Bereitschaft traditioneller Market-Maker, das Risiko in ihre Bücher zu nehmen. Banken konzentrieren sich auf Aktivitäten, die einen geringeren Kapitalbedarf haben. Zudem verringerten die Institute auch den Eigenhandel.

Laut einer jüngst erschienenen Studie von Morgan Stanley und Oliver Wyman reduzierten Investmentbanken seit 2010 ihre risikogewichteten Aktiva um 40% und ihre Bilanzsumme um 20%. Zugleich wirkt aber auch die ultralockere Geldpolitik der Zentralbanken: Wegen der niedrigen Zinsen und des Hungers der Investoren nach Rendite nahmen die Emissionen von Anleihen zu – derzeit soll es um 2,4-mal mehr neue Bonds geben als 2005. Dadurch erhöht sich die Wahrscheinlichkeit, dass manche Anleihen nur sehr wenig gehandelt werden. Die Liquidität am Sekundärmarkt, wo Obligationen ge- und verkauft werden können, dünnt sich aus.
Studie von Morgan Stanley und Oliver Wyman

www.claybennett.com

www.claybennett.com

Emerging Markets Klar doch

Finanzkompetenz oder „Financial Literacy“ Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Wir reden vom Potential und von den Risiken einer Investition in die Aktienmärkte der aufstreben Länder (Emerging Markets) und diskutieren anhand einer Periodentabelle die Performance der entsprechenden Märkte in den letzten Jahren.
Emerging Markets Klar doch

VW nominiert zwei neue Frauen für den Aufsichtsrat

Nachfolge des Ehepaars Piëch:

Julia Kuhn-Piëch und Louise Kiesling und  ziehen als neue Aufsichtsratsmitglieder in das Julia Kuhn-Piëch (34) und Louise Kiesling (57)Kontrollgremium bei Volkswagen ein. Sie rücken für das Ehepaar Piëch nach. Nach dem Rückzug von Firmenpatriarch Ferdinand Piëch und seiner Ehefrau sind zwei Nachfolgerinnen für den VW-Aufsichtsrat bestimmt worden. Das Amtsgericht Braunschweig habe auf Antrag des VW-Vorstands Louise Kiesling und Julia Kuhn-Piëch mit sofortiger Wirkung zu Mitgliedern des Kontrollgremiums bestellt, teilte Volkswagen am Donnerstag mit.
Damit erfüllt die Seite der Kapitaleigner im VW-Aufsichtsrat die von 2016 an geltende Zielvorgabe von 30 Prozent Frauenanteil schon heute. Annika Falkengren ist die dritte Frau auf der insgesamt zehnköpfigen Kapitalseite. Auf Seiten der Arbeitnehmer sitzt bisher erst eine Frau: Babette Fröhlich von der IG Metall.

Louise Kiesling ist nach Informationen der Deutschen Presse-Agentur aus Kreisen der Salzburger PS-Dynastie eine Tochter von Louise Daxer-Piëch. Julia Kuhn-Piëch ist eine Tochter von Hans Michel Piëch, der bereits im Aufsichtsrat sitzt und Ferdinand Piëchs jüngerer Bruder ist.

Die 57-jährige Kiesling hat den Angaben zufolge nach Studienabschlüssen in Modedesign (Universität für Angewandte Kunst, Wien) und Automobildesign (Royal College of Art, London) als Designerin in Deutschland, Österreich und Großbritannien gearbeitet. Sie ist Gesellschafterin und Geschäftsführerin mehrerer Unternehmen. Im vergangenen Jahr übernahm sie die insolvente Textilmanufaktur Backhausen.
Julia Kuhn-Piëch ist erst 34 Jahre alt, wohnt in Salzburg und ist Immobilienkauffrau. Sie übt bereits eine Aufsichtsratsfunktion bei der VW-Nutzfahrzeugtochter MAN aus. Sie studierte Jura und anschließend an der Technischen Universität Wien Immobilien- und Liegenschaftsmanagement.

Piëch war am vergangenen Wochenende im Machtkampf um die Führung bei VW von allen Ämtern in dem weltumspannenden Konzern zurückgetreten. Seine Frau Ursula hatte ihr Aufsichtsratsmandat ebenfalls niedergelegt. Eine Vorentscheidung für den Chefposten der Kontrolleure sind die beiden Personalien aber noch nicht. Er wird aktuell kommissarisch vom Vize-Aufsichtsratschef Berthold Huber geführt. Der ehemalige Chef der IG Metall wird auch die VW-Hauptversammlung nächsten Dienstag leiten.
VW nominiert zwei neue Mitglieder fuer den Aufsichtsrat
VW