Vor dem Sprung ins kalte Wassser

EU beugt sich über Zinsbesteuerung
Die EU-Kommission sieht sich auf gutem Weg, mit der Schweiz und weiteren Drittstaaten einen Übergang zum AIA auszuhandeln. Damit wird ein EU-interner Durchbruch zur Zinsbesteuerung noch im März wahrscheinlich.

«Die EU steht kurz vor historischen Abkommen mit unseren Nachbarstaaten, die wir vor noch nicht langer Zeit nicht für möglich gehalten hätten»: Derart euphorisch berichtet der EU-Steuerkommissar Algirdas Semeta in einem Brief an die Finanzminister der 28 EU-Staaten über seine laufenden Verhandlungen mit der Schweiz, Liechtenstein, Andorra, Monaco und San Marino über die Ausweitung ihrer Zinsbesteuerungsabkommen mit der EU. Alle fünf Drittstaaten hätten akzeptiert, dass der einzige realistische Weg nach vorn darin liege, die einschlägigen Beziehungen mit der EU am globalen Standard für den automatischen Informationsaustausch (AIA) zwischen den Steuerämtern auszurichten, den die OECD derzeit ausarbeite.
Vor dem Sprung ins kalte Wassser

Sprung ins kalte Wassser

Der perfekte Plan für die Pension

Budget und Geldanlage-Strategie

Eine gute Planung der Pensionierung lohnt sich. So lassen sich die Alterseinkünfte sicherstellen und Steuern sparen. Zu empfehlen ist unter anderem die Aufstellung eines Budgets sowie eine Strategie für die Geldanlage.

Mit der Pensionierung beginnt für die meisten Menschen die «Verzehrphase», wie es im Finanzjargon heisst. Das angesparte Vorsorgekapital wird nun nach und nach aufgebraucht – es sei denn, es gelingt, den Lebensunterhalt von Kapitalerträgen oder Mieteinnahmen zu bestreiten. Für die neue Lebensphase ist eine gute finanzielle Planung notwendig, und den baldig Pensionierten stellen sich allerhand Fragen.
Der perfekte Plan für die Pension

Der perfekte Plan für die Pension

Unsicherheit belastet einstige Börsenlieblinge

Immobilienaktien in der Gefahrenzone

Viele Jahre entwickelten sich Schweizer Immobilienaktien erfreulich, 2013 haben sie dagegen enttäuscht. Zwar sprechen nun wieder mehr Gründe für sie, vom Marktzyklus und von einer Flut regulatorischer Vorschriften droht jedoch viel Gegenwind.

Wie geht es weiter mit den Schweizer Immobilienaktien? Lange Zeit haben sie zu den Lieblingen der Anleger gezählt. Das ist kein Wunder, haben sie doch in den vergangenen zehn Jahren eine durchschnittliche Performance (Kursentwicklung und Dividenden) von fast 9% pro Jahr erzielt und auch in schwierigen Zeiten an den Aktienbörsen, wie etwa 2008 und 2011, besser abgeschnitten als der Gesamtmarkt. Umso enttäuschender aus Investorensicht verlief 2013. In diesem Jahr legte der Markt gemessen am Swiss-Performance-Index rund 25% zu, und der SXI-Real-Estate-Index verlor fast 7%.
Immobilienaktien in der Gefahrenzone
Immobilienaktien-in-der-Gefahrenzone


Globale Schulden steigen auf 100 Billionen Dollar

Folge der Krise

Im Zuge der Finanzkrise haben die Regierungen enorme Beträge in das Bankensystem gepumpt, um eine weitere Eskalation zu vermeiden. Der weltweite Schuldenberg hat deshalb massiv zugenommen.

Seit der schweren Finanz- und Wirtschaftskrise haben sich die weltweiten Schuldenberge nach Angaben der Bank für Internationalen Zahlungsausgleich (BIZ) weiter massiv aufgetürmt. Mitte des vergangenen Jahres habe das Volumen aller im Umlauf befindlichen  Schuldtitel schätzungsweise 100 Billionen Dollar (72 Billionen Euro) betragen, heißt es in dem am Sonntag veröffentlichten Quartalsbericht der Dachorganisation der Notenbanken.

Zum Vergleich: Vor der Lehman-Pleite 2008 hatte der Schuldenberg laut BIZ-Schätzungen im Jahr 2007 ein Volumen von etwa 70 Billionen Dollar.
Globale Schulden steigen auf 100 Billionen Dollar

Schulden

Wie die Steueraffäre ans Licht kam

Der Fall Uli Hoeneß

Seit knapp einem Jahr ist klar: Uli Hoeneß hatte ein Konto in der Schweiz. Ab Montag steht er nun wegen Steuerhinterziehung vor Gericht. Eine Chronologie der Affäre.

Uli Hoeneß muss sich vor Gericht verantworten. Im März letzten Jahres erging
ein Haftbefehl, der durch eine Millionenkaution außer Vollzug gesetzt ist.

Im Jahr 2012 erreichen den stern verlässliche Informationen, dass ein Spitzenmann aus der Fußball-Bundesliga auf einem Depotkonto bei der Schweizer Privatbank Vontobel heimlich ein riesiges Vermögen von umgerechnet mehreren hundert Millionen Euro gebunkert haben soll. Die Nummer des Kontos: 4028BEA.

14. Januar 2013: An Montagmorgen konfrontiert der stern die Vontobel mit einer Reihe detaillierter Fragen zu dem geheimen Schatz – ohne Namen noch, wem er gehören könnte. Die Bank lehnt einen Kommentar mit Verweis auf das Bankgeheimnis ab.

15. Januar 2013: Nach Medienberichten soll Vontobel ihren Top-Kunden Uli Hoeneß spätestens an diesem Dienstag vor den stern-Recherchen gewarnt haben. Daraufhin haben laut „Süddeutsche Zeitung“ ein Anwalt, ein Steuerberater sowie ein pensionierter Münchner Steuerbeamter bei der Vontobel versucht, auf die Schnelle Unterlagen für eine Selbstanzeige zusammenzustellen. Erst nach Mitternacht seien Papiere aus der Schweiz auf dem Email-Account von Hoeneß’ Ehefrau Susanne eingegangen.

Die Angaben zu den Abläufen sind allerdings bis heute widersprüchlich. In einem Telefonat mit dem damaligen stern-Chefredakteur Andreas Petzold etwa hatte Hoeneß zunächst angegeben, er habe die Selbstanzeige von langer Hand geplant und schon am Samstag, 12. Januar, bei seinem örtlichen Finanzamt in Rosenheim eingereicht – demnach bevor stern-Recherchen die Bank aufschreckten. Später verbreitete Hoeneß eine andere Version: Der Zeitschrift „Sport Bild“ sagte er, die Selbstanzeige sei am „17. Januar“ eingereicht worden.
Wie die Steueraffaere ans Licht kam

Mario Lars www.farbfiguren.de

Mario Lars
www.farbfiguren.de

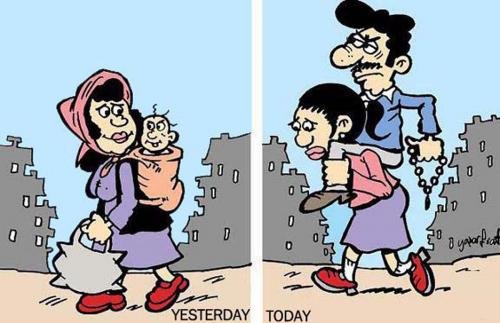
Weltfrauentag: Ihr eigener Chef

Frauen haben am Arbeitsmarkt noch immer weniger Chancen als Männer. Viele gründen deshalb ihre eigene Firma.

Die Politik will es, die Wirtschaft auch. Und trotzdem will es nicht so recht gelingen mit der Gleichberechtigung der Frauen am Arbeitsmarkt, meint Katja von der Bey. „Frauen können nicht im gleichen Maße am gesellschaftlichen Wohlstand teilhaben wie Männer“, kritisiert sie. Von der Bey unterstützt deshalb Frauen dabei, sich als Unternehmerinnen selbständig zu machen. Sie ist Chefin der Berliner Weiberwirtschaft – einer Genossenschaft, die Frauen Gewerberäume für ihre Firmengründung stellt. Finanziert wird das Projekt von 1700 Frauen, die sich als Genossen an der Weiberwirtschaft beteiligen. Der Andrang auf die Räume für Unternehmerinnen ist groß, die Warteliste lang.
Ihr eigener Chef

women self employed

Frauen sind die Budget-Sanierer

Je kleiner das Haushaltsbudget, desto eher wird es von Frauen verwaltet. Veranlagen ist nach wie vor ein Thema der Männer.

Anlässlich des Internationalen Frauentags rückt das Thema „Frauen und Geld“ wieder in den Fokus. Viel geändert hat sich dabei in den vergangenen Jahren nicht. „Noch immer verwalten vier von zehn Frauen das Haushaltsbudget“, sagt Susanne Höllinger, Vorstandschefin der Kathrein Privatbank. Dabei zeichnet sich ab: je kleiner das Budget ist, desto eher wird es von Frauen verwaltet. „Frauen sind der Budget-Sanierer und achten darauf, dass sich alles ausgeht“, sagt Höllinger.

Geht es um die Bereiche Sparen und Veranlagen, wird das Geldthema plötzlich männlich. Das sei auch der Grund, warum das Private Banking deutlich mehr männliche Kunden zählt. Bei Frauen vermutet Höllinger eine „psychische Barriere“, die im Arbeitsverhältnis begründet ist. Fast jede zweite Frau geht einer Teilzeitbeschäftigung nach und trage daher weniger zum Haushaltseinkommen bei. Daher könne die Haltung „Da rede ich nicht mit“ kommen. Frauen würden zudem ihr Geld verstärkt ins Haushaltsbudget einfließen lassen, während Männer übriges Geld gerne sparen oder veranlagen. „Die Risikobereitschaft der Männer ist größer“, sagt Höllinger. Das zeige sich auch, wenn man die Veranlagungen von Frauen und Männer vergleiche: Männer erwirtschaften im Schnitt die höhere Rendite.

Frauen sollten zudem ihre finanzielle Vorsorge für das Alter besser im Auge haben. Zu diesem Schluss kommt auch die Erste Bank. Karenzzeiten und Teilzeitarbeit reißen oft eine große Lücke in den Pensionsanspruch, es droht Altersarmut. Richtig vorsorgen heiße laut den Erste-Bank-Experten auch, über die finanzielle Situation in einer Partnerschaft Bescheid zu wissen. Finanzielle Unabhängigkeit anzustreben stehe nicht im Widerspruch zu einer guten Beziehung und habe nichts mit Misstrauen zu tun, sagt Erste-Bank-Vertriebsleiterin Birte Quitt.
Stolpersteine

Immer wieder komme es vor, dass Frauen – etwa nach dem Tod des Partners – über die finanzielle Situation nicht Bescheid wüssten, sagt Höllinger. Unterschätzt werde auch die Zeichnungsberechtigung für ein Konto. Diese erlischt im Todesfall. „Ist eine Frau nicht auch als Kontoinhaberin deklariert, kann sie im Todesfall des Partners nicht einmal mehr Geld abheben“, warnt Höllinger.

„Jeder sollte wissen, wie viel Geld im Monat verbraucht wird und wie viel für Notfälle auf der Seite liegt“, sagt Quitt. 59 Prozent der Österreicher, die in einer Beziehung leben, haben getrennte Konten, zeigt eine Umfrage der Erste Bank. Ein Fünftel führt ein Gemeinschaftskonto, und ein weiteres Fünftel hat beides: ein Konto für gemeinsame Kosten und zusätzlich getrennte Konten.
Frauen sind die Budget-Sanierer

 doug rogers dougsamu.wordpress.com

dougsamu.wordpress.com


Erwerbstätigkeit von Frauen in Deutschland deutlich über EU-Durchschnitt

Im Vergleich zu den anderen Staaten der Europäischen Union (EU) sind Frauen in Deutschland überdurchschnittlich häufig erwerbstätig. Wie das Statistische Bundesamt (Destatis) anlässlich des Internationalen Frauentages am 8. März mitteilt, waren im Jahr 2012 in Deutschland 17,7 Millionen Frauen im Alter von 20 bis 64 Jahren erwerbstätig. Das entsprach 71,5 % dieser Altersgruppe. Noch höher waren die Erwerbstätigenquoten nur in den Niederlanden (71,9 %), Dänemark (72,2 %), Finnland (72,5 %) und vor allem Schweden (76,8 %). Der EU-Durchschnitt lag bei 62,3 %.

Die Erwerbstätigkeit von Frauen in Deutschland hat in den letzten zehn Jahren deutlich zugenommen. 2002 lag die Erwerbstätigenquote von Frauen in Deutschland noch bei 61,8 %. Die stärkste Zunahme wiesen dabei die älteren Frauen auf. Die Erwerbstätigenquote der 60- bis 64-Jährigen stieg von 14,5 % im Jahr 2002 auf 38,7 % im Jahr 2012 an.

Trotz des starken Anstiegs sind Frauen aber weiterhin deutlich seltener erwerbstätig als Männer. Die Erwerbstätigenquote der Männer von 20 bis 64 Jahren in Deutschland lag 2012 bei 81,8 %.
Eurostat –  Presse Eurostat
Datenbank

By komikadam

by komikadam