Wird die monetären Liquiditätswelle für Anleger gefährlich?

Verzerrte Preis- und Bewertungssignale: Monetäres Harakiri belastet Renditeaussichten

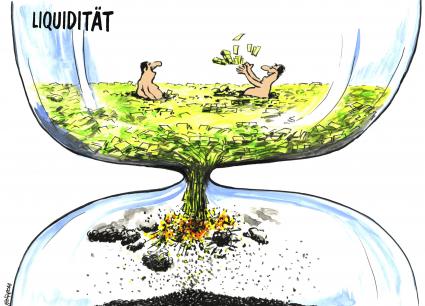
Die Aktien- und Bondmärkte boomen aufgrund einer gigantischen Liquiditätswelle. Die hohe Bewertung lässt aber künftig vielfach nur noch unterdurchschnittliche Erträge erwarten.
Nach einem holprigen Start ins Jahr 2015 tendieren die Kurse an den Börsen eher nach oben als nach unten, die Renditen von Bonds solider Schuldner verzeichnen Tiefststände in Serie, Erdöl kostet knapp die Hälfte dessen, was noch vor einem Jahr üblich war, und der Dollar zeigt relative Stärke.
Damit scheinen sich die meisten Trends der letzten Jahre ungeachtet aller Widersprüche fortzusetzen. Die Anleger lassen sich selbst von neuerlichen Turbulenzen in Griechenland nicht verunsichern. Offensichtlich gehen sie davon aus, dass Unternehmen die historisch unglaublich günstigen Refinanzierungsbedingungen in satte Gewinne umwandeln und in Form von Rückkäufen oder Ausschüttungen an die Aktionäre weitergeben können. Selbst nach starken Avancen und trotz den zum Teil anspruchsvollen Bewertungen vertrauen sie weiter auf die Zentralbanken. Verwöhnt von deren erklärter Strategie, die Vermögenspreise möglichst hoch zu halten, und von der Erfahrung, dass sie dann stabilisierend eingreifen, wenn aufgrund eines externen Schocks grössere Kursrückschläge oder gar ein Trendwechsel nach unten droht, werden solche nicht mehr als Risiko, sondern als Kaufgelegenheit wahrgenommen. Dieser Effekt hat längst dazu geführt, dass Baissiers im klassischen Sinne als ausgestorben gelten können.
Monetaeres Harakiri belastet Renditeaussichten
Liquiditaetsrisiken

Zentralbank – was ist das?

Finanzkompetenz oder „Financial Literacy“ Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Die Zentralbank ist nicht einfach „irgendeine“ Bank und die Bank of Amerika ist nicht die amerikanische Zentralbank. Im heutigen Video erläutern wir, was die Aufgaben einer Zentralbank sind, wie sie diese wahrnimmt und was der Unterschied ist zu einer normalen Geschäftsbank.
Zentral- Banken

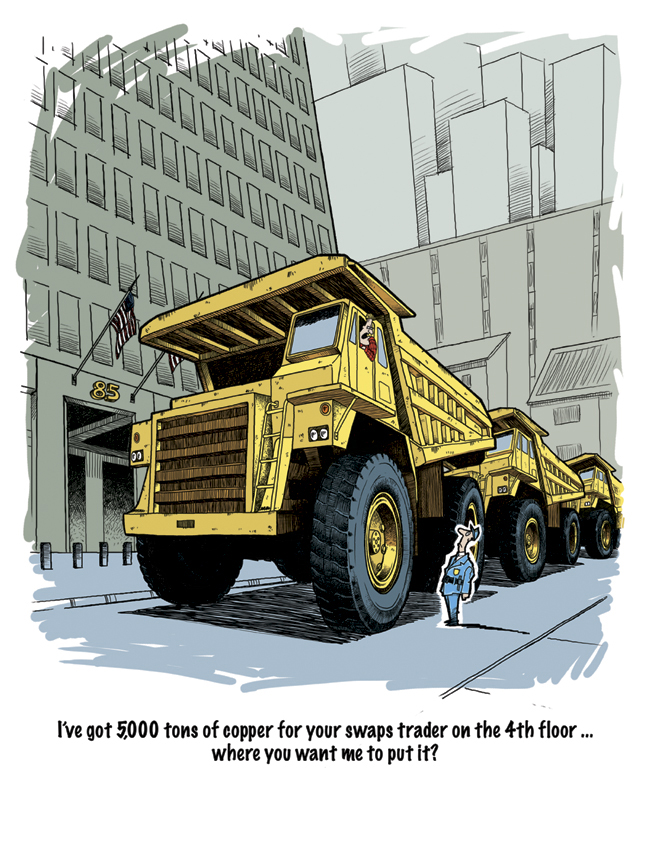
Obskure Lagerhäuser lasten auf dem Metallmarkt

Rohwarenbranche: Banken gerieten wegen des Geschäfts mit Lagerhäusern für Metalle in Kritik. Ihr Rückzug löst aber nicht das grundsätzliche Problem der Intransparenz.

Heimlicher Riese Schweiz

Dabei kommen die Politiker beinahe zu spät. Die amerikanischen Grossbanken zogen und ziehen sich bereits aus dem Geschäft mit dem physischen Handel von Rohwaren zurück. Ende Dezember war bekanntgeworden, dass die Investmentbank Goldman Sachs die Lagerhaus-Gesellschaft Metro International Trade Service an die Gebrüder Reuben verkaufen wird. Zuvor hatte bereits JP Morgan unter anderem das Lagerhausunternehmen Henry Bath an den Rohwarenhändler Mercuria Energy Group veräussert. Der Versuch von Morgan Stanley, das physische Erdölgeschäft an den staatlich kontrollierten russischen Konzern Rosneft abzugeben, ist vorläufig an den amerikanischen Behörden gescheitert, die dafür keine Einwilligung geben wollten.

Damit ist das Geschäft mit Lagerhäusern, die von der London Metal Exchange (LME) zertifiziert sind, verstärkt in den Händen von Unternehmen, die weniger strikt reguliert werden und vielfach einen Bezug zur Schweiz haben. Die schillernde Investmentgesellschaft Reuben Brothers gibt einen Geschäftssitz in Genf an. Mercuria ist ebenfalls in Genf angesiedelt. Dem Zuger Rohwarenkonzern Glencore gehört Pacorini Metals, ein weiterer Betreiber von LME-Lagerhäusern. Trafigura, ein weiteres Handelshaus mit Sitz am Genfersee, besitzt die Lagerhaus-Gesellschaft Impala. Metro, Pacorini und Henry Bath gehören zusammen mit der niederländischen, privat gehaltenen Gesellschaft C. Steinweg zu den «grossen vier».
Obskure Lagerhaeuser lasten auf dem Metallmarkt
Pillage

Zum Jahresende Katzenjammer

Rohwarenmärkte: Der tiefe Erdölpreis drückt auf den Kapitalmarkt.
Vor Jahresfrist stand an dieser Stelle die Bemerkung, die Banken seien für 2014 pessimistisch gestimmt. Kein Prognostiker hätte sich wohl träumen lassen, wie sehr sich diese Prognose im Verlauf des vergangenen Jahres, aber vor allem gegen dessen Ende, bestätigen sollte. In der Tat verloren die massgeblichen Preisindizes bis Mitte Dezember allesamt mehr als im Vorjahr. So fiel der Bloomberg-Total-Return-Index knapp 16%, derweil die Kennzahl des Commodity Research Bureaus (CRB) um rund 17% zurückging. Der stärker energielastige Index von Goldman Sachs (GSCI) verlor angesichts des sich gegen Ende des Jahres beschleunigenden Erdölpreiszerfalls nicht weniger als 32%. Allen Kennzahlen war eigen, dass sie eigentlich erst ab der Jahresmitte unter das Niveau vom Jahresanfang zu sinken begannen. Am besten abgeschnitten hat letztlich das Metall-Barometer der London Metal Exchange (LME) mit minus fünf Punkten, aber nur wegen einer Sondersituation bei Nickel.
Katzenjammer zum Jahresende
Katzenjammer

Geld sofort

‚Geld sofort‘ ist eine deutsche Filmkomödie unter der Regie von Johann Alexander Hübler-Kahla.
Der Film basiert auf der Vorlage „Eine kleine Geschichte aus einer grossen Stadt“ von Gabriel D’Hervilliez.

Der Film zeigt in beeindruckender Klarheit, wie die Finanzbranche funktioniert – und warum das Elend der Schuldner und das Glück der Banken zeitlos sind. Die Mechanismen funktionieren auf der Mikro-Ebene (Bankkunde), der Makro-Ebene (Staatsanleihen) und der Meta-Ebene (Hedge Fonds). Trostreich an dem Film ist, dass sich die Tricks bei Krediten und Bank-Geschäften seit Jahrzehnten nicht geändert haben. Der Spruch, früher sei alles besser gewesen, erweist sich als nostalgischer Irrtum. Die Menschen ändern sich nicht – weder zum Guten, noch zum Schlechten.Erhardt

Allerdings nimmt der Film eine unterwartete Wendung, die man in dieser Konsequenz aktuell nicht mehr allzu häufig findet.

Mögliche Notenbank-Hilfen begeistern die Börsianer

Dax über 9700 Punkten

Nach einem trüben Jahresstart nimmt der deutsche Aktienmarkt am Donnerstag deutlich an Fahrt auf. Wieder hoffen Anleger auf neue Geldspritzen seitens der Notenbanken. Grund sind die jüngsten Deflations-Zahlen aus der Eurozone. Der Dax legt fast 2,4 Prozent zu
Die Hoffnung auf Unterstützung durch die Notenbanken hat den deutschen Aktienmarkt am Donnerstag stark beflügelt. Der wieder aufkeimende Optimismus der Anleger ließ den Dax bis 16.30 Uhr 2,4 Prozent auf fast 9750 Punkte steigen. Bereits am Mittwoch hatte der deutsche Leitindex seinen Abwärtstrend vom Jahresanfang gestoppt.
Der Index der mittelgroßen Werte, der MDax , stieg am Donnerstag um 1,8 Prozent auf 17147 Punkte. Der Technologiewerte-Index TecDax zog um 2,6 Prozent auf 1403 Punkte an. Beim EuroStoxx50 , dem als Leitindex der Eurozone, stand ein Plus von 2,9 Prozent zu Buche.
Moegliche Notenbank-Hilfen begeistern die Boersianer

Harm Bengen www.w-t-w.org/en/harm-bengen www.harmbengen.de

Harm Bengen
www.w-t-w.org/en/harm-bengen
www.harmbengen.de

Rendite der griechischen Staatsanleihen über 10 Prozent

Vertrauenskrise:  Die Rendite der zehnjährigen griechischen Staatsanleihen steigt erstmals seit knapp anderthalb Jahren über zehn Prozent. Grund ist die neuentfachte Debatte über einen Ausstieg Griechenlands aus der Euro-Zone.

Griechenlands Probleme haben am Finanzmarkt Konsequenzen

In Griechenland spitzt sich die Lage an den Finanzmärkten weiter zu. So treibt die Sorge vieler Anleger vor einem Euro-Austritt Griechenlands Refinanzierungskosten in die Höhe und belastet die Kursentwicklung an der Börse. Die Rendite zehnjährigen Staatsanleihen des mit gut 170% des Bruttoonlandprodukts verschuldeten Landes ist am Mittwoch erstmals seit knapp anderthalb Jahren wieder über die Marke von 10% gestiegen, nachdem sie noch im Oktober des vergangenen Jahres auf bis zu 5,45% gefallen war. Zudem musste der griechische Staat die Investoren bei der Versteigerung von Geldmarktpapieren mit einer höheren Prämie locken. Die durchschnittliche Rendite kletterte auf 2,30% von zuvor 2,15%, wie die Finanzagentur mitteilte. Der Staat nahm mit dem Papier 1,625 Mrd. € ein.
Rendite der griechischen Staatsanleihen ueber 10 Prozent

Harm Bengen www.w-t-w.org/en/harm-bengen www.harmbengen.de

Harm Bengen
www.w-t-w.org/en/harm-bengen
www.harmbengen.de

Warum wollen junge Leute keine Start-Ups gründen?

Unternehmer: USA und Deutschland verlieren einen Mythos:
Junge Leute wollen keine Start-Ups gründen

Junge Amerikaner und junge Deutsche haben wenig Interesse daran, eigene Unternehmen zu gründen. Die Zahl der Jungunternehmer ist in den USA auf einen Tiefstand gefallen, die zahl der Startup-Gründungen wächst langsamer. Finanzielle Unsicherheit bremst Umfragen zufolge auch in Deutschland die Bereitschaft, als Unternehmer für Innovationen zu sorgen.
Junge Leute wollen keine Start-Ups gruenden
Gründung

Niedrige Zinsen für viele Jahre

Schweiz: Leichtes Spiel für Schuldenmanager des Bundes.

Anne-Barbara Luft berichtet: Das niedrige Zinsniveau hat 2014 den Schuldenverwaltern der Eidgenossenschaft die Arbeit erleichtert. Die attraktiven Finanzierungskosten konnten für viele weitere Jahre gesichert werden.

Für die Schweizer Finanzverwalter war 2014 wieder ein gutes Jahr. Entgegen den Erwartungen der meisten Marktteilnehmer sind die Zinsen auch in diesem Jahr weiter auf ein rekordtiefes Niveau gefallen. Die Rendite für Schweizer Staatsanleihen mit zehn Jahren Laufzeit lag Anfang 2014 noch bei 1,22%, inzwischen werden diese Obligationen zu 0,29% gehandelt. Europaweit ist ein Renditerückgang von 75 Basispunkten seit Jahresbeginn aber sogar eher wenig. Deutsche Bundesanleihen mit dieser Laufzeit verbuchten einen Rückgang der Rendite von fast 140 Basispunkten. Bei der britischen Benchmark-Anleihe gab die Rendite mehr als 120 Basispunkte nach. Eidgenossen mit zwei Jahren Laufzeit werden ebenso wie deutsche, französische und niederländische Obligationen bereits seit längerem mit negativem Vorzeichen gehandelt. In diesem Jahr rutschte die Rendite um 22 Basispunkte auf –0,37% ab.
Leichtes Spiel für Schuldenmanager des Bundes
Verschuldungsgrenze

Äußerungen von Mario Draghi drücken den € Kurs

Euro fällt auf 1,20 Dollar: Äußerungen von Mario Draghi drücken den Kurs

Die Zinsen im Euroland bleiben niedrig. Weil EZB-Chef Draghi die Geldpolitik noch weiter lockern will, verliert die Gemeinschaftswährung gegenüber dem Dollar weiter an Wert. Dabei gibt es Vor- und Nachteile.
Seit dem Sommer kennt der Kurs des Euro nur eine Richtung: nach unten. Fast vergessen scheinen die Zeiten, als die europäische Gemeinschaftswährung an der Marke von 1,40 Dollar kratzte. Das war erst im Mai vergangenen Jahres. Nun, knapp acht Monate später, liegt der Euro-Kurs gerade noch über der Marke von 1,20 Dollar – ein Minus von etwa 14 Prozent und der tiefste Stand seit viereinhalb Jahren. Aber damit nicht genug: Manche Experten rechnen in den kommenden Monaten gar mit einem noch niedrigeren Kurs. An der Entschlossenheit von Europas obersten Währungshütern im Kampf gegen die niedrige Inflation gibt es nach Ansicht von Fachleuten kaum noch Zweifel.
Aeußerungen von Mario Draghi druecken den Kurs
Euro