Sorgenkind Griechenland

«Grexit-Sorgen» Griechische Rendite auf 28-Monate-Hoch

Griechenland sorgt unter Anlegern wieder einmal für Nervosität. Die Sorge, Griechenland werde demnächst zahlungsunfähig, geht von der Tatsache aus, dass der Regierung des Landes die Zeit davonläuft, um sich mit seinen Gläubigern auf Strukturreformen und Modalitäten zur Auszahlung von weiteren Finanzhilfen zu einigen. Die Zweifel wurden unter anderem von Berichten geschürt, wonach die griechische Regierung beim Internationalen Währungsfonds unter der Hand um den Aufschub für die Rückzahlung einer Kreditrate gebeten habe. Zudem hat die Rating-Agentur S&P die Bonitätsnote des Landes von «B–» auf «CCC+» abgestuft und den Ausblick als «negativ» bezeichnet.
Griechische Rendite auf 28-Monate-Hoch

www.koufogiorgos.de

www.koufogiorgos.de

IWF zu Lebensversicherungen

Dass die Lebensversicherer unter den niedrigen Zinsen leiden, galt bislang vor allem als 0,,3990304_4,00Problem für die Sparer. Doch der IWF warnt jetzt, dass die Schieflage eine neue Finanzkrise auslösen könnte.

Die Lebensversicherung hat in den vergangenen Jahren eine spektakuläre, wenn auch unrühmliche Karriere hingelegt: Von einer langweiligen weil grundsoliden Anlageform hat sie sich gewandelt zu einer der größten Gefahren für die Stabilität des europäischen Finanzsystems. Davor warnt der Internationale Währungsfonds (IWF).
Lebensversicherungen koennten naechste Krise bringen
Financial Stability Overview/

Harm Bengen www.w-t-w.org/en/harm-bengen/

Harm Bengen
www.w-t-w.org/en/harm-bengen/

Erholt sich der Euro?

Oder ist der Euro angezählt?

Der Euro befindet sich nach wie vor in einer schwierigen Situation.
Der Kurs des Euro hat sich nach einer entscheidungsfreien Sitzung der Europäischen Zentralbank auf tiefem Niveau leicht stabilisiert. Für tiefere Kurse seien frische Impulse nötig, heisst es.
Der Euro ist immer wieder für spekulative Wetten gut. Hatte er im Verhältnis zum Dollar von Juni des vergangenen Jahres bis Mitte März 2015 bis zu einem Viertel seines Wertes verloren, so hat er sich am Mittwoch vergleichsweise robust entwickelt. Nach einer kurzen Zwischenerholung war er im Vorfeld des Treffens des zinsentscheidenden Gremiums der Europäischen Zentralbank (EZB) zwar wieder unter Druck geraten und bis auf $ 1.0534 gefallen. Da EZB-Präsident Mario Draghi aber mit keiner geldpolitischen Überraschung aufwartete und klar sagte, die Institution werde wie geplant europäische Anleihen im Wert von 60 Mrd. € monatlich am Markt erwerben, erholte sich der Kurs und konnte sich kurzfristig wieder bei der Marke von $ 1.06 stabilisieren.

Dafür gibt es verschiedene Gründe. Erstens feierte sich Draghi selbst, indem er erklärte, die von der EZB eingeleiteten Massnahmen zeigten erste Erfolge. Der Konjunkturausblick habe sich verbessert, weil die europäischen Unternehmen wettbewerbsfähiger und profitabler geworden seien. Damit meinte er die sich nach und nach zeigenden Konsequenzen der Kurseinbussen des Euro – ohne explizit von einer bewussten Schwächung reden zu wollen. Zudem bekräftigte er, den europäischen Leitzins nicht weiter senken zu wollen.
Neue Verkaufsimpulse für tiefere Kurse nötig
Euro

Viel Lippenstift und Minirock in schlechten Zeiten?

Befragt man den „Lippenstift-Indikator“ könnte es für die deutsche Wirtschaft bald bergab gehen. So hat der frühere Konzernchef von Estee Lauder, Leonard Lauder, beobachtet, dass in Phasen von Rezession und Unsicherheit außergewöhnlich viele Lippenstifte verkauft werden. Seine Schlussfolgerung: In schlechten Zeiten tragen Frauen gerne mal etwas dicker auf, um sich den teureren Kosmetiker- und Friseurbesuch oder neue Kleider zu sparen.

Die deutsche Wirtschaft strotzt vor Kraft. Doch schaut man abseits der amtlichen Statistik, zeigt sie sich alles andere als robust. Was Rocklängen, Lippenstift und Müll über die Konjunktur verraten.
Das sind die ungewohnlichsten Konjunkturindikatoren

svenner.de

svenner.de


Warum sind Deutschlands Investitionen schwach?

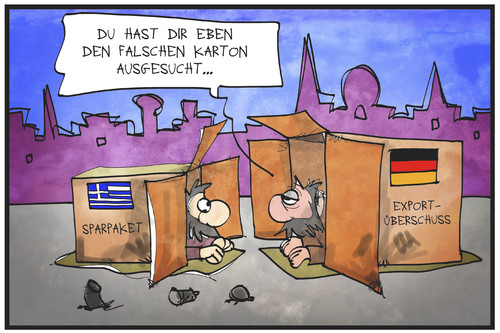
Exportüberschuss: In Deutschland wird zu wenig investiert, zugleich spielen wir bei den Exporten bald in unserer eigenen Liga. Die Unternehmenslobby fordert eine Senkung der Lohnkosten. Doch genau das Gegenteil wäre die richtige Lösung.

Wolfgang Münchau berichtet:  Es ist immer wieder erstaunlich, wie in einem Land der Hochtechnologien die einfachsten volkswirtschaftlichen Zusammenhänge nicht gesehen werden. Da ist etwa ein aktueller Bericht des Deutschen Industrie- und Handelskammertages, laut dem deutsche Firmen mehr als je zuvor ins Ausland investieren. Darüber zeigt man sich überrascht und diagnostiziert, wie immer, zu hohe Kosten, vor allem Lohnkosten. Sowohl die Diagnose des Problems als auch die sich daraus ergebenden Empfehlungen sind jedoch falsch.

Wenn ein Land einen Überschuss von Exporten gegenüber Importen hat, dann sollten Investitionen im Ausland nicht im geringsten überraschen. Der deutsche Überschuss wird in diesem Jahr rund 8,5 Prozent der gesamten Wirtschaftsleistung betragen. Für ein so großes Land wie Deutschland ist das enorm.

Nach dem Prinzip der doppelten Buchführung gibt es für den Handelsüberschuss einen Gegeneintrag in genau der gleichen Höhe. Den Leser sollte es nicht überraschen, dass es sich hierbei zu einem großen Teil um die oben zitierten Auslandsinvestitionen handelt. Die Leistungsbilanz weist neben der Differenz zwischen Importen und Exporten unter anderem auch die Überschüsse unserer Ersparnisse gegenüber den Investitionen aus. Das heißt, dass wir mehr sparen als investieren. Und da Ersparnisse und Investitionen sich am Ende immer ausgleichen, muss der Sparüberschuss im Ausland investiert werden. So funktioniert die globale Wirtschaft.
Was sich als schockierende Nachricht tarnt, ist nichts anderes als die Kehrseite einer viel schockierenderen Nachricht – nämlich der eines Handelsüberschusses, der alle Rahmen sprengt. Für eine normale Volkswirtschaft wäre das offensichtliche Anpassungsventil der Wechselkurs. Die heimische Währung würde aufwerten, deutsche Waren würden im Ausland teurer. Der Absatz ginge zurück, gleichzeitig würden ausländische Waren im Inland billiger. Deren Absatz würde steigen und der deutsche Exportüberschuss dadurch fallen.
Warum Deutschlands Investitionen so schwach sind
www.koufogiorgos.de
www.koufogiorgos.de

Ist das ist erst das Vorspiel?

Griechenland-Krise: Die Akteure im griechischen Schuldendrama nähern sich ersten Beschlüssen, die aber nur kurzfristige Probleme lösen würden.

René Höltschi Berichtet: Das Tauziehen um Hilfskredite für Griechenland nähert sich der Schlussphase. Kommt es zu einer Einigung, dürften fast nahtlos Verhandlungen über ein Anschlussprogramm folgen. Diese drohen noch heikler zu werden.

Hört man dem griechischen Finanzminister Janis Varoufakis zu, ist alles auf dem besten Weg: Er sei sicher, dass man sich am 24. April einigen werde, sagte er am Donnerstag zu Bloomberg TV über den Stand der Verhandlungen mit den Gebern. In EU-Kreisen ist man viel vorsichtiger. Am 24. April findet eine ohnehin geplante Sitzung der Finanzminister der Euro-Staaten (Euro-Gruppe) in Riga statt. Doch um dort eine zumindest vorläufige Einigung erzielen zu können, müssten die laufenden Gespräche der griechischen Behörden mit den Experten der EU-Kommission, der Europäischen Zentralbank (EZB) und des Internationalen Währungsfonds (IMF) über ein Reformprogramm ein paar Tage zuvor zu einem Ergebnis kommen, was laut Insidern deren erhebliche Beschleunigung erfordern würde. Die Lage ist unklar, aber ernst.
Und das ist erst das Vorspiel

www.facebook.com/DAVEGRANLUND

www.facebook.com/DAVEGRANLUND

Ehemaliger UBS-Banker bekennt sich schuldig

Hilfe bei Steuerhinterzieung in den USA

Der ehemalige UBS-Topbanker Hansruedi Schumacher hat sich schuldig bekannt, amerikanischen Kunden bei der Steuervermeidung in Millionenhöhe geholfen zu haben. Er deponierte sein Schuldeingeständnis beim zuständigen Gericht in Florida. Es gehe um Kundengelder von mehr als sieben Millionen Dollar, bestätigte sein Anwalt Peter Raben eine entsprechende Informationen der Zeitung «Tribune de Genève». Laut Raben kooperiert Schumacher mit den amerikanischen Behörden. Im Gegenzug wird die Staatsanwaltschaft eine Bewährungsstrafe von fünf Jahren und eine Busse von 150’000 Dollar empfehlen.

Schumacher war bis 2002 Amerika-Chef der UBS und dann in führender Position für die mittlerweile nicht mehr existierende Neue Zürcher Bank (NZB) tätig. Vergangenen Herbst war Schumacher einer der Hauptzeugen im Prozess gegen den ehemaligen UBS-Manager Raoul Weil. Dieser wurde schliesslich vor dem Bundesgericht in Fort Lauderdale (Florida) vom Vorwurf der Beihilfe zu Steuerbetrug freigesprochen.

Schumacher hatte ein Abkommen mit dem US-Justizdepartement abgeschlossen: Alles, was er im Verfahren gegen seinen ehemaligen Chef zu Buche gab, kann in seinem eigenen Prozess nicht gegen ihn verwendet werden.
Korruption
Siehe hierzu auch Frauen und Kinder leiden überproportional unter Korruption, Geldwäsche und schwerere Steuerhinterziehung

Sind Investment vor dem Börsengang am lukrativsten?

Viele innovative Unternehmen gehen spät und hoch bewertet an die Börse. Aussicht auf hohe Renditen hat nur, wer früh als Risikokapitalgeber investiert. Gewusst wie, gilt für private Anleger.

Spektakuläre Börsengänge wie zum Beispiel jene von Alibaba, Facebook oder Twitter sorgten in den letzten Monaten zwar für Schlagzeilen. Blickt man jedoch als Anleger auf die Kursentwicklung nach der Erstnotiz, so kommt es nicht selten zu einer gewissen Ernüchterung. Die ersten Notierungen unmittelbar nach dem Börsengang liegen zwar meist deutlich über dem Ausgabepreis, die weitere Kursentwicklung danach überzeugt aber nicht immer. Die Papiere von Twitter etwa tendieren seitwärts, und jene von Alibaba seit November 2014 sogar eher nach unten als nach oben. Erfahrene Investoren argumentieren ohnehin, mit dem Börsengang sei das meiste Geld gemacht worden. Wer als Anleger und Investor richtig gut verdienen wolle, müsse schon deutlich früher als Risikokapitalgeber bei einem später erfolgreichen Unternehmen dabei gewesen sein.
Diesem Spruch stimmt auch Thomas Rappold zu. Der Unternehmer und Investor erklärt in seinem in den kommenden Tagen mit dem Titel « Silicon Valley Investing » erscheinenden Buch, wieso die angeführte Börsenweisheit heute eine grössere Gültigkeit hat als früher und wie man als interessierter Anleger auf diese Entwicklung reagieren kann.
Investment vor dem Börsengang am lukrativsten

Harm Bengen http://www.w-t-w.org/en/harm-bengen/

Harm Bengen
http://www.w-t-w.org/en/harm-bengen/

Erholt sich der Euro?

Dauer der Dollar-Hausse.  Kommerzielle Anleger erwarten Erholung des Euro. Es gibt mehrere Faktoren, die derzeit auf eine (kurze?) Schwächephase des Dollars deuten.

Michael Rasch berichtet: Der Dollar hat zum Euro in zehn Monaten rund 25% an Wert gewonnen. Derzeit läuft eine Gegenbewegung. Doch das Jahreshoch 2015 dürfte beim Dollar noch ausstehen. «Das irre Comeback» betitelte die «Wirtschaftswoche» am 23. März eine Geschichte über die drastische Erstarkung des Dollars. Dabei befand sich auf der Frontseite des deutschen Magazins die Illustration einer Ein-Dollar-Note, auf der sich ja ein Porträt von George Washington befindet. Der erste Präsident der Vereinigten Staaten von Amerika (1789–1797) trägt darauf Boxhandschuhe und streckt die Arme empor wie ein siegreicher Kämpfer. Auf solche Cover-Storys haben viele Börsianer ein Auge, da sie im Hinterkopf immer an den sogenannten Titelblatt-Indikator denken.

So erscheinen solche Geschichten auf den Frontseiten von Zeitungen oder Magazinen sehr häufig nach langen Trends, wenn ein Thema schliesslich auch die breite Öffentlichkeit erreicht. Oft ist dann, so die Theorie, das Ende des Trends nicht mehr fern. So titelte beispielsweise die deutsche «Bild»-Zeitung im Jahr 2000 fast exakt zum Höhepunkt der Internet-Blase sinngemäss: «Werden wir jetzt alle reich?»
Kommerzielle Anleger erwarten Erholung des Euro

www.gargots.net

www.gargots.net

Was ist ein M&A-Monster?

Firmenübernahmen: Das M&A-Monster wird nicht satt

Die US-Lebensmittelkonzerne Heinz und Kraft werden verschmolzen.
2014 war ein Rekordjahr für Firmenfusionen. Die Ursache war nicht eine grosse Transaktion, sondern eine breit gestreute Übernahmeaktivität.

Für Merger & Acquisitions (M&A, Firmenfusionen und -übernahmen) war 2014 ein Rekordjahr und das laufende soll noch besser werden. Mit der Fusion von Kraft Foods und Heinz für 55 Mrd. $ kann das Jahr 2015 bereits mit einem Zusammenschluss von weltweit bekannten Firmen aufwarten. Doch nicht ein grosser Deal, sondern eine breit gestreute M&A-Aktivität sorgen für ein Rekordjahr.

Für ein Anhalten der regen Übernahmetätigkeit werden oft die tiefen Zinsen angeführt, welche die Finanzierung günstig machen. Dies sei nur einer von mehreren Gründen, meint dazu ein Investmentbanker. Nach seiner Ansicht ist der grösste Treiber die Suche nach höheren Wachstumsraten. Dieses Vorgehen ist insbesondere im Life-Science-Bereich zu beobachten: Pharmaunternehmen, deren Pipeline wegen des Ablaufens von Patenten immer dünner werden, versuchen sich durch Übernahmen neue Anwendungen zu sichern. Insbesondere Pfizer hat Nachholbedarf. Nachdem die Übernahme von Astra-Zeneca gescheitert ist, sucht die US-Gesellschaft weiter nach Wachstum. Der Kauf des Biosimilar-Herstellers Hospira für 15 Mrd. $ dürfte für den Pharmariesen dabei nur die Vorspeise gewesen sein.
Das M&A-Monster wird nicht satt
M&A