Chinas Hunger nach Europas Firmen

Chinas Finanzmogule greifen nach Europas FirmenInvestitionsstandorte

Seit dem Jahr 2000 sind europäische Unternehmen für 46 Milliarden Euro in chinesische Hände übergegangen. Langsameres Wachstum in China verstärkt den Expansionsdrang. Nicht alle sind damit glücklich.

Nach Europa reisen? Das tut Guo Guangchang, der Vorstandschef der Fosun-Gruppe, Chinas größtem privatem Investmentkonglomerat, regelmäßig. Erst vor zwei Wochen war er wieder in Deutschland, in Frankfurt und in Berlin. Guo hat bereits in Europas größter Volkswirtschaft investiert, zum Beispiel in die BHF Bank und die Modemarke Tom Tailor.

Schon bald dürfte „Chinas Warren Buffett“, so der Spitzname des Unternehmers, auf seinen Einkaufstouren in Europa allerdings mehr Wettbewerber und Mitbieter aus dem eigenen Land treffen. Einer aktuellen Studie des Merics China-Instituts in Berlin und der Rhodium-Gruppe zufolge rollt eine „neue Welle“ chinesischer Investitionen über Deutschland und Europa.

Die zweitgrößte Wirtschaftsnation der Welt entwickelt sich schneller als erwartet zu einer „treibenden Kraft globaler Kapitalströme“, schreiben die Autoren in der Untersuchung. „Eine neue Ära chinesischen Kapitals ist angebrochen“, heißt es in der Studie „Chinesische Direktinvestitionen in Europa“, die der „Welt“ vorliegt. Sie wird am Montag in Brüssel und am 2. Juli in Berlin vorgestellt.

Allein in Deutschland Übernahmen für sieben Milliarden Euro

Seit der Jahrtausendwende, so zeigen die Autoren, sind die chinesischen Investitionen in Europa von nahezu Null auf 14 Milliarden Euro im Jahr 2014 gestiegen. Zwischen 2000 und 2014 seien mehr als 1000 Neugründungen, Fusionen und Übernahmen im Umfang von 46 Milliarden Euro erfolgt.
Chinas Finanzmogule greifen nach Europas Firmen
China Economy

Kredite im Internet

LendingDas US-Unternehmen LendingClub
vermittelt Peer-to-Peer-Kredite über
das Internet; die grösste Crowdlending-Plattform ist 2014 in New York an die Börse gegangen.

Eugen Stamm berichtet: Kredit-Marktplätze, auf denen Privatinvestoren über das Internet Darlehen an andere Privatpersonen vergeben, sind ein ziemlich junges Phänomen. Die meisten Anleger dürften mit dieser – Social Lending oder P2P-Lending genannten – Anlageklasse noch nicht in Berührung gekommen sein. Wenn sie den Begriff bereits einmal gehört haben, dann verwechseln manche ihn mit anderen Formen des Crowdfunding. Dazu zählen etwa ungleich riskantere Investitionen in Eigenkapital von Jungunternehmen oder aber die Unterstützung von Kunstprojekten. Bei ihnen sollten ein gutes Gefühl und eine symbolische Gegenleistung, etwa ein T-Shirt, Motivation genug sein.
Social Lending heisst aber nichts anderes, als Geld auszuleihen und im Gegenzug eine dem Risiko angemessene Entschädigung in der Form von Zinsen zu erwarten. Es handelt sich also grundsätzlich um eine festverzinsliche. Anlage, auch wenn der Zinssatz von der gewählten Plattform und den gesprochenen Krediten (bzw. ihrem Zinssatz und ihrer Ausfallquote) abhängig ist. Kritiker monieren, das entsprechende Angebot in der Schweiz sei gering und wachse nur zögerlich. Sie vergessen aber, dass es für Anleger kein Hindernis darstellt, per Knopfdruck Geld im EU-Ausland zu investieren, wo die Regulierung für diese finanzielle Innovation weniger hinderlich ist. Schliesslich warnen andere Stimmen davor, Finanzanlagen auf Plattformen zu tätigen, die keine langjährigen Performancezahlen besitzen. Dieses Argument sticht durchaus, denn ein nennenswertes Volumenwachstum von Social Lending hat erst nach der Finanzkrise eingesetzt. Eine schlechtere Wirtschaftslage wird die Kreditausfälle ansteigen und damit die Rendite für die Anleger sinken lassen. Dieses Risiko ist aber auch für Käufer von Unternehmensanleihen kein Hinderungsgrund, sondern einfach ein Element ihres Kalküls.

Lending Club ist die grösste Social-Lending-Plattform der Welt. Im ersten Quartal 2015 hat sie 1,6 Mrd. $ an Krediten vermittelt, über 100% mehr als in der Vorjahresperiode. Insgesamt hat sie seit ihrer Gründung 2006 ein Volumen von 9,3 Mrd. $ erreicht. Der durchschnittlich von den Schuldnern bezahlte Zins bewegt sich deutlich über 10% (s. Grafik). Während der Rezession, als die Kreditausfälle anstiegen, haben Anleger nur dann negative Renditen erzielt, wenn sie bloss in Kredite der zwei schlechtesten Bonitätsstufen investiert haben. Die fünf solideren Stufen kamen mit positiven Renditen durch die Krise, während der S&P-500-Index einen Drittel an Wert verlor, wie ein Artikel auf Lendingmemo.com zeigt (« How will P2P Lending perform during a national recession »).
Wer in Social Lending investieren will, fragt sich, wie viel er einsetzen soll. Von Exponenten der Branche hört man eine Zahl von 10% des Portfolios, gemeint ist diese Quote in der Regel aber nicht als Ziel-Allokation, sondern als Obergrenze…
Welchen Platz sollen Online-Kredite im Portfolio einnehmen
Crowdsourcing

Aktien? Klar! Aber welche?

Finanzkompetenz oder „Financial Literacy“ Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Einzelaktien sind wesentlich riskanter als eine Anlage in ein ganzes Aktienportfolio – z.B. einen Index. Im folgenden Video illustrieren wir dies anhand einer Grafik, welche den Kursverlauf der wichtigsten Deutschen und Schweizer Titel relativ zu den jeweiligen Indices über 20+ Jahre darstellt.
Aktienkurs
Weiter Videos Kategorie Finanzkompetenz

Jahrhundert Kulturerbe und/oder Geldwert?

450 Jahre Spanische Hofreitschule. Streit um das Ballett der LipizzanerCapriole

Die weissen Hengste der Spanischen Hofreitschule gehören zu Österreich wie Mozart und das Neujahrskonzert. Kritiker fürchten jedoch, die Tradition der klassischen Reitkunst verkomme zu reinem Kommerz.
450 Jahre Spanische Hofreitschule
Spanische Hofreitschule
Vergil Kraenzlin Kommentar: Ach, diese Kulturromantiker!

Die reden da von Tradition und Kunst und all diesen überflüssigen Hemmnissen der Kommerzialisierung. Kann man sich den nicht still und leise damit abfinden, dass unsere Gesellschaft keinen Bedarf mehr hat an Beständigkeit, Bestimmtheit und Klarheit? Das hier ist die Postmoderne und die hat im Grunde nur noch einen Wert und das ist die Beliebigkeit. Wenn es der Sache dient, dann hupfen die Pferdchen künftig auch zu Helene Fischer durch grellbunt gefärbten Glitzersand und die Bereiter werden in Casting-Shows gesucht und gefunden. Die Dinge sind schon lange nicht mehr richtig oder falsch. Sie sind alle relativ zum Geldwert, der sich daraus generieren lässt. Man mag das bedauern und vermutlich bedauert man es zu Recht. Man täte aber gut daran, es leise zu bedauern. Wir tragen gerade ein paar Jahrhunderte Kulturerbe Europas zu Grabe.

Sorgen sich Frauen um Altersvorsorge?

Reichen im Rentenalter die Geldreserven wirklich aus? Frauen bereitet diese Frage mehr Kopfzerbrechen als Männern. Das zeigt eine aktuelle Umfrage der Versicherungsbranche zum Thema Altersvorsorge.  62 Prozent befürchten, im Alter finanziell nicht genügend abgesichert zu sein. Bei den Männern sind es dagegen nur 54 Prozent.

Ganz unberechtigt ist diese Sorge offenbar nicht, denn ein größerer Anteil der Frauen sorgt noch nicht für den Ruhestand vor. Während von ihnen 26 Prozent bislang keine Altersvorsorge haben, sind es bei den Männern 20 Prozent.
Ein Viertel der Frauen ohne eigene Altersvorsorge

Rudolf Schuppler www.w-t-w.org/en/cartoon/rudolf-schuppler www.grafik-schuppler.at

Rudolf Schuppler
www.w-t-w.org/en/cartoon/rudolf-schuppler
www.grafik-schuppler.at

Indien 20 Mrd. für sauberen Strom

Drei branchenfremde Grosskonzerne steigen in den indischen Strommarkt ein. Narendra Modi will erneuerbare Energien fördern. Das Potenzial ist gross.

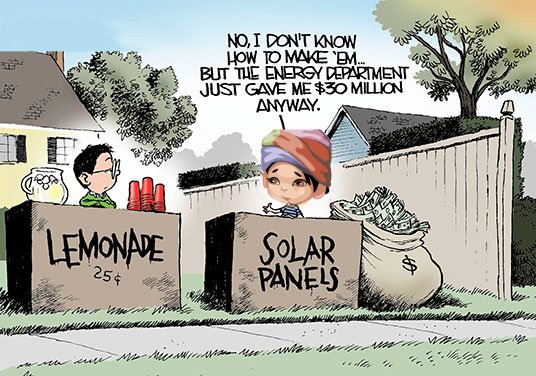
Indien ist mit durchschnittlich 300 Sonnentagen prädestiniert für einen Ausbau der Solarenergie. Drei branchenfremde Grosskonzerne schicken sich an, den indischen Energiemarkt aufzumischen. Über ihr neu gegründetes Joint Venture Cleantech planen der schwergewichtig im Telekommunikations- und Medienbereich engagierte japanische Mischkonzern Softbank, Foxconn aus Taiwan, einer der wichtigsten Produzenten von Elektronik- und Computerkomponenten, und der indische Telekommunikationsriese Bharti Enterprises in Indien, Solarkraftwerke mit einer Kapazität von 20 Gigawatt zu bauen. Vor der Presse in Delhi erklärten Firmenvertreter am Montag, man rechne mit Investitionskosten von 1 Mrd. $ pro GW.
Joint Venture in Indien 20 Mrd. fuer sauberen Strom
Solar-Industry-

Aktienprognose USA – wie geht das?

Finanzkompetenz oder „Financial Literacy“ Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Kurzfristige Aktienprognosen sind Humbug. Im heutigen Video zeigen wir aber, dass längerfristige Prognosen auf der Basis des sogenannten Shiller PE durchaus gewisse Erfolgsaussichten haben.
AktienprognoseWeiter Videos Kategorie Finanzkompetenz

Dein Geldwäscher ist mein Geschäftsmann

Wie unterschiedlich Sichtweisen sein können. Oft werden in einem Land Gruppen als Freiheitskämpfer angesehen, die in anderen Ländern als Terroristen verfolgt werden.

So ist es auch bei der Geldwäsche. In einem Land wird die Geldwäsche als Straftat verfolgt, die selbe Straftat wird in einem anderen Land aber verschleiert und geschützt, wenn sie dem jeweiligen Staat nützt.

Geldwäsche-Verdacht: Italien ermittelt gegen Bank of China

Die italienische Filiale der Bank of China, soll in Geldwäsche in Milliardenhöhe verwickelt sein. Die Bank of China soll bei Geldwäsche geholfen haben. Es geht um rund 4,5 Milliarden Euro – und mafiöse Strukturen. Italienische Staatsanwälte ermitteln deswegen gegen 297 Personen und das Institut selbst.

Es geht um ein riesiges System der Geldwäsche. Im Mittelpunkt der Ermittlungen stehen eine Mailänder Filiale der Bank und vier ihrer hochrangigen Manager. Nach Angaben der Staatsanwälte haben zumindest ein Teil der Verdächtigen mafiöse Techniken benutzt, darunter Einschüchterung, berichtet die italienische Nachrichtenagentur ANSA.

Die Staatsanwälte sprechen von einem Betrag von mehr als 4,5 Milliarden Euro aus Geldfälschung, Prostitution, Ausbeutung und Steuerhinterziehung. Das Geld sei zwischen 2007 und 2010 nach China geschickt worden. Dafür nutzten die Verdächtigen zum Teil ein Geldtransfersystem, das chinesischen Migranten in Italien gehöre.

Fast die Hälfte der Summe sei jedoch durch die Bank of China geschleust worden. Die hat damit mehr als 758.000 Euro an Kommission verdient, wie aus den italienischen Untersuchungsdokumenten hervorgeht. Das Geld sei demnach in kleine Einheiten aufgeteilt worden, um nicht aufzufallen. Zudem habe sowohl das Management der Bank als auch deren Prüfpersonal die auffälligen Transaktionen nicht gemeldet. Offenbar halfen sie sogar dabei, Quellen und Bestimmungsort der Gelder zu verschleiern.

China wollte bei den Ermittlungen nicht kooperieren

Die chinesische Regierung hat den italienischen Behörden zufolge nicht bei der Untersuchung kooperiert. Dabei nimmt China selbst westliche Hilfe in Anspruch, wenn es darum geht, eigene Wirtschaftskriminelle zu jagen.

Italien und China hatten im September eine Memorandum zur juristischen Zusammenarbeit unterzeichnet. Bislang profitiert offenbar China mehr davon: Im Februar wurde eine Chinesin aus Italien ausgewiesen. Ihr sei Diebstahl von mehr als 1,4 Millionen Yuan (rund 200.000 Euro) während ihrer Anstellung in einer Sicherheitsfirma in China vorgeworfen worden. Es war das erste Mal, dass jemand aus Europa wegen Wirtschaftskriminalität an Peking ausgeliefert wurde, wie Chinas Ministerium für Öffentliche Sicherheit bestätigte.

Die juristische Zusammenarbeit ist äußerst wichtig für China, das mithilfe westlicher Regierungen eigene korrupte Beamte jagt, die sich ins Ausland abgesetzt haben. Chinas Präsident Xi Jinping hat den Anti-Bestechungs-Kampf zur höchsten Priorität für die regierende Kommunistische Partei erklärt. Eigenen Angaben zufolge sind bereits mehr als 100.000 Beamte wegen Korruption bestraft worden.

Was passiert mit dem Geld außerhalb Italiens?

Im aktuellen Fall konnte die italienische Polizei jedoch nicht in China weiterermitteln. Nachdem das Geld Italien einmal verlassen habe, sei es „effektiv verschwunden“. Die Nachrichtenagentur AP will aber Teile des Geldes weiterverfolgt haben.

Deren Angaben zufolge sollen Summen zu einem staatlichen Import-Export-Unternehmen geflossen sein, dem vorgeworfen wird, mit gefälschten Markenprodukten zu handeln – teilweise auch in den USA.

Auf den AP-Bericht habe die regierungseigene Staatszeitung „Global Times“ eine Widerlegung der Vorwürfe veröffentlicht. Darin werde die Bank of China verteidigt und die Recherchen der AP als „merkwürdig“ kritisiert. Weiter wurde ein Rechtsexperte zitiert, der sagte, die Bank of China habe „keine Verpflichtung, mit der italienischen Polizei zu kooperieren“.

Die angeschuldigte Bank widerspricht den Vorwürfen, und die Anwälte der Eigentümer des Geldtransfersystems sagten, ihre Klienten seien nicht schuldig.

Nach italienischem Recht wird ein Richter den Antrag der Staatsanwaltschaft prüfen und anschließend entweder eine Verhandlung anordnen oder das Verfahren fallen lassen. Bis dahin könnten noch Monate vergehen, heißt es.
Italien ermittelt gegen Bank of China
Drei AffenMehr zum Thema Geldwäsche:
Schweiz erster nationaler Bericht über die Risiken der Geldwäscherei und der Terrorismusfinanzierung
Crime-enabling ein behördlich geschütztes Schweizer Geschäftsmodell
Frauen und Kinder leiden unter Geldwäsche

Was sind „aufgeblähte Vermögenspreise“

Drohende Fehlallokationen: Aufgeblähte Vermögenspreise bergen Gefahren
Die laxe Geldpolitik hat die Vermögenspreise nach oben getrieben. Dabei dürfte es zu erheblichen Fehlallokationen kommen. Die Entwicklung könnte den Keim der nächsten Welle der Krise in sich tragen.

Michael Ferber berichtet: «Die Definition von Wahnsinn ist, immer wieder das Gleiche zu tun und andere Ergebnisse zu erwarten», hat Nobelpreisträger Albert Einstein einmal gesagt. Dennoch versuchen die internationalen Zentralbanken seit Jahrzehnten mit der immergleichen Methode, Krisen zu bekämpfen – mit der Bereitstellung von billigem Geld. Dies führt in der Folge zu immer rascheren Aufschwüngen und Abstürzen an den Finanzmärkten, alleine im vergangenen Jahrzehnt gab es mit dem Platzen der New-Economy-Blase 2000 bis 2003 sowie der seit 2007 dauernden Finanz- und Schuldenkrise zwei tiefgreifende Finanzmarktkrisen. Mit dem Argument, eine Deflation verhindern zu müssen, haben Zentralbanken wie die amerikanische Federal Reserve und die Europäische Zentralbank (EZB) in den vergangenen Jahren noch mehr Geld aus dem Nichts geschaffen.

Trotzdem hat das viele billige Geld bisher nicht für einen nennenswerten Anstieg der Inflation gesorgt, die mit den klassischen Konsumentenpreisindizes gemessen wird. Die Geldschwemme hat aber zu einem starken Anstieg bei Vermögenswerten wie Immobilien, Aktien sowie Kunst und anderen «exotischen» Sachwerten geführt. Diese Art der Teuerung ist in der offiziellen Inflationsstatistik nicht enthalten. Aloys Prinz, Professor für Finanzwissenschaft an der Universität Münster und zusammen mit Hanno Beck Autor des Buchs «Die grosse Geldschmelze», hält deshalb die gängigen Messmethoden von Inflation für irreführend.

Die Inflation der Vermögenspreise ist unübersehbar. So sind beispielsweise die Preise für Liegenschaften in Ländern wie Deutschland oder der Schweiz – angetrieben von den ultraniedrigen Zinsen – in den vergangenen Jahren nach oben geschossen. Die Geldschwemme und die extrem niedrigen Zinsen an den Obligationenmärkten treiben die Anleger ausserdem in Aktien. So ist beispielsweise das deutsche Börsenbarometer DAX in den vergangenen drei Jahren um rund 75% gestiegen. In diesem Jahr hat sich das Rally nach Ankündigung des Anleihekaufprogramms der EZB erneut beschleunigt, der DAX liegt 2015 per Donnerstag mit rund 16% im Plus. Die Inflation der Vermögenspreise zeigt sich auch am Kunstmarkt. Wie aus einer Meldung der Nachrichtenagentur Bloomberg hervorgeht, ist im Mai bei Auktionen in New York Kunst im Wert von rekordhohen 2,7 Mrd. $ versteigert worden – ein Plus von 23% gegenüber demselben Vorjahresmonat. Zudem wechselte ein Werk von Picasso für den Rekordpreis von 179,4 Mio. $ den Besitzer. Ablesen lässt sich die Entwicklung auch an dem von Flossbach von Storch errechneten Vermögenspreisindex, der die Preisänderung von Vermögensgütern deutscher Haushalte erfasst.

Hinter der Entwicklung stehe das Kalkül der Zentralbanken, die Vermögenspreise mit aller Macht nach oben zu drücken, um Investitionen, den Konsum und letztlich das Wirtschaftswachstum anzuregen, sagt Thomas Mayer, Gründungsdirektor des Flossbach von Storch Research Institute und ehemaliger Chefökonom der Deutschen Bank. In den USA und Grossbritannien – weniger in der Euro-Zone – sei dies sogar vorübergehend gelungen, und die Folgen des Crashs des Jahres 2008 seien gelindert worden. Der damalige Absturz der Vermögenspreise sorgte für enorme Verwerfungen in den Bilanzen von privaten Haushalten und Unternehmen, und in der Folge gerieten reihenweise Banken ins Straucheln.

Zentralbanken im Dilemma
Nach Jahren, in denen die Vermögenspreise mittels billigen Geldes «aufgepumpt» worden sind, stehen die Zentralbanken laut Mayer nun vor einem Dilemma: Erhöhten sie die Zinsen, drohe sich die Überbewertung bei den Aktiva zu reduzieren. Da die Passiva dann nicht mehr gedeckt seien, könnte es erneut zu Zahlungsausfällen kommen, und ein erneuter Crash könnte die Folge sein. Beliessen die Zentralbanken die Leitzinsen hingegen auf Nullniveau, so drohten sich umso grössere Blasen an den Märkten zu bilden – mit immer schlimmeren makroökonomischen Folgen bei deren Platzen.

So hält Mayer beispielsweise eine Blasenbildung am deutschen Immobilienmarkt für praktisch unausweichlich. Die Geldpolitik, die die EZB für die ganze Euro-Zone mache, sei für Deutschland viel zu lax. Die extrem niedrigen Zinsen sorgten in Deutschland folglich für einen regelrechten Immobilienboom und blähten die Preise künstlich auf. Dies wiederum gebe dann Raum für zusätzliche Verschuldung. Die Inflation der Vermögenspreise könnte aber noch eine Zeitlang weitergehen, solange sie von den Zentralbanken befeuert wird. So läuft beispielsweise das Anleihekaufprogramm der Europäischen Zentralbank (EZB) bis Herbst 2016.

Prinz glaubt allerdings nicht, dass sich die «aufgeblasenen» Vermögenspreise auf Dauer auf dem derzeitigen hohen Niveau halten lassen. Vielmehr könnte die Inflation der Vermögenspreise zur Wurzel der nächsten Etappe in der Finanz- und Schuldenkrise werden. Die Vermögenspreisinflation schaffe starke Fehlallokationen von Kapital. Bereits heute spiegelten die Preise der Vermögensgüter oft nicht das wider, was sie in Zukunft erwirtschaften könnten. So könnte die von den Zentralbanken erhoffte Ankurbelung des Wirtschaftswachstums steckenbleiben, da das viele billige Geld nur die Preise von Vermögensgütern nach oben treibt, aber letztlich unproduktiv investiert wird. Eine laxe Geldpolitik könne kein Wachstum schaffen, sondern höchstens Zeit für strukturelle Reformen erkaufen, sagt Prinz.

Das seit mehreren Jahrzehnten in einer Deflation steckende Japan gilt als Beispiel dafür, was passiert, wenn solche Reformen nach einer Inflation der Vermögenspreise nicht angegangen werden – das Wachstum lässt sich schliesslich kaum mehr ankurbeln. Anfang der 1990er Jahre platzte in Japan eine riesige Immobilienblase, die das Land immer tiefer in eine Schuldenspirale und Bankenkrise stürzte. Dass das Land bis heute in dieser Krise steckt, zeigt die potenziell schlimmen Folgen einer Vermögenspreisinflation…..
Aufgeblaehte Vermoegenspreise bergen Gefahren
Bubble-Preisblase

Schweiz: Erster nationaler Bericht über die Risiken der Geldwäscherei und der Terrorismusfinanzierung

Der Bundesrat hat an seiner heutigen Sitzung den ersten Bericht über die nationale Beurteilung der Geldwäscherei- und Terrorismusfinanzierungsrisiken in der Schweiz zur Kenntnis genommen. Der von einer interdepartementalen Arbeitsgruppe erstellte Bericht enthält auch spezifische Analysen zu den wichtigsten dem Geldwäscherei-gesetz unterstellten sowie ausgewählten Bereichen, die dem Geldwäschereigesetz nicht unterstellt sind. Er zeigt, dass die Schweiz von der Finanzkriminalität nicht verschont wird und für das Waschen von Erträgen aus mehrheitlich im Ausland begangenen Straftaten nach wie vor attraktiv ist. Der Bericht kommt zum Schluss, dass die geltende Gesetzgebung den festgestellten Risiken insgesamt angemessen Rechnung trägt. Gleichzeitig empfiehlt er Massnahmen, um die Wirksamkeit des schweizerischen Dispositivs zur Bekämpfung der Geldwäscherei und der Terrorismusfinanzierung zu verstärken.

Die grösste Gefährdung wird bei den Universalbanken festgestellt. Dank den Massnahmen zur Bekämpfung der Geldwäscherei werden die Verwundbarkeiten jedoch deutlich reduziert, sodass trotz erhöhtem Risiko von einem angemessenen Risikomanagement in diesem Bereich ausgegangen werden kann. Das Gleiche gilt für folgende Bereiche: Privatbanken, Vermögensverwaltung, Rechtsberufe, Treuhandgeschäfte sowie Geld- und Wertübertragungsdienstleistungen.

Erster nationaler Bericht über die Risiken der Geldwäscherei und der Terrorismusfinanzierung /EN
GeldwäschereiCrime-enabling ein behördlich geschütztes Schweizer Geschäftsmodell
Mehr zum Thema Geldwäsche: Frauen und Kinder