Hat ukrainischer Oligarch Kolomoiski IWF-Kredite veruntreut?

Ukrainischer Oligarch Igor KolomoiskiUkrainischer Oligarch bereichert sich an IWF-Krediten.

Igor Kolomoiski: Graue Eminenz der Ostukraine. Der Gouverneur von Dnipropetrowsk gilt in Moskau als „Staatsfeind Nummer ein“. In seiner ostukrainischen Region hält er viele wichtige Fäden in der Hand

Der IWF hat in den letzten Monaten Milliarden ins ukrainische Finanzsystem gepumpt, um die Banken des Landes zu stabilisieren. Etwa 1,8 Milliarden Dollar standen dabei dem größten Geldinstitut PrivatBank zu, das vom Oligarchen Igor Kolomoiski kontrolliert wird. Doch statt das Geld in die ukrainische Wirtschaft zu investieren, hat Kolomoiski die Notkredite über ein Netzwerk von Offshore-Firmen ins Ausland geschafft.
Ukrainischer Oligarch bereichert sich an IWF-Krediten
Kolomoiski

Siehe hierzu auch:
Frauen und Kinder leiden unter Korruption/ Folge 6 / Verbrechen ermöglichen

OECD‑Ausblick Digitale Wirtschaft 2015

Die Digitalisierung hat inzwischen zahllose OECD Digital Economy Outlook 2015
Bereiche der Weltwirtschaft erfasst und verschiedensten Sektoren – Bankwesen, Einzelhandel, Energie, Verkehr, Bildung, Verlagswesen, Medien, Gesundheitsversorgung usw. – ihren Stempel aufgedrückt. Informations‑ und Kommunikations- technologien (IKT) verändern die Strukturen sozialer und privater Interaktion, wobei Fest‑, Mobil‑ und Rundfunknetze zu verschmelzen beginnen und Geräte zunehmend zum „Internet der Dinge“ vernetzt werden.

Wie können OECD‑Länder und Partnervolkswirtschaften das Potenzial der digitalen Wirtschaft optimal als Motor für Innovationen und inklusives Wachstum nutzen? Welchen Entwicklungen in der digitalen Wirtschaft müssen politische Entscheidungsträger ihre Aufmerksamkeit schenken und welchen neuen Herausforderungen müssen sie sich stellen?
OECD ‑ Ausblick Digitale Wirtschaft 2015
Digitale Wirtschaft

Warum kein Häusle für junge Familien?

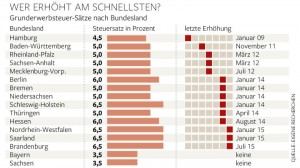
GrunderwerbsteuerImmobilienkauf: Eine junge Familie ohne groß Eigenkapital kann sich so etwas nicht leisten. Sie sind darauf angewiesen, sich etwas auf dem Wohnungsmarkt zu suchen. Dort sind sie aber, wenn sie Einkommen generieren nicht privilegiert … Eine bezahlbare Wohnung in Arbeitsnähe zu finden ist fast aussichtslos, so dass z.B. in Berlin nochmals 80-100 EUR für die Monatskarte dazu kommen …bei 2 Verdienern 160-200€.   Kein Wunder, dass immer weniger junge Deutsche bereit sind, eine Familie mit Kindern zu gründen.

Der Milliarden-Wahnsinn mit der Grunderwerbssteuer
Michael Fabricius berichtet: Der Staat verdient am Immobilienkauf fleißig mit: Dieses Jahr erreichen die Einnahmen aus der Grunderwerbssteuer mehr als zehn Milliarden Euro. Jetzt wird die Einführung neuer Freibeträge gefordert. Die Steuerquellen sprudeln, und der Staat feiert neue Einnahmerekorde. Ganz besonders freuen dürften sich die Bundesländer. Sie haben im ersten Halbjahr so viel Grunderwerbsteuer eingenommen wie noch nie. Mit der Grunderwerbsteuer beteiligt sich der Fiskus an jedem einzelnen Immobilienkauf, bei Neubauten ebenso wie im Bestand. Seitdem die Steuer eine Sache der Länder ist, haben diese kräftig zugelangt und regelmäßig die Steuersätze erhöht.

Das Ergebnis: Im ersten Halbjahr stiegen die Grunderwerbsteuer-Einnahmen auf 5,3 Milliarden Euro, wie das Statistische Bundesamt errechnete. Hochgerechnet auf das Gesamtjahr 2015 dürften die Einnahmen damit erstmals über der Marke von zehn Milliarden Euro liegen. Innerhalb von zehn Jahren bedeutet das mehr als eine Verdoppelung. Im Jahr 2005 lagen die Einnahmen noch bei 4,7 Milliarden Euro.

Keine andere relevante Steuerart wurde vom Staat mit einer solchen Geschwindigkeit nach oben geschraubt. „Deutschland dürfte damit im europäischen Vergleich in die Spitzengruppe bei den Erwerbsnebenkosten aufgestiegen sein“, sagt Rolf Kornemann, Präsident des Eigentümerverbands Haus & Grund. Nebenkosten in Deutschland: Spitzenwert in Europa….
Der Milliarden-Wahnsinn mit der Grunderwerbssteuer
American country painting

Anatomie einer Finanzkrise

Vermutete Zwangsliquidationen:  Die Analyse früherer Krisen bietet Anhaltspunkte zur Bewältigung der jüngsten Panik. Fondsmanager haben eine Befürchtung, was zum Absturz beigetragen haben könnte.

Zur Analyse der Krise lohnt sich ein Blick in die Vergangenheit. Beispiele für Turbulenzen finden sich 1987, 1998, 2001 und 2008. Selbst Sir Isaac Newton ist angesichts von Finanzkrisen verzweifelt. Als er zu Lebzeiten durch die Südsee-Blase ein Vermögen verlor, soll er gesagt haben: «Ich kann die Bewegung der Sterne berechnen, aber nicht die Verrücktheit von Menschen.» Würde Newton noch leben, würde er heute vielleicht ähnlich reden. Die Aktienmärkte haben von Ende Juli bis Anfang August rund 15% eingebüsst, und viele individuelle Aktien sind noch stärker gefallen. Dazu kommt der Crash an den Rohwarenmärkten, wo der Erdölpreis unter 40 $ je Fass gefallen ist und Kupfer, Eisenerz und Stahl ebenfalls massiv unter Druck stehen.

Ratlosigkeit an der Wall Street
An der Wall Street herrscht Ratlosigkeit. Führend auf der Liste der Problemkinder ist China und die vermutete Konjunkturverlangsamung. Doch diese ist eigentlich keine Überraschung. Es fällt schwer, die Turbulenzen bloss auf die Abkühlung in China zurückzuführen. Die massiven Bewegungen der Aktienindizes riechen laut Fondsmanagern eher nach Zwangsliquidationen von Marktteilnehmern. Wo diese sitzen und was sich genau in ihren Portfolios befindet, ist die grosse Frage.

Zur Analyse der Krise lohnt sich ein Blick in die Vergangenheit. Beispiele für Turbulenzen finden sich 1987, 1998, 2001 und 2008. Die Korrekturen von 1987 und 1998 sind laut Beobachtern vorwiegend auf das Verhalten von bestimmten Marktteilnehmern zurückzuführen gewesen…
Die Anatomie einer Finanzkrise
Finanzkrise

Frauen haben scheinbar in Österreich nichts zu melden

Frauen bleiben Ausnahme in der Chefetage. Mehr als eine Frau im Vorstand findet sich in keinem der heimischen börsennotierten Unternehmen, in fast 90 Prozent der Vorstandsgremien sitzen überhaupt nur Männer

„Gemischtgeschlechtliche Führungsteams sind nachweislich erfolgreicher.“ Elfriede Baumann, Partnerin bei EY Österreich spricht aus, was ohnehin bekannt ist. Vorgedrungen ist diese Erkenntnis hierzulande bislang erst in einige wenige Branchen, wie das Beratungsunternehmen EY in einer aktuellen Studie erhoben hat.

Mehr als eine Frau im Vorstand findet sich in keinem der heimischen börsennotierten Unternehmen, in fast 90 Prozent der Vorstandsgremien sitzen ausschließlich Männer. Weibliche Vorstandsvorsitzende gibt es überhaupt nur in zwei Unternehmen – bei der BKS Bank AG und dem Kräuterlikörhersteller Gurktaler AG.

Vergleicht man die Branchen, ist der Frauenanteil derzeit im Immobilienbereich mit zehn Prozent am höchsten. Mit je fünf Prozent stehen die Automobilbranche und der Bereich Konsumgüter gleichauf auf Platz zwei. Dürftige vier Prozent sitzen in der Industrie und im Rohstoffbereich im Vorstandssessel. In den Bereichen Energie, Informationstechnologie, Telekommunikation und Transport/Logistik gibt es hingegen kein einziges weibliches Vorstandsmitglied.

Höherer Anteil im Aufsichtsrat
Etwas besser sieht es hingegen in den Aufsichtsräten aus: Von insgesamt 612 Aufsichtsratsmitgliedern sind 100 Frauen – das entspricht einem Anteil von 16 Prozent. In zwei von drei Unternehmen schaffte es zumindest eine Frau in das Aufsichtsgremium. Bei zwei von fünf Unternehmen (39 Prozent) sind mindestens zwei Aufsichtsratsmitglieder weiblich.

„Unternehmen suchen mittlerweile aktiv nach weiblichen Aufsichtsräten. In diesem Bereich passiert momentan viel, und es eröffnen sich neue Chancen für Frauen“, ist Baumann positiv gestimmt. Die meisten weiblichen Aufsichtsratsmitglieder finden sich erstaunlicherweise in der eher als männlich geltenden Transport-und-Logistik-Branche (26 Prozent), gefolgt von der Finanzbranche (21 Prozent) und dem Bereich Telekommunikation (20 Prozent). In der Autobranche bleiben die männlichen Aufsichtsorgane offensichtlich gerne unter sich: Der Frauenanteil liegt dort bei acht Prozent.
Österreich hinkt nach

Was die Gesamtzahlen der Frauen in den Vorstandsetagen betrifft, so bleiben sie die Ausnahme. Mit dem Stichtag 30. Juli 2015 waren nur neun von insgesamt 214 Vorstandsmitgliedern weiblich. Das entspricht einer Quote von 4,2 Prozent. Österreich liegt beim Frauenanteil in den Chefetagen börsennotierter Unternehmen sogar hinter Deutschland. Dort liegt der Anteil weiblicher Führungspersonen nach aktuellen Zahlen bei 5,4 Prozent.

Dennoch verortet Baumann einen Mentalitätswandel. Das Thema Gleichstellung sei in den Mittelpunkt gerückt, Unternehmen hätten ihre Bemühungen diesbezüglich verstärkt.
AK-Studie mit ähnlichem Ergebnis

Bereits Anfang 2015 kam die Arbeiterkammer-Studie „Frauen.Management.Report“ zu einem ähnlichen Ergebnis. Der Frauenanteil in der Geschäftsführung der 200 umsatzstärksten Unternehmen in Österreich lag damals bei 5,9 Prozent. Selbst in Branchen wie dem Handel, wo viele Frauen beschäftigt werden, ist die Spitze männerdominiert. Am besten schnitt laut der AK-Untersuchung noch der Dienstleistungssektor ab, wo der Anteil von Frauen an der Unternehmensspitze elf Prozent betrug.
Frauen Management Report 2015
Frauen Ausnahme in der Chefetage

Platzen Startup-Träume beim Börsen-Beben?

Business Woman JugglingDie Korrektur an den Aktienmärkten gefährdet die hochfliegenden Träume einiger Start-ups. Die Skepsis gegenüber hoch bewerteten Tech-Unternehmen nimmt deutlich zu.

Eine Gefahr für die „Einhörner“?
Karsten Seibel berichtet: Unicorns – Start-ups, die schon vorbörslich mehr als eine Milliarde Dollar wert sind. Gerade noch einmal gut gegangen, wird sich manch ein Gründer im Silicon Valley denken. Der Einbruch der Aktienkurse konnte aufgehalten werden, die Börse steht weiterhin als Verkaufskanal für das eigene Unternehmen offen. Bei einem möglichen Börsengang von Start-ups wie dem Taxidienst Uber und dem Wohnungsvermieter Airbnb ist von Milliardenbeträgen die Rede. Doch für einige Gründer dürfte mit der Korrektur an den weltweiten Börsen der Traum von hohen Erlösen zerplatzt sein. Die Demut in der Technologiebranche ist spürbar gestiegen, die große Euphorie verflogen. Mehr und mehr dämmert es den Beteiligten, dass die hohen Bewertungen, die von Kapitalgebern in den vorbörslichen Finanzierungsrunden angesetzt wurden, übertrieben waren, die Bewertungen auf ein niedrigeres Niveau schrumpfen müssen.
Boersen-Beben laesst Start-up-Traume platzen
Start Up Träume

Chinas Absturz nur ein stolpern?

Chinas Aufstieg als Segen und Fluch. Die Reaktion
auf die Kurseinbrüche an Chinas Schwellenländer GrafikBörsen ist vor allem in Südostasien und in rohstoffabhängigen Schwellenländern heftig ausgefallen.

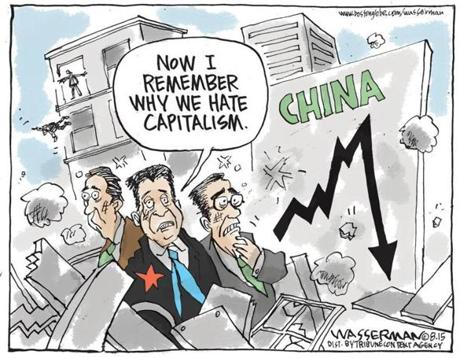
Erfährt die Asienkrise von 1997/98 nun eine Neuauflage? Nein, die meisten Beobachter erwarten wegen China nicht gleich einen Absturz wie damals. Die chinesische Regierung sieht sich von dramatischen Verwerfungen an den internationalen Finanzmärkten und am heimischen Aktienmarkt, die einen starken Einbruch der Konjunktur im Reich der Mitte vorwegnehmen, zusehends in die Ecke gedrängt. Davon zeugt die Senkung des Leitzinses durch die People’s Bank of China am Dienstag um 0,25 Punkte auf 4,6% in Reaktion auf einen neuerlichen Ausverkauf an den Aktienmärkten. Der chinesische Masterplan hat schweren Schaden genommen. Bisher wollte man am laufenden Reformkurs eisern festhalten mit wohldosierten geldpolitischen und fiskalischen Impulsen zur Belebung der Konjunktur.

Einige Schwächen übertüncht
Jetzt nehmen die Märkte einen krisenhaften Einbruch der Wirtschaft vorweg, für den es aufgrund der laufenden Konjunkturdaten aber (noch) kaum konkrete Anzeichen gibt. Peking hält, wie nicht anders zu erwarten, an der Losung fest, die Wachstumsrate des Bruttoinlandprodukts (BIP) für 2015 nahe an die offizielle Zielmarke von 7% zu bringen. Hierbei wird auf eine Belebung des Aussenhandels in der zweiten Jahreshälfte gesetzt. Jüngste Daten zur Industrieproduktion und zu den Anlageinvestitionen im Juli sowie vorläufige Einkaufsmanager-Zahlen für August, zeigen aber, dass das verarbeitende Gewerbe seit Jahresmitte einen neuerlichen Rückschlag erlitten hat….
Chinas Aufstieg als Segen und Fluch

Umgehen alternative Währungen Kapitalverkehrskontrollen?

Seit Ausbruch der Finanzkrise sind Parallelwährungen in Griechenland auf dem Vormarsch. Mehr als 80 solcher alternativen Zahlungssysteme existieren bereits und ihre Zahl steigt weiter an. Die Griechen versuchen, so den Handel ohne Euro abzuwickeln und die Kapitalverkehrskontrollen zu umgehen.

Inmitten der Weltwirtschaftskrise im Jahr 1932 entschied sich die kleine Tiroler Gemeinde Wörgl, ihr eigenes Geld zu drucken, um ihre wirtschaftliche Talfahrt zu beenden. Die Effekte des „Wörgler Schwundgeldes“ waren verblüffend: Die Arbeitslosigkeit nahm ab, die Inflation blieb stabil und die Gemeinde prosperierte. Ökonomen tauften das Geld-Experiment das „Wunder von Wörgl“. Mehr als 80 Jahre später erlebt auch Griechenland den Aufstieg alternativer Währungen. Die anhaltende Wirtschaftskrise treibt die Griechen dazu, nach alternativen Möglichkeiten des Handels zu suchen, um den Euro zu umgehen.
Griechenland

Komplementaerwaehrungen in Griechenland / Studie
Alternativen Waehrungen.

Börsenbeben erreicht Europa

In der Börsen-Sprache wird das Geschehen als als «Schafherden-Effekt» bezeichnet – eine Panikreaktion. Vielleicht handelt es sich bei den fallenden Kursen um längst fällige Kurskorrekturen? Die Börsenkurse befinden sich auf Talfahrt. In China brechen die Börsenkurse weiter ein. Das hat Folgen, auch für die Konjunktur und die Verbraucher hierzulande. Das Beben der asiatischen Börsen hat Europa erreicht. Nachdem am Montag die Aktienkurse in Shanghai um neun Prozent eingebrochen waren, ging es auch hier bergab. Der Deutsche Aktienindex fiel unter die 10 000-Punkte-Marke, die er im Juni vergangenen Jahres erstmals durchbrochen hatte. Währungen Asiens, Afrikas und Lateinamerikas gerieten weiter unter Druck, Rohstoffe verbilligten sich, von Öl über Kupfer bis Aluminium.

Stephan Kaufmann berichtet: Der US-Index Dow Jones begann den Handel mit einem Minus von über sechs Prozent. Was sind die Gründe für die Talfahrt, welche Folgen hat sie für die hiesige Konjunktur, und wie sind die Bundesbürger betroffen?

Die Ursachen
US-Zinserhöhung: In den USA wird die Zentralbank Fed voraussichtlich bald die Zinsen erhöhen – erstmals seit 2006. In den vergangenen Jahren hatte die Fed das globale Finanzsystem mit Massen von billigem Geld versorgt. Doch die bessere Konjunktur Amerikas rechtfertigt nicht länger ein derartiges Doping. Folge des Zinsschritts wären höhere Zinsen in der ganzen Welt. Die Schweizer Bank UBS schätzt, dass die Rendite zehnjähriger Bundesanleihen Ende 2016 bei zwei Prozent liegen wird. Derzeit sind es 0,6 Prozent. Höhere Zinsen machen Kredite teurer und belasten die Konjunktur. US-Dollar-Anlagen würden durch den Zinsschritt für Anleger attraktiver, was zu einer Kapitalflucht aus den Schwellenländern führen könnte.

China: In der Volksrepublik kühlt sich der Wirtschaftsboom langsam ab. Die große Frage ist: Wie stark? Die meisten Ökonomen sind der Ansicht, dass sich das Wirtschaftswachstum bei Werten knapp unter sieben Prozent stabilisieren wird. Eine sogenannte „harte Landung“ jedoch würde jene Länder und Unternehmen hart treffen, die in den vergangenen Jahren besonders vom China-Boom profitiert hatten.

Die Folgen
Rohstoffe: China ist ein wichtiger Kunde für Rohstoffexporteure, das Land ist der größte Nachfrager von Öl und Kupfer. Sorgen um Chinas Konjunktur führen zu einem latenten Überangebot bei Energie und Industriemetallen. Das lässt die Rohstoffnotierungen taumeln. Der Ölpreis hat sich auf Jahressicht halbiert, Kupfer und Aluminium haben ein Viertel eingebüßt.

Schwellenländer: Aktien und Währungen vieler Schwellenländer verzeichnen heftige Verluste. Die Aussicht auf steigende Zinsen in den USA lässt das Kapital fliehen. Schwächeres Wachstum in China trübt die Konjunkturaussichten ein. Dazu kommen sinkende Erlöse aus dem Rohstoffexport.

Deutschland: Der deutsche Export ist stärker von China und den Schwellenländern abhängig als der anderer großer Industriestaaten. Der Deutsche Aktienindex ist daher in den vergangenen Wochen tiefer gefallen als andere Börsenindizes. Derzeit liegt er 23 Prozent unter seinem Rekordhoch vom April. Besonders getroffen sind die deutschen Autobauer, für die China der wichtigste Markt geworden ist. Während der Dax in den letzten drei Monaten um 19 Prozent gesunken ist, haben Daimler- und BMW-Aktien mehr als ein Viertel verloren, VW sogar über 30 Prozent.

Diese Korrektur halten die meisten Ökonomen für übertrieben, da Chinas Wirtschaft sich wohl nur abkühlt und nicht abstürzt. Das würde die deutsche Konjunktur kaum treffen, da Nachfrageausfälle in China durch eine Erholung in der Euro-Zone oder in den USA ausgeglichen werden könnten. Dennoch „ist China der größte Risikofaktor für die Euro-Zone“, so die Schweizer Bank UBS. Kommt es durch die Kombination von höheren US-Zinsen und schwächerer China-Konjunktur zu einer Krise in den Schwellenländern, könnte sich die deutsche Wirtschaft dem nicht entziehen. „Wir sehen Abwärtsrisiken vor allem für unsere 2016er Wachstumsprognose“, so die Commerzbank.

Die deutschen Verbraucher dürften von den Turbulenzen einerseits profitieren, da sich Rohstoffe wie Öl weiter verbilligen. Das senkt tendenziell die Rechnung fürs Tanken und Heizen. Die Kursverluste an den Börsen treffen zwar die Aktionäre – doch von denen gibt es in Deutschland nicht allzu viele. Nach Berechnungen des Deutschen Aktieninstituts ist die Zahl jener, die direkt oder über Investmentfonds Aktien halten, 2014 auf 8,4 Millionen gesunken. Im Jahr 2001 waren es noch fast 13 Millionen. Aktienfonds und börsennotierte Aktien machen gerade mal 3,5 Prozent des gesamten deutschen Geldvermögens aus. Auch die Lebensversicherer könnten einen dauerhaften Kursrutsch verkraften, ihre Aktienquote liegt laut Branchenverband GDV nur bei knapp drei Prozent.

Ob es mit den Kursen allerdings überhaupt auf Dauer abwärts geht, scheint derzeit eher unwahrscheinlich. Denn die Europäische Zentralbank stellt weiterhin massenhaft Geld zur Verfügung, das an die Finanzmärkte fließt und Rendite sucht. Dabei sind Anleihen kaum eine Konkurrenz für Aktien: Zehnjährige Bundesanleihen rentieren derzeit mit etwa 0,6 Prozent, die Dividendenrendite für Dax-Unternehmen liegt dagegen dank steigender Unternehmensgewinne bei drei Prozent, errechnet die WGZ-Bank.
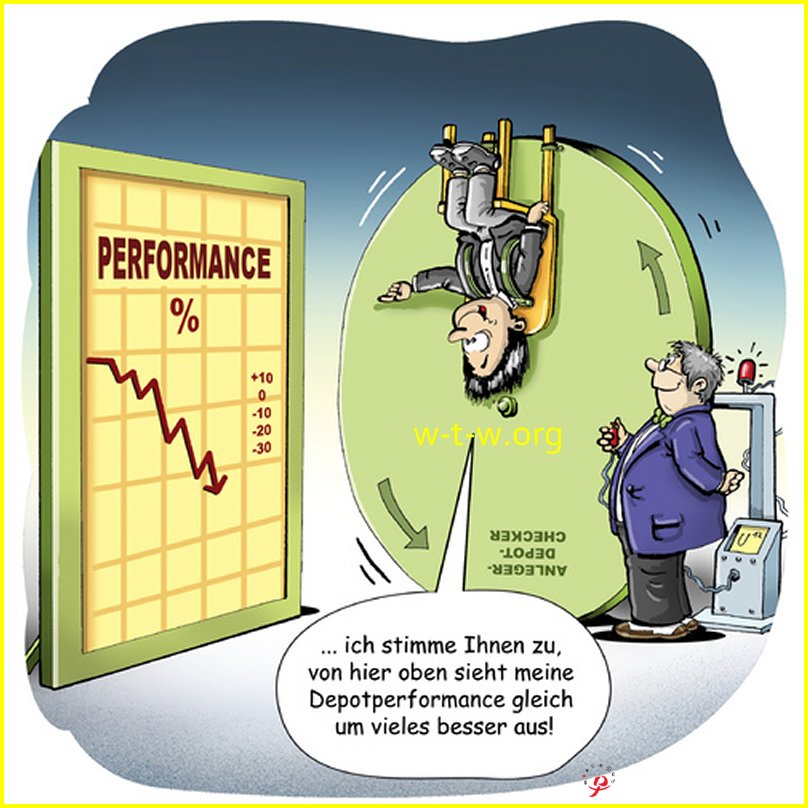
Rudolf Schuppler www.w-t-w.org/en/cartoon/rudolf-schuppler

Rudolf Schuppler
www.w-t-w.org/en/cartoon/rudolf-schuppler

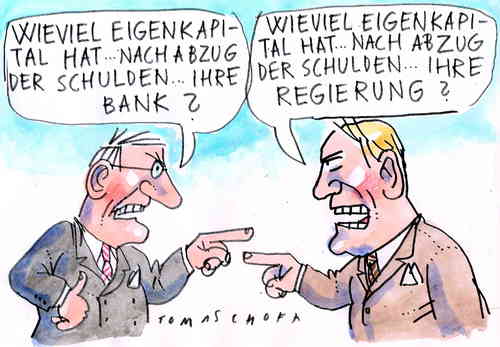
Ewiger Streit um mehr Eigenkapital

Auftragsstudie der UBS. Die ungewichteten Eigenkapitalquoten der Grossbanken sind weiterhin sehr tief. Dennoch scheuen sich diese nicht, gegen jegliche Verschärfung der Regulierung zu opponieren.

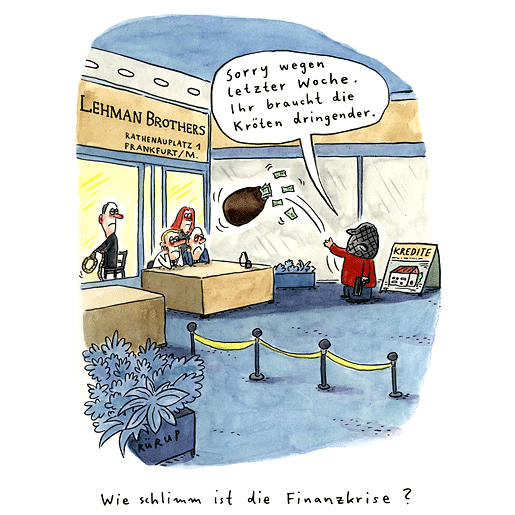
Nach der Rettung der UBS durch den Schweizer Staat war man sich im Lande ungewöhnlich einig: «Nie wieder», lautete die Devise. Der Widerstand der Banken gegen eine Verschärfung der Regulierung war gering, und rasch wurde die «Too big to fail»-Vorlage verabschiedet. Diese Zeiten sind vorbei. Wie vor der Krise wird nun wieder um jeden Prozentpunkt Eigenkapital unerbittlich gekämpft. Derzeit geht es um zwei Vorschläge des Basler Ausschusses für Bankenaufsicht, die im Dezember 2014 veröffentlicht wurden. Zu diesen Regulierungen hat am Montag William Perraudin referiert. In einer von der UBS in Auftrag gegebenen Studie rechnet der Professor vom Imperial College in London vor, wie die Neuerungen Kredite in der Schweiz verteuern könnten.

Höhere Eigenkapitalvorschriften sind den Banken seit je ein Dorn im Auge, weshalb die Aufregung um die beiden Vorschläge des Basler Ausschusses wenig erstaunt. Interessant sind jedoch Perraudins Ausführungen, wie er denn die Reform angehen würde. Beim Standardansatz stösst er sich weniger an der Art der vorgeschlagenen Änderungen als an deren Ausgestaltung. Bei der Einführung von Minimalanforderungen an den Modellansatz stellt er sich hingegen grundsätzlich gegen die Reformvorschläge – trotz weitverbreitetem Misstrauen gegenüber den bankinternen Berechnung von Kapitalvorschriften. Stattdessen sollten laut Perraudin die Regulatoren bei der Überprüfung der internen Modelle «aufdringlich» sein. Jede Umsetzung dieser Forderung dürfte am Ende aber wohl wieder auf erbitterten Widerstand der Grossbanken stossen.
Studie  / Capital Floors, the Revised SA and the Cost of Loans in Switzerland

Dr. Jan Tomaschoff www.w-t-w.org/en/dr-jan-tomaschoff/

Dr. Jan Tomaschoff
www.w-t-w.org/en/dr-jan-tomaschoff/