Jahrhundert Kulturerbe und/oder Geldwert?

450 Jahre Spanische Hofreitschule. Streit um das Ballett der LipizzanerCapriole

Die weissen Hengste der Spanischen Hofreitschule gehören zu Österreich wie Mozart und das Neujahrskonzert. Kritiker fürchten jedoch, die Tradition der klassischen Reitkunst verkomme zu reinem Kommerz.
450 Jahre Spanische Hofreitschule
Spanische Hofreitschule
Vergil Kraenzlin Kommentar: Ach, diese Kulturromantiker!

Die reden da von Tradition und Kunst und all diesen überflüssigen Hemmnissen der Kommerzialisierung. Kann man sich den nicht still und leise damit abfinden, dass unsere Gesellschaft keinen Bedarf mehr hat an Beständigkeit, Bestimmtheit und Klarheit? Das hier ist die Postmoderne und die hat im Grunde nur noch einen Wert und das ist die Beliebigkeit. Wenn es der Sache dient, dann hupfen die Pferdchen künftig auch zu Helene Fischer durch grellbunt gefärbten Glitzersand und die Bereiter werden in Casting-Shows gesucht und gefunden. Die Dinge sind schon lange nicht mehr richtig oder falsch. Sie sind alle relativ zum Geldwert, der sich daraus generieren lässt. Man mag das bedauern und vermutlich bedauert man es zu Recht. Man täte aber gut daran, es leise zu bedauern. Wir tragen gerade ein paar Jahrhunderte Kulturerbe Europas zu Grabe.

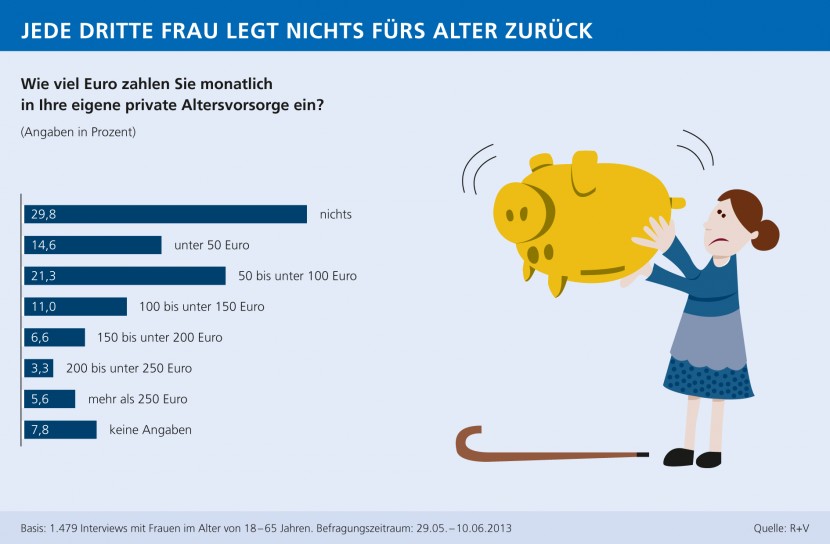
Sorgen sich Frauen um Altersvorsorge?

Reichen im Rentenalter die Geldreserven wirklich aus? Frauen bereitet diese Frage mehr Kopfzerbrechen als Männern. Das zeigt eine aktuelle Umfrage der Versicherungsbranche zum Thema Altersvorsorge.  62 Prozent befürchten, im Alter finanziell nicht genügend abgesichert zu sein. Bei den Männern sind es dagegen nur 54 Prozent.

Ganz unberechtigt ist diese Sorge offenbar nicht, denn ein größerer Anteil der Frauen sorgt noch nicht für den Ruhestand vor. Während von ihnen 26 Prozent bislang keine Altersvorsorge haben, sind es bei den Männern 20 Prozent.
Ein Viertel der Frauen ohne eigene Altersvorsorge

Rudolf Schuppler www.w-t-w.org/en/cartoon/rudolf-schuppler www.grafik-schuppler.at

Rudolf Schuppler
www.w-t-w.org/en/cartoon/rudolf-schuppler
www.grafik-schuppler.at

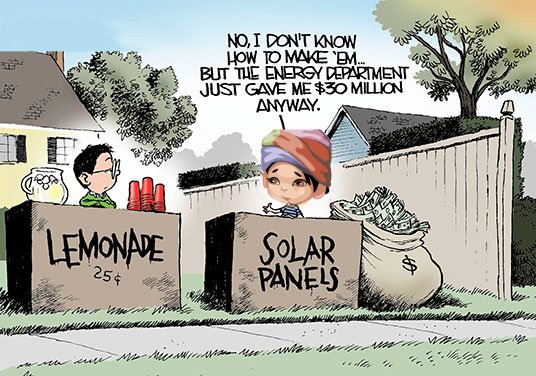
Indien 20 Mrd. für sauberen Strom

Drei branchenfremde Grosskonzerne steigen in den indischen Strommarkt ein. Narendra Modi will erneuerbare Energien fördern. Das Potenzial ist gross.

Indien ist mit durchschnittlich 300 Sonnentagen prädestiniert für einen Ausbau der Solarenergie. Drei branchenfremde Grosskonzerne schicken sich an, den indischen Energiemarkt aufzumischen. Über ihr neu gegründetes Joint Venture Cleantech planen der schwergewichtig im Telekommunikations- und Medienbereich engagierte japanische Mischkonzern Softbank, Foxconn aus Taiwan, einer der wichtigsten Produzenten von Elektronik- und Computerkomponenten, und der indische Telekommunikationsriese Bharti Enterprises in Indien, Solarkraftwerke mit einer Kapazität von 20 Gigawatt zu bauen. Vor der Presse in Delhi erklärten Firmenvertreter am Montag, man rechne mit Investitionskosten von 1 Mrd. $ pro GW.
Joint Venture in Indien 20 Mrd. fuer sauberen Strom
Solar-Industry-

Aktienprognose USA – wie geht das?

Finanzkompetenz oder „Financial Literacy“ Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Kurzfristige Aktienprognosen sind Humbug. Im heutigen Video zeigen wir aber, dass längerfristige Prognosen auf der Basis des sogenannten Shiller PE durchaus gewisse Erfolgsaussichten haben.
AktienprognoseWeiter Videos Kategorie Finanzkompetenz

Dein Geldwäscher ist mein Geschäftsmann

Wie unterschiedlich Sichtweisen sein können. Oft werden in einem Land Gruppen als Freiheitskämpfer angesehen, die in anderen Ländern als Terroristen verfolgt werden.

So ist es auch bei der Geldwäsche. In einem Land wird die Geldwäsche als Straftat verfolgt, die selbe Straftat wird in einem anderen Land aber verschleiert und geschützt, wenn sie dem jeweiligen Staat nützt.

Geldwäsche-Verdacht: Italien ermittelt gegen Bank of China

Die italienische Filiale der Bank of China, soll in Geldwäsche in Milliardenhöhe verwickelt sein. Die Bank of China soll bei Geldwäsche geholfen haben. Es geht um rund 4,5 Milliarden Euro – und mafiöse Strukturen. Italienische Staatsanwälte ermitteln deswegen gegen 297 Personen und das Institut selbst.

Es geht um ein riesiges System der Geldwäsche. Im Mittelpunkt der Ermittlungen stehen eine Mailänder Filiale der Bank und vier ihrer hochrangigen Manager. Nach Angaben der Staatsanwälte haben zumindest ein Teil der Verdächtigen mafiöse Techniken benutzt, darunter Einschüchterung, berichtet die italienische Nachrichtenagentur ANSA.

Die Staatsanwälte sprechen von einem Betrag von mehr als 4,5 Milliarden Euro aus Geldfälschung, Prostitution, Ausbeutung und Steuerhinterziehung. Das Geld sei zwischen 2007 und 2010 nach China geschickt worden. Dafür nutzten die Verdächtigen zum Teil ein Geldtransfersystem, das chinesischen Migranten in Italien gehöre.

Fast die Hälfte der Summe sei jedoch durch die Bank of China geschleust worden. Die hat damit mehr als 758.000 Euro an Kommission verdient, wie aus den italienischen Untersuchungsdokumenten hervorgeht. Das Geld sei demnach in kleine Einheiten aufgeteilt worden, um nicht aufzufallen. Zudem habe sowohl das Management der Bank als auch deren Prüfpersonal die auffälligen Transaktionen nicht gemeldet. Offenbar halfen sie sogar dabei, Quellen und Bestimmungsort der Gelder zu verschleiern.

China wollte bei den Ermittlungen nicht kooperieren

Die chinesische Regierung hat den italienischen Behörden zufolge nicht bei der Untersuchung kooperiert. Dabei nimmt China selbst westliche Hilfe in Anspruch, wenn es darum geht, eigene Wirtschaftskriminelle zu jagen.

Italien und China hatten im September eine Memorandum zur juristischen Zusammenarbeit unterzeichnet. Bislang profitiert offenbar China mehr davon: Im Februar wurde eine Chinesin aus Italien ausgewiesen. Ihr sei Diebstahl von mehr als 1,4 Millionen Yuan (rund 200.000 Euro) während ihrer Anstellung in einer Sicherheitsfirma in China vorgeworfen worden. Es war das erste Mal, dass jemand aus Europa wegen Wirtschaftskriminalität an Peking ausgeliefert wurde, wie Chinas Ministerium für Öffentliche Sicherheit bestätigte.

Die juristische Zusammenarbeit ist äußerst wichtig für China, das mithilfe westlicher Regierungen eigene korrupte Beamte jagt, die sich ins Ausland abgesetzt haben. Chinas Präsident Xi Jinping hat den Anti-Bestechungs-Kampf zur höchsten Priorität für die regierende Kommunistische Partei erklärt. Eigenen Angaben zufolge sind bereits mehr als 100.000 Beamte wegen Korruption bestraft worden.

Was passiert mit dem Geld außerhalb Italiens?

Im aktuellen Fall konnte die italienische Polizei jedoch nicht in China weiterermitteln. Nachdem das Geld Italien einmal verlassen habe, sei es „effektiv verschwunden“. Die Nachrichtenagentur AP will aber Teile des Geldes weiterverfolgt haben.

Deren Angaben zufolge sollen Summen zu einem staatlichen Import-Export-Unternehmen geflossen sein, dem vorgeworfen wird, mit gefälschten Markenprodukten zu handeln – teilweise auch in den USA.

Auf den AP-Bericht habe die regierungseigene Staatszeitung „Global Times“ eine Widerlegung der Vorwürfe veröffentlicht. Darin werde die Bank of China verteidigt und die Recherchen der AP als „merkwürdig“ kritisiert. Weiter wurde ein Rechtsexperte zitiert, der sagte, die Bank of China habe „keine Verpflichtung, mit der italienischen Polizei zu kooperieren“.

Die angeschuldigte Bank widerspricht den Vorwürfen, und die Anwälte der Eigentümer des Geldtransfersystems sagten, ihre Klienten seien nicht schuldig.

Nach italienischem Recht wird ein Richter den Antrag der Staatsanwaltschaft prüfen und anschließend entweder eine Verhandlung anordnen oder das Verfahren fallen lassen. Bis dahin könnten noch Monate vergehen, heißt es.
Italien ermittelt gegen Bank of China
Drei AffenMehr zum Thema Geldwäsche:
Schweiz erster nationaler Bericht über die Risiken der Geldwäscherei und der Terrorismusfinanzierung
Crime-enabling ein behördlich geschütztes Schweizer Geschäftsmodell
Frauen und Kinder leiden unter Geldwäsche

Was sind „aufgeblähte Vermögenspreise“

Drohende Fehlallokationen: Aufgeblähte Vermögenspreise bergen Gefahren
Die laxe Geldpolitik hat die Vermögenspreise nach oben getrieben. Dabei dürfte es zu erheblichen Fehlallokationen kommen. Die Entwicklung könnte den Keim der nächsten Welle der Krise in sich tragen.

Michael Ferber berichtet: «Die Definition von Wahnsinn ist, immer wieder das Gleiche zu tun und andere Ergebnisse zu erwarten», hat Nobelpreisträger Albert Einstein einmal gesagt. Dennoch versuchen die internationalen Zentralbanken seit Jahrzehnten mit der immergleichen Methode, Krisen zu bekämpfen – mit der Bereitstellung von billigem Geld. Dies führt in der Folge zu immer rascheren Aufschwüngen und Abstürzen an den Finanzmärkten, alleine im vergangenen Jahrzehnt gab es mit dem Platzen der New-Economy-Blase 2000 bis 2003 sowie der seit 2007 dauernden Finanz- und Schuldenkrise zwei tiefgreifende Finanzmarktkrisen. Mit dem Argument, eine Deflation verhindern zu müssen, haben Zentralbanken wie die amerikanische Federal Reserve und die Europäische Zentralbank (EZB) in den vergangenen Jahren noch mehr Geld aus dem Nichts geschaffen.

Trotzdem hat das viele billige Geld bisher nicht für einen nennenswerten Anstieg der Inflation gesorgt, die mit den klassischen Konsumentenpreisindizes gemessen wird. Die Geldschwemme hat aber zu einem starken Anstieg bei Vermögenswerten wie Immobilien, Aktien sowie Kunst und anderen «exotischen» Sachwerten geführt. Diese Art der Teuerung ist in der offiziellen Inflationsstatistik nicht enthalten. Aloys Prinz, Professor für Finanzwissenschaft an der Universität Münster und zusammen mit Hanno Beck Autor des Buchs «Die grosse Geldschmelze», hält deshalb die gängigen Messmethoden von Inflation für irreführend.

Die Inflation der Vermögenspreise ist unübersehbar. So sind beispielsweise die Preise für Liegenschaften in Ländern wie Deutschland oder der Schweiz – angetrieben von den ultraniedrigen Zinsen – in den vergangenen Jahren nach oben geschossen. Die Geldschwemme und die extrem niedrigen Zinsen an den Obligationenmärkten treiben die Anleger ausserdem in Aktien. So ist beispielsweise das deutsche Börsenbarometer DAX in den vergangenen drei Jahren um rund 75% gestiegen. In diesem Jahr hat sich das Rally nach Ankündigung des Anleihekaufprogramms der EZB erneut beschleunigt, der DAX liegt 2015 per Donnerstag mit rund 16% im Plus. Die Inflation der Vermögenspreise zeigt sich auch am Kunstmarkt. Wie aus einer Meldung der Nachrichtenagentur Bloomberg hervorgeht, ist im Mai bei Auktionen in New York Kunst im Wert von rekordhohen 2,7 Mrd. $ versteigert worden – ein Plus von 23% gegenüber demselben Vorjahresmonat. Zudem wechselte ein Werk von Picasso für den Rekordpreis von 179,4 Mio. $ den Besitzer. Ablesen lässt sich die Entwicklung auch an dem von Flossbach von Storch errechneten Vermögenspreisindex, der die Preisänderung von Vermögensgütern deutscher Haushalte erfasst.

Hinter der Entwicklung stehe das Kalkül der Zentralbanken, die Vermögenspreise mit aller Macht nach oben zu drücken, um Investitionen, den Konsum und letztlich das Wirtschaftswachstum anzuregen, sagt Thomas Mayer, Gründungsdirektor des Flossbach von Storch Research Institute und ehemaliger Chefökonom der Deutschen Bank. In den USA und Grossbritannien – weniger in der Euro-Zone – sei dies sogar vorübergehend gelungen, und die Folgen des Crashs des Jahres 2008 seien gelindert worden. Der damalige Absturz der Vermögenspreise sorgte für enorme Verwerfungen in den Bilanzen von privaten Haushalten und Unternehmen, und in der Folge gerieten reihenweise Banken ins Straucheln.

Zentralbanken im Dilemma
Nach Jahren, in denen die Vermögenspreise mittels billigen Geldes «aufgepumpt» worden sind, stehen die Zentralbanken laut Mayer nun vor einem Dilemma: Erhöhten sie die Zinsen, drohe sich die Überbewertung bei den Aktiva zu reduzieren. Da die Passiva dann nicht mehr gedeckt seien, könnte es erneut zu Zahlungsausfällen kommen, und ein erneuter Crash könnte die Folge sein. Beliessen die Zentralbanken die Leitzinsen hingegen auf Nullniveau, so drohten sich umso grössere Blasen an den Märkten zu bilden – mit immer schlimmeren makroökonomischen Folgen bei deren Platzen.

So hält Mayer beispielsweise eine Blasenbildung am deutschen Immobilienmarkt für praktisch unausweichlich. Die Geldpolitik, die die EZB für die ganze Euro-Zone mache, sei für Deutschland viel zu lax. Die extrem niedrigen Zinsen sorgten in Deutschland folglich für einen regelrechten Immobilienboom und blähten die Preise künstlich auf. Dies wiederum gebe dann Raum für zusätzliche Verschuldung. Die Inflation der Vermögenspreise könnte aber noch eine Zeitlang weitergehen, solange sie von den Zentralbanken befeuert wird. So läuft beispielsweise das Anleihekaufprogramm der Europäischen Zentralbank (EZB) bis Herbst 2016.

Prinz glaubt allerdings nicht, dass sich die «aufgeblasenen» Vermögenspreise auf Dauer auf dem derzeitigen hohen Niveau halten lassen. Vielmehr könnte die Inflation der Vermögenspreise zur Wurzel der nächsten Etappe in der Finanz- und Schuldenkrise werden. Die Vermögenspreisinflation schaffe starke Fehlallokationen von Kapital. Bereits heute spiegelten die Preise der Vermögensgüter oft nicht das wider, was sie in Zukunft erwirtschaften könnten. So könnte die von den Zentralbanken erhoffte Ankurbelung des Wirtschaftswachstums steckenbleiben, da das viele billige Geld nur die Preise von Vermögensgütern nach oben treibt, aber letztlich unproduktiv investiert wird. Eine laxe Geldpolitik könne kein Wachstum schaffen, sondern höchstens Zeit für strukturelle Reformen erkaufen, sagt Prinz.

Das seit mehreren Jahrzehnten in einer Deflation steckende Japan gilt als Beispiel dafür, was passiert, wenn solche Reformen nach einer Inflation der Vermögenspreise nicht angegangen werden – das Wachstum lässt sich schliesslich kaum mehr ankurbeln. Anfang der 1990er Jahre platzte in Japan eine riesige Immobilienblase, die das Land immer tiefer in eine Schuldenspirale und Bankenkrise stürzte. Dass das Land bis heute in dieser Krise steckt, zeigt die potenziell schlimmen Folgen einer Vermögenspreisinflation…..
Aufgeblaehte Vermoegenspreise bergen Gefahren
Bubble-Preisblase

Schweiz: Erster nationaler Bericht über die Risiken der Geldwäscherei und der Terrorismusfinanzierung

Der Bundesrat hat an seiner heutigen Sitzung den ersten Bericht über die nationale Beurteilung der Geldwäscherei- und Terrorismusfinanzierungsrisiken in der Schweiz zur Kenntnis genommen. Der von einer interdepartementalen Arbeitsgruppe erstellte Bericht enthält auch spezifische Analysen zu den wichtigsten dem Geldwäscherei-gesetz unterstellten sowie ausgewählten Bereichen, die dem Geldwäschereigesetz nicht unterstellt sind. Er zeigt, dass die Schweiz von der Finanzkriminalität nicht verschont wird und für das Waschen von Erträgen aus mehrheitlich im Ausland begangenen Straftaten nach wie vor attraktiv ist. Der Bericht kommt zum Schluss, dass die geltende Gesetzgebung den festgestellten Risiken insgesamt angemessen Rechnung trägt. Gleichzeitig empfiehlt er Massnahmen, um die Wirksamkeit des schweizerischen Dispositivs zur Bekämpfung der Geldwäscherei und der Terrorismusfinanzierung zu verstärken.

Die grösste Gefährdung wird bei den Universalbanken festgestellt. Dank den Massnahmen zur Bekämpfung der Geldwäscherei werden die Verwundbarkeiten jedoch deutlich reduziert, sodass trotz erhöhtem Risiko von einem angemessenen Risikomanagement in diesem Bereich ausgegangen werden kann. Das Gleiche gilt für folgende Bereiche: Privatbanken, Vermögensverwaltung, Rechtsberufe, Treuhandgeschäfte sowie Geld- und Wertübertragungsdienstleistungen.

Erster nationaler Bericht über die Risiken der Geldwäscherei und der Terrorismusfinanzierung /EN
GeldwäschereiCrime-enabling ein behördlich geschütztes Schweizer Geschäftsmodell
Mehr zum Thema Geldwäsche: Frauen und Kinder

Moderne Frauen „Wirtschaft ist nicht niedlich“

Das Problem mit dem Erfolg
Ob reiche Neo-Hausfrau oder Karrieristin: Zufriedene und moderne Frauen sind der Super-GAU für den Feminismus. Sie führen seinen Kampf an ein Ende – und besitzen auch noch die Frechheit, das laut auszusprechen.

Claudia Schumacher berichtet: Weit bis in das 20. Jahrhundert hinein stand sie nur am Herd, die Frau. Von dem Standpunkt aus sieht und versteht man wenig. In der Schweiz darf sie seit 1971 wählen, in Appenzell Innerrhoden seit 1991. Es ist noch kein ganzes Menschenleben her, dass der Frau die Haustür aufgegangen ist. Unter der Last klischeebehafteter Prägungen hinkt sie nun durch die Welt und hat es schwer. Hilfe!

Als Retter der Frau für viele fragwürdig geworden ist der Mann. An seine Stelle ist der Feminismus getreten. Dieser schenkt zuverlässig die Aufmerksamkeit, die Frauen brauchen. Nur geht der Feminismus dabei mitunter weiter, als manche Frau das möchte. Weist sie ihn dann zurück, wird er aggressiv wie ein in der Eitelkeit gekränkter Macho. Gerade hat der Feminismus in der multimedialen Debatte zwei Vertreterinnen der modernen Frau angegriffen, die ihn nicht wollen: die Einzelkämpferin und die Neo-Hausfrau. Das eine geschah in Berlin: Ronja von Rönne, bekennende Egoistin, schreibt seit kurzem für die Tageszeitung «Die Welt». Dort wurde ein Essay von ihr veröffentlicht, der den Titel trug: «Warum mich der Feminismus anekelt». In der Folge wurde sie von einem Shitstorm überzogen bis hin zur Morddrohung.

Der andere Schauplatz, an dem der Feminismus gerade Frauen attackiert, die ihm nicht hörig sind, ist New York: Junge, wohlhabende Mütter und Hausfrauen wurden als «Primaten» beschimpft, weil sie von ihren Ehemännern einen «Hausfrauenbonus» bezahlt bekämen. Schon allein, dass sie zu Hause bleiben, alarmiert Feministinnen. Dass die Damen aber aufgrund ihres Studiums und der Sozialisierung im New York des 21. Jahrhunderts mündig genug sind, um selbst zu entscheiden, geht Feministinnen offenbar nicht in den Kopf…
Das Problem mit dem Erfolg
Wirtschaft ist nicht niedlich

Risiko einer mangelhaften Altersvorsorge bei Frauen

Schweiz: Frauen erhalten nur 22% aller Rentengelder aus zweiter Säule

Die Migros Bank hat erstmals untersucht, wie viel von den Altersrenten aus der zweiten Säule die Männer erhalten und wie viel die Frauen. Die Auswertung zeigt eine beträchtliche Differenz zwischen den Geschlechtern.

So machen die an Frauen ausgezahlten Renten aus der beruflichen Vorsorge lediglich 22% aller jährlich ausgezahlten Altersrenten aus. Der Grossteil der insgesamt 20 Mrd CHF geht damit an die Männer, wie aus einer am Montag publizierten Studie der Migros Bank hervorgeht.

In der beruflichen Vorsorge ist die Rente abhängig von der Höhe der geleisteten Einzahlungen, wobei der Arbeitgeber mindestens die Hälfte davon übernimmt. Der deutlich geringere Anteil der Frauen ist laut Studienleiter Albert Steck, bei der Migros Bank für Markt- und Produktanalysen zuständig, daher ein Spiegelbild der tieferen Erwerbsquote sowie des tieferen Durchschnittslohns von Frauen.

Dieser Graben schliesse sich zwar, aber nur langsam. So habe der Anteil der Pensionskassenauszahlungen an Frauen in den vergangenen zehn Jahren lediglich um 4% zugenommen.

DISKREPANZ ZWISCHEN ERSTER UND ZWEITER SÄULE

Die Migrosbank kommt deshalb zum Schluss, dass das Risiko einer mangelhaften Altersvorsorge bei den Frauen höher ist. Dabei gelte es auch, einige besondere Faktoren zu berücksichtigen, wie etwa den Koordinationsabzug bei der Teilzeitarbeit oder die Konsequenzen einer Scheidung.

Die ungleiche Verteilung der Pensionskassengelder wird hingegen von der AHV abgefedert, bestätigt Steck gegenüber der Nachrichtenagentur sda. Dort erhalten die Frauen 58% der jährlich 32 Mrd CHF ausgezahlten Renten.

Der wichtigste Grund für die weibliche Dominanz ist gemäss Steck die höhere Lebenserwartung. Frauen lebten im Schnitt drei Jahre länger. Weil die erste Säule im Umlageverfahren finanziert wird, profitierten Frauen zudem von den höheren Lohnbeiträgen der Männer.

Genauere Vergleiche zwischen der ersten und der zweiten Säule und eine statistische Auswertungen zur effektiven pro-Kopf Auszahlung an Frauen und Männer sind laut Steck aufgrund der vorliegenden Daten jedoch nicht möglich.
Altersvorsorge Frauen

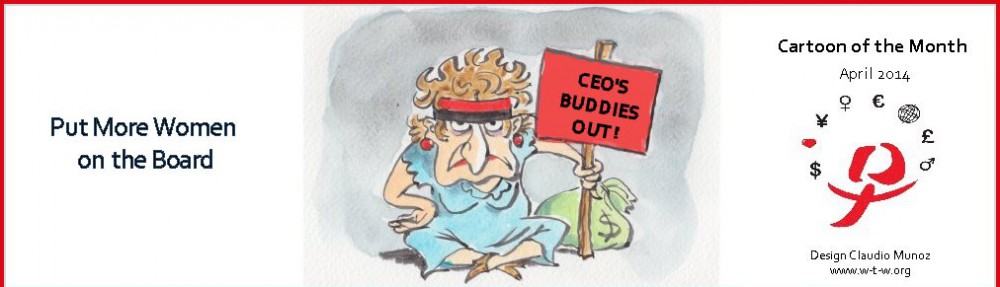
Nur eine Frau im Verwaltungsrat eines Schweizer Grosskonzerns?

Nayla Hayek, die Tochter des verstorbenen Uhrenkönigs, war bereits Swatch-Vizepräsidentin. Als Nachfolgerin ihres Vaters ist sie die erste Frau, die den Verwaltungsrat eines Schweizer Grosskonzerns führt.

Die 20 bestverdienenden Schweizer VRP
Manfred Rösch berichtet:  Verdienen Verwaltungsratspräsidenten oder -präsidentinnen in der Schweiz umso mehr, je grösser «ihre» Gesellschaft ist? Die Korrelation ist nicht durchs Band positiv; das zeigt der Blick auf die für 2014 von zRating erhobenen Zahlen zur Gesamtvergütung; hier sind die obersten zwanzig abgebildet, verglichen mit der Marktkapitalisierung des jeweiligen Unternehmens. Peter Brabeck, VR-Präsident des Nahrungsmittelgiganten und SMI-Schwergewichts Nestlé (NESN 68.95 -0.14%), ist dieser Erhebung zufolge der Spitzenverdiener, doch die Amtskollegen der am Markt sogar noch schwergewichtigeren Pharmamultis Roche (ROG 264.2 0%) (RO 258.5 -0.67%) und Novartis (NOVN 92 -1.23%), Christoph Franz bzw. Jörg Reinhardt, erhalten deutlich weniger. Nayla Hayek, VR-Präsidentin

des gemessen an den grossen drei des Schweizer Aktienmarkts um über den Faktor zehn kleineren Uhrenkonzerns Swatch Group (UHRN 71.35 0.14%) (UHR 365.4 0.08%), verdient mehr als Franz oder Reinhardt – eine Erklärung mag darin liegen, dass Swatch Group zwar eine Publikumsgesellschaft, aber zugleich auch die Hayek-Familiengesellschaft ist.
Die 20 bestverdienenden Schweizer VRP