Deutschland soll mehr gegen Geldwäsche unternehmen

OECD setzt Deutschland wegen Geldwäsche unter DruckIn einem Schreiben an Justizminister Maas berichtet Schaeuble vor den drohenden Sanktionen der OECD
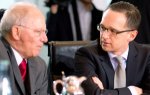
Deutschland versagt beim Kampf gegen Geldwäsche und internationalen Terrorismus, warnt die OECD. Es wird kritisiert, dass es nicht strafbar ist, sein eigenes Schwarzgeld zu waschen. Von dieser Regelung macht insbesondere die italienische Mafia Gebrauch.

Deutschland unternimmt nach Ansicht der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) zu wenig gegen Geldwäsche. Die Bundesregierung sei von der OECD-Geldwäsche-Task Force (FATF) ultimativ aufgefordert worden, im strafrechtlichen Bereich für Nachbesserungen zu sorgen, berichtet die „Wirtschaftswoche“ auf ihrer Website. Das Magazin beruft sich auf ein ihm vorliegendes Schreiben von Bundesfinanzminister Wolfgang Schäuble (CDU) an seinen Justizminister-Kollegen Heiko Maas (SPD).

In dem Schreiben drängt Schäuble den Justizminister nach dem Bericht der „Wirtschaftswoche“, sich rasch zur „Behebung der Defizite zu verpflichten und die hierzu erforderlichen gesetzlichen Maßnahmen anzukündigen“. Wenn Deutschland bis Juni 2014 keine konkreten Schritte in dieser Richtung vorweisen könne, werde es in das verschärfte Überwachungsverfahren oder sogar in das für sogenannte Hochrisiko-Länder geltende Listungsverfahren (ICRC) überführt. Dies würde zu „erheblichen Reputationsschäden“ führen.

Von der OECD kritisiert wird dem der „Wirtschaftswoche“ vorliegenden Schreiben Schäubles zufolge insbesondere, dass die sogenannte Selbstgeldwäsche hierzulande nicht strafbar ist. Wer sein eigenes Schwarzgeld wäscht, wird demnach nicht verfolgt – eine Gesetzeslücke, die nach Ansicht von Experten besonders die italienische Mafia ausnutzt. Als zu gering bewertet die OECD demnach auch die Strafen: Wer der Geldwäsche überführt werde, komme in Deutschland meist mit einer Freiheitsstrafe von weniger als einem Jahr davon.

www.ralf-stumpp.de
www.ralf-stumpp.de


Warum springt Bankerin in Paris in den Tod ?

Wirtschaftsnachrichten berichten: Eine 52-jährige Bankerin der BRED Banque Populaire hat sich das Leben genommen. Sie sprang aus einem Fenster im 14. Stock des Hauptsitzes der Bank in Paris.

Die Bankerin soll einen Streit mit ihren Vorgesetzten gehabt haben, bevor sie in den Tod sprang. Die Bank bestreitet dies jedoch. „Es gibt absolut keinen Hinweis, der es zulässt, ihre Beziehungen zu den Vorgesetzten verantwortlich zu machen, weder einen Brief, noch eine Nachricht“, zitiert FranceTV eine Stellungnahme der Bank. Der Selbstmord sei ein „schmerzhafter Augenblick für das Unternehmen“.

Die Liste der Banker, die seit Jahresbeginn aus unterschiedlichsten Gründen ums Leben gekommen sind, wird immer länger. In Paris starb nun auch die erste Frau.

William Broeksmit, 58 Jahre, Ehemaliger Risiko-Manager bei der Deutschen Bank, wurde zu Hause tot aufgefunden, beging wahrscheinlich Selbstmord am 26. Januar.

Karl Slym, 51 Jahre, Manager bei Tata Motors, wurde am 27. Januar im vierten Stock des Shangri-La Hotels tot aufgefunden.

Gabriel Magee, 39 Jahre. Mitarbeiter bei JPMorgan, fiel von Dach des JPMorgan Hauptquartiers in London, am 27. Januar

Mike Dueker, 50 Jahre. Ökonom bei einer US-Investment Bank, wurde in der Nähe der Tacoma Narrows Bridge in Washington tot aufgefunden.

Richard Talley, 57 Jahre und Gründer der American Title Services in Centennial, Colorado, wurde im April tot aufgefunden. Er hat sich mit einer Nagelpistole erschossen.

Tim Dickenson, Kommunikations-Direktor bei der Swiss RE AG, ist im vergangenen Monat unter bislang ungeklärten Umständen ums Leben gekommen

Ryan Henry Crane, 37 Jahre. Aktienhändler bei JPMorgan, hat sich vor wenigen Wochen selbst umgebracht. Einzelheiten sind nicht bekannt.

Li Junjie, 33 Jahre, Banker in Hong Kong, sprang vergangene Woche vom Dach des JPMorgan Hauptquartiers vor Ort.

James Stuart Jr, ehemaliger Chef der National Bank of Commerce, wurde am 19. Februar in Scotsdale, Arizona tot aufgefunden

Edmund (Eddie) Reilly, 47 Jahre, Trader bei der Midtown’s Vertical Group, sprang vor einen Zug.

Kenneth Ballando, 28, Trader bei Levy Capital, ehemaliger Analytiker bei JPMorgan, sprang aus seinem Appartment im 6. Stock.

Jan Peter Schmittmann, 57 Jahre, ehemaliger CEO der niederländischen ABN Amro in seinem Haus in Amsterdam mit Frau und Tochter tot aufgefunden

Jürgen Frick, 48 Jahre, Chef der Bank Frick in Liechtenstein erschossen. Der Täter ist dem Banker bis in die Tiefgarage der Bank gefolgt

Benedict Philippens, 37 Jahre, Banker von BNP Paribas, wurde zusammen mit Frau und Kind von Unbekannten in seinem Haus erschossen.

Paris:
Une cellule psy à la Bred après le suicide d’une salariée
Female Banker Jumps to her Death from Office Window after Clash with Bosses
Warum springt Bankerin in Paris in den Tod

Was sind Kreditlücken ?

Gefährdete Schwellenländer
Beunruhigende Kreditlücken rund um die
Welt.
In ganz Europa haben Banken die Kreditvergabe zurückgefahren.
Die Entwicklung des Kreditvolumens im Verhältnis zur Wirtschaftsleistung gilt als verlässlicher Krisenindikator. Mehrere Schwellenländer erleben derzeit einen Kreditboom und sind deshalb besonders gefährdet.

Die übermässige Kreditvergabe in den Industrieländern gilt als Hauptursache für die jüngste Finanzkrise. Tatsächlich hatte die «Kreditlücke» in den G-7-Volkswirtschaften Mitte 2009 mit +10 Prozentpunkten einen Rekordstand erreicht, wie eine Publikation des internationalen Bankenverbands  IIF zeigt. Das Konzept der Kreditlücke («credit gap») bezeichnet die Abweichung des Verhältnisses des ausstehenden Kreditvolumens zum Bruttoinlandprodukt von dessen langfristigem Trend. Eine grosse positive Kreditlücke – also eine starke Abweichung vom langjährigen Trend – signalisiert eine übermässige Kreditvergabe und eine mögliche Blasenbildung.
Verlagerung in Europa

Nach den Berechnungen des IIF weisen die grossen Industrieländer gegenwärtig eine stark negative Kreditlücke auf – was nach den vorangegangenen Exzessen nicht verwunderlich ist. Die Gesamt-Kreditlücke, welche Ausleihungen inländischer Banken und Nichtbanken wie auch des Auslands an den Privatsektor (ohne Finanzsektor) berücksichtigt, betrug Mitte 2012 –8 Prozentpunkte und bewegt sich seither seitwärts. Der Hauptgrund dafür ist die stagnierende inländische Bankkreditvergabe. In Grossbritannien beispielsweise beträgt in dieser Kreditkategorie die Abweichung vom langjährigen Trend –13 Prozentpunkte, in der Euro-Zone –8 Prozentpunkte. In den USA beträgt die Bankkreditlücke dagegen noch –4 Prozentpunkte, nachdem sich die Kreditvergabe durch die Banken jüngst etwas erholt hat.

Teilweise kompensiert wird dieses «Unterschiessen» durch Ausleihungen von Nichtbanken und des Auslands, wobei hier vor allem Kapitalmarktfinanzierungen gemeint sind. In der Euro-Zone besteht in dieser Kreditkategorie gar eine leicht positive Lücke dank der starken Zunahme von Anleiheemissionen. Die Berechnungen des IIF sind ein Indiz dafür, dass in Europa Bankkredite zunehmend durch Kapitalmarktfinanzierungen abgelöst werden.

Dass die Gesamt-Kreditlücke in den Industrieländern – mit Ausnahmen wie der Schweiz – nach so vielen Jahren der geldpolitischen Lockerung immer noch stark negativ ist, wirft Fragen auf. Fatal wäre es, den anhaltend schwachen Wirtschaftsgang, die niedrige Inflation und die negative Kreditlücke zum Anlass zu nehmen, noch weitere Lockerungsmassnahmen zu ergreifen. Vielmehr sollte sich nach Jahren mit Nullzinsen und üppiger Liquiditätszufuhr die Einsicht durchsetzen, dass einer Schuldenkrise nicht mit neuen Anreizen zum Schuldenmachen beizukommen ist.
Umstrittene Massnahmen

Die Erfahrung der Industrieländer muss als Warnung für die Schwellenländer dienen. Dort hat die Gesamt-Kreditlücke nämlich jüngst +10 Prozentpunkte erreicht – so viel wie in den Industrieländern Mitte 2009. Alle in den Schatten stellt dabei China, wo die Gesamt-Kreditlücke von +1 Prozentpunkt Anfang 2009 auf jüngst +24 Prozentpunkte angestiegen ist. Dabei sind nicht Kredite von Banken der wichtigste Treiber, sondern von Nichtbanken und ausländischen Kreditgebern, allen voran vom sogenannten chinesischen Schattenbankwesen. Die Bankkredite boomen dagegen in der Türkei, in Thailand, Brasilien und Indonesien.

Derart hohe positive Kreditlücken geben Anlass zur Sorge. So hat auch der Internationale Währungsfonds (IMF) in seinem Finanzstabilitätsbericht vor dem rasch steigenden Fremdfinanzierungsgrad von Unternehmen in Schwellenländern gewarnt. Eine Rückkehr zum Trendniveau wäre anzustreben, um dem möglichen Platzen einer Kreditblase vorzubeugen, schreibt der IIF. Dieses Ziel verfolgen bekanntlich auch die Schweizer Behörden angesichts der positiven Hypothekarkredit-Lücke in der Schweiz. Die bisherigen Massnahmen – Verschärfung der Selbstregulierung der Banken, Aktivierung des antizyklischen Kapitalpuffers – haben aber bisher nicht verhindern können, dass das Hypothekarvolumen in der Schweiz weiterhin stärker wächst als die Gesamtwirtschaft. Wie dem starken Kreditwachstum beizukommen wäre, darüber gehen die Meinungen allerdings nicht nur hierzulande auseinander.
Kreditlücken Kreditlücken


FMA zufrieden mit Whistleblower-Seite

59 Meldungen verdankt die Österreichische Finanzmarktaufsicht FMA der Whistleblower-Seite

Seit Jänner dieses Jahres ist das Portal aktiv:
Die Whistleblower-Seite, Whistleblower
die die heimische Finanzmarktaufsicht einrichtete, um verstärkt auf die Hilfe von Insidern zurückgreifen zu können, wenn es um Hinweise auf Verstöße in Finanzinstituten geht. Mitarbeiter von Finanzfirmen sollen damit Alarm schlagen können, wenn sie bei ihren Arbeitgebern Unregelmäßigkeiten ausmachen. Die Idee dahinter: Personen, die von Verstößen gegen einschlägige Gesetze Kenntnis haben oder begründeten Verdacht auf Verstöße hegen, können das der Behörde mitteilen – anonym und nicht rückverfolgbar. Protect Whistleblower

Ist die Schuldenkrise in Europa überwunden ?

Die Schuldenkrise in Europa sei entschärft, aber nicht überwunden. Das erklärte Thomas Jordan, Präsident der Schweizerischen Nationalbank  an der Generalversammlung am Freitag in Bern. Die Erholung der Weltwirtschaft sei weiterhin mit bedeutenden Abwärtsrisiken behaftet. «Hauptsächlich verantwortlich dafür bleibt die europäische Schuldenkrise.» Somit sei der Franken-Euro-Mindestkurs das angemessene Instrument, um die Gefahr einer Aufwertung des Frankens zu bannen – eine solche würde Importe verbilligen und damit Deflationsgefahr verursachen.

Europa braucht Reformen

Der Mindestkurs sei keine Anbindung an den Euro, oberhalb der Grenze könne sich der Franken frei bewegen, stellte Jordan klar. Er sei weiterhin notwendig, auch wenn Extremrisiken in Europa gebannt wurden. «Aber bewältigt ist die Krise noch nicht, was eigentlich nicht überraschen sollte. Denn für ihre Bewältigung braucht es auch Strukturreformen.»

Dazu bestehe ein breiter Konsens: Die Reformen müssten das Wachstumspotenzial der betroffenen Länder erhöhen und ihnen ermöglichen, die hohe Arbeitslosigkeit und die Verschuldung dauerhaft und deutlich zu reduzieren. Auch im Bankensektor seien zusätzliche Anstrengungen erforderlich. «Deshalb ist die von der Europäischen Zentralbank durchzuführende Bankenprüfung äusserst wichtig.»

Fed und EZB nicht mehr im Gleichschritt

Zu den Risiken in der Eurozone kämen politische Spannungen in mehreren Regionen sowie strukturelle Schwächen in wichtigen aufstrebenden Volkswirtschaften. Darüber hinaus könne die Divergenz in der geldpolitischen Ausrichtung zunehmen. Während in den USA das Fed den Boden für eine allmähliche Normalisierung vorbereite, überlege sich die EZB, ob sie weitere Lockerungsschritte unternehmen solle. In einigen Schwellenländern hingegen könnten erneut Zinserhöhungen notwendig werden, um eine weitere Abwertung der Währung zu verhindern sowie die hohe Inflation einzudämmen. Jordan resümiert: «Die Risiken für das Wirtschaftswachstum haben leider nicht abgenommen.»
Die europaeische Krise ist noch nicht ueberwunden

www.koufogiorgos.de

www.koufogiorgos.de

Frauen haben private Konten aus Glas

Gläserner Kunde
Kontoabfragen deutlich gestiegen

Deutschlands Behörden haben einem Zeitungsbericht zufolge in den vergangenen 15 Monaten private Konten so oft durchleuchtet wie nie zuvor. Vor allem Finanzämter und Gerichtsvollzieher fragen nach.

Besonders häufig ließen neben Finanzämtern Gerichtsvollzieher prüfen, wer über welche Konten oder Wertpapierdepots verfüge, wird unter unter Berufung auf Zahlen des Bundesfinanzministeriums berichtet . Demnach verzeichnete das zuständige Bundeszentralamt für Steuern 2013 knapp 142.000 Konto-Abfragen. Das seien doppelt so viele wie 2012. Auch im ersten Quartal des neuen Jahres wuchs die Zahl der Abfragen den Angaben zufolge ähnlich stark – von gut 24.000 auf mehr als 48.000.
Kontoabfragen deutlich gestiegenGläserner Kunde

CFO-Gehälter steigen durchschnittlich stärker als die der CEOs

Nach wie vor verdient ein Chief Financial Officer CFO Finanzvorstand deutlich weniger als ein Chief Executive Officer CEO-Geschäftsführer.

CFO-Gehälter steigen durchschnittlich stärker als die der CEOs

Die Vergütung der Dax-Finanzchefs lag 2013 etwas höher als im Vorjahr. Die durchschnittliche Direktvergütung stieg um rund 6,5 Prozent, wie eine Analyse ergab, die FINANCE exklusiv vorliegt. Dennoch verdient der CFO nach wie vor deutlich weniger als sein CEO-Kollege.

Nach wie vor verdient ein CFO deutlich weniger als ein CEO.

Die durchschnittliche Direktvergütung der DAX-CFOs ist im vergangenen Jahr um rund 6,5 Prozent gestiegen und damit stärker als die der CEOs. Die Vorstandsvorsitzenden der 30 größten deutschen Unternehmen konnten sich im Durchschnitt lediglich um rund 2 Prozent mehr Gehalt freuen.
CFO-Gehälter steigen durchschnittlich stärker als die der CEOs

CFO

Frauen Berufsbilder im Finanzbereich / Treasurer

Jobs in FINANCE: Berufsbilder im Finanzbereich.
Im Teil 1 hat Sabine Paulus uns die Contoller/in vorgestellt.
dannach folgte die Buchhalterin.

Im Teil 3 ihrer Serie folgt  Der Treasurer

Treasury ist selbst für viele BWL-Absolventen häufig ein Fremdwort. Dabei wird eine Laufbahn mit überdurchschnittlich hohem Gehalt belohnt. Welche fachlichen und persönlichen Voraussetzungen man als Treasurer erfüllen sollte und wie viel ein Treasurer verdienen kann.

Zu den Kernaufgaben eines Treasurers zählen Finanzierung, Cash Management und Zahlungsverkehr, Zins- und Währungsmanagement sowie die Geldanlage.

Was Treasurer verdienen können

Junior: 40.000 bis 50.000 Euro
Treasurer: 49.000 bis 75.000
Senior Treasurer: 70.000 bis 100.000+
Leiter Treasury: 84.000 bis 130.000+. Es sind sogar bis zu 250.000 Euro möglich.
Der Treasurer

Lilah is Finance Expert Treasurer

Lilah is Finance Expert
Treasurer

EU-Institutionen setzen Antikorruptionsregeln nicht konsequent um

Martin Ehrenhauser zur Integritätsstudie der EU-Institutionen von Transparency Transparency stellt EU-Integritaetsstudie vorInternational:

„Die Studie bestätigt mangelhafte Transparenz und Kontrolle“

Heute hat die Antikorruptionsorganisation Transparency International eine neue Studie zur Integrität der Institutionen der
Europäischen Union veröffentlicht. In dem Bericht wurde die
Transparenz der Entscheidungsfindung bei den EU-Institutionen, die
bestehenden Ethikregeln, der gegenwärtige Umgang mit den
Interessenkonflikten, Whistleblowerschutz, die Kontrolle des
EU-Budgets sowie das bestehende System von Kontrollmechanismen auf
EU-Ebene unter die Lupe genommen.

„Die Schlussfolgerungen dieser Studie sind ernüchternd: Sie
bestätigt mangelhafte Transparenz und Kontrolle. Es bestehen zwar
Regeln bezüglich Transparenz und Ethik aber sie bleiben oft auf dem
Papier und werden oft zur einer formellen Pflichtübung. Es mangelt an
einem robusten und funktionierendem System von Kontrollmechanismen.
Die wichtigen Entscheidungen fallen hinter verschlossenen Türen. So
werden so gut wie keine Unterlagen von den Trilogsitzungen des Rats,
der Europäischen Kommission und des Parlaments öffentlich gemacht.
Der Whistleblowerschutz ist zu schwach. Das Lobbyregister ist
zahnlos. All dies unterminiert die Integrität der EU-Institutionen
und macht sie anfällig für Korruption. Die EU-Institutionen können
sich mangelhafte Integrität nicht leisten. Sie vertieft das Mistrauen
der Bürger noch mehr und schadet der Europäischen Idee,“ so
Ehrenhauser, Mitglied des Haushaltskontrollausschusses des
Europäischen Parlaments.

„Das bestehende System der Finanzkontrolle ist ebenfalls
mangelhaft. So verwaltet die Europäische Kommission eine zentrale
Ausschlussdatenbank – eine Art schwarze Liste für risikohafte
Unternehmen, die keine Gelder vom EU-Budget erhalten dürfen. Leider
funktioniert diese Liste aber in der Praxis nicht. Außerdem ist sie
geheim, auch für die Mitglieder des Europäischen Parlaments. Sogar
die Weltbank, die über eine ähnliche Liste verfügt, hat sie
öffentlich gemacht. Die Zentrale Ausschlussdatenbank muss
funktionsfähig und umgehend öffentlich gemacht werden. Mein
Änderungsantrag diesbezüglich wurde vom Plenum des Parlaments im
vergangenen März angenommen. Nun muss die Kommission dieser Forderung
nachkommen,“ so Ehrenhauser abschließend.
EU Integrity System ReportEU-Institutionen setzen Antikorruptionsregeln nicht konsequent um


Versicherungen: Werden den Kunden noch mehr Erträge vorenthalten?

Werden den Kunden noch mehr Erträge vorenthalten

Die Lebensversicherer machen gerade einen neuen Versuch, einen Teil der mit den Kundengeldern erwirtschafteten Gewinne abzuschöpfen und nicht ausschütten zu müssen. Die Bundesregierung scheint mitzuspielen

Hoher Garantiezins, saftige Überschüsse, dauerhafte Sicherheit – so lockte die Versicherungsbranche Millionen von Kunden – machte die Lebensversicherung zum Lieblingsprodukt der Deutschen für die Altersvorsorge. Und auch die Politik rührte immer wieder kräftig die Werbetrommel
Mehr Geld für die Versicherungen, weniger Geld für die Kunden.

Axel Kleinlein, Bund der Versicherten:

„Das Finanzministerium hat schon immer gute Beziehungen zur Versicherungswirtschaft, denn gerade die Versicherungsunternehmen kaufen ja die Staatsanleihen der Bundesrepublik auf und von daher sind das sehr gute Geschäfte, die Herr Schäuble hier machen kann.“

GDV Gesamtverband der Versicherungswirtschaft

Und die Versicherungen können durch ihre guten Kontakte ihren Willen immer wieder durchsetzen. Nur wenige Meter vom Bundesfinanzministerium entfernt, sitzt der Gesamtverband der Deutschen Versicherungswirtschaft.

Nach Ansicht der Organisation Lobby-Control einer der einflussreichsten Lobby-Verbände.

„Der Gesamtverband der Deutschen Versicherungswirtschaft ist ein finanzstarker Lobby-Verband, der einfach viel Geld und viel Manpower hat, um die Politik zu beeinflussen. Er hat über 300 Mitarbeiter in Berlin und Brüssel und er hat viel Geld für Lobbyarbeit, man kann das in Brüssel sehen, dass er dort über 2 Millionen Euro 2012 für Lobbyarbeit ausgegeben hat, damit ist er schon in der Top-Liga von Lobby-Akteuren.“

Auch bei den Parteispenden sind die Versicherungen nicht kleinlich. Allein die Allianz hat in den vergangenen fünf Jahren über eine Million Euro an die Bundestagsparteien überwiesen.

Und selbst gegen allzu kritische Stimmen aus der Wissenschaft hat die Versicherungsbranche vorgesorgt. Die Konzerne finanzieren einfach Lehrstühle und Institute der Versicherungswissenschaften mit.

Ulrich Müller, Lobby-Control:

„Die Wissenschaftsförderung ist kritisch zu betrachten, weil wir gerade im Bereich der Finanzen und der Versicherungen eigentlich mehr unabhängige Expertise bräuchten, die einfach auch bei schwierigen Sachverhalten der Politik und der Öffentlichkeit eine bessere Beurteilung erlaubt.“

Ein perfektes Netzwerk zwischen Forschung, Politik und Versicherungswirtschaft.

Für den Staat und die Versicherungskonzerne geht es um Milliarden. Die Summen, die die Kunden verlieren, erscheinen dagegen geradezu winzig. Und so ist es wohl nur eine Frage der Zeit, bis sich die Versicherungslobby mit ihren Wünschen erneut durchsetzt.
Bausteine Lebensversicherung

Mancher Baustein wackelt

Lebensversicherungen weniger rentabel: Was Sie tun können – Mit was können die Kunden bei der Auszahlung rechnen? Kann man sich auf den Garantiezins verlassen? Wann ist eine vorzeitige Kündigung ratsam?
Versicherungen: Werden den Kunden noch mehr Erträge vorenthalten


www.petrakaster.de

www.petrakaster.de