Chinas Notenbank senkt abermals Leitzinsen

Mit einer erneuten Zinssenkung will die chinesische Zentralbank der heimischen Wirtschaft unter die Atme greifen.

Matthias Müller berichtet: Chinas Zentralbank hat am Sonntagabend die Leitzinsen gesenkt. Damit will sie die schwächelnde Wirtschaft ankurbeln und das reale Zinsniveau senken. Die People’s Bank of China (PBoC) hat als Reaktion auf das sich verlangsamende Wirtschaftswachstum zum dritten Mal innerhalb von einem halben Jahr die Leitzinsen für die Kreditvergabe und Spareinlagen gesenkt. Die von diesem Montag an gültigen Massnahmen umfassen eine Reduktion der Sätze um jeweils 25 Basispunkte: Der Leitzins für die Kreditvergabe liegt nunmehr bei 5,1%, jener für die Spareinlagen beträgt 2,25%. Am 20. April hatte die Notenbank den Mindestreservesatz für alle Kreditinstitute um 100 Basispunkte verringert, wobei es für Banken im ländlichen Raum noch weitergehende Schritte gegeben hatte. Angst vor Deflation
Chinas Notenbank senkt abermals Leitzinsen
Map of China

Chinas Wirtschaft in ungünstige Grosswetterlage

Lahmende chinesische Wirtschaft. Exportunternehmen im Gegenwind. Die Exportwirtschaft im Reich der Mitte kommt nicht vom Fleck.

Matthias Müller berichtet: Der starke Yuan und gestiegene Lohnkosten hinterlassen in Chinas Handelsbilanz Spuren. Die Investoren an der Börse in Schanghai geraten in Erwartung expansiver geldpolitischer Massnahmen in Wallung.

Euphorisch waren die Prognosen für den chinesischen Aussenhandel im April zwar nicht, doch die von der Zollverwaltung veröffentlichten Zahlen haben in China für Stirnrunzeln gesorgt und die Sorgen um den Zustand der Wirtschaft verstärkt. Die Ausfuhren gingen im Vergleich mit dem Vorjahresmonat um 6,4% zurück, und die Importe schrumpften gar um 16,2%; der Handelsbilanzüberschuss belief sich auf 34,1 Mrd. $.

Es gab im Reich der Mitte trotz den schlechten Nachrichten aber auch strahlende Gesichter: Die Investoren an den Börsen griffen in der Hoffnung auf weitere expansive Massnahmen der People’s Bank of China zu. Der Hauptindex Shanghai Composite legte am Freitag um 2,3% zu, nachdem er in den drei Tagen zuvor insgesamt 8,2% verloren hatte.
EU und Japan machen Sorgen.
Lahmende chinesische Wirtschaft
China

Ist Europa zu nachsichtig mit Defizitsündern?

Juristen äußern scharfe Kritik an den neuen Leitlinien des Stabilitätspaktes. Der EU reichten schon bloße Ankündigungen von Reformen – und schon würde Sündern wie Frankreich mehr Zeit zugestanden…

Ist die EU-Kommission zu lasch?

Der juristische Dienst im Rat der Europäischen Union zweifelt in dem Gutachten vom 7. 60 Prozent Verschuldung in Prozent des BIP sind laut den Maastricht-Kriterien erlaubt April nun allerdings die Rechtmäßigkeit der neuen Leitlinien an. Die Juristen vertreten unter anderem die Ansicht, dass Defizitsünder mehr als nur ein Reformversprechen abgeben müssen, damit mit ihnen nachsichtig umgegangen wird. Die geltenden Regeln verlangten, dass Reformen konkret auf den Weg gebracht werden. „Ein Plan, der Reformen als eine einfache politische Willenserklärung ankündigt, würde nicht die Bedingungen … erfüllen“, schreiben die Juristen in dem Papier, das der „Welt“ vorliegt….
Europa ist zu nachsichtig mit Defizitsündern
Wie schneidet Deutschland ab: OECD

Harm Bengen www.w-t-w.org/en/harm-bengen/

Harm Bengen
www.w-t-w.org/en/harm-bengen/

Sind Zentralbanken ein Risiko?

Interview mit Pimco-Investment-Chef

Dan Ivascyn, Chief Investment Officer bei der Fondsgesellschaft Dan Ivascyn, CIO der Fondsgesellschaft PimcoPimco, spricht im Interview über die Veränderungen seit dem Abgang des «Bond-Königs» Bill Gross und die Entwicklungen an den Finanzmärkten.

Claudia Gabriel berichtet: Die Fondsgesellschaft Pimco in Newport, Kalifornien, ist mit 1,59 Bio. $ verwalteter Vermögen einer der grössten Investoren in Festverzinsliche weltweit. Die Gesellschaft wurde 1971 gegründet, unter anderem von Ex-Chief-Investment-Officer Bill Gross, der sie im Herbst 2014 nach üblen Querelen im Management verliess . Gross galt als «Bond-König». Die Welt hing an seinen Lippen, wenn er über die Märkte sprach . Dies hing unter anderem damit zusammen, dass Pimco über einen zentralisierten Anlage-Prozess verfügt, mit welchem sie seit ihrer Gründung massiv vom globalen Umfeld sinkender Zinsen profitiert hatte. Gross‘ herausragende Stellung mag mit ein Grund gewesen sein, warum Pimco, seit dem Jahr 2000 Tochter des deutschen Versicherers Allianz , dem medial ausgetragenen Streit im Management monatelang zuschaute. Im Annus Horribilis 2014 sanken die verwalteten Vermögen um 236 Mrd. €. Dan Ivascyn, Gross‘ Nachfolger, obliegt es nun, die Firma mit ihren fast 2500 Mitarbeitern in ruhigere Gewässer zu steuern und so aufzusetzen, dass sie optimal auf das gegenwärtige Tiefzinsumfeld reagieren kann. Ivascyn äussert sich im Interview sowohl zu den internen Entwicklungen bei Pimco als auch zu den Märkten….

Wie schätzen Sie jetzt die Märkte ein?
In diversifizierten Portfolios haben wir den Anteil der Staatsanleihen zurückgenommen. Wir prognostizieren bekanntlich schon länger eine eher schwache Welt-Konjunktur, sehr tiefe Zinsen, und eine Dominanz der Zentralbanken über die Märkte. Jüngst sind die Renditen allerdings nochmals gesunken, was eine Herausforderung für die Manager von Obligationenportfolios darstellt. Die Finanzmärkte verlassen sich derzeit darauf, dass die Notenbanken in den Industriestaaten mit ihrer extrem lockeren Geldpolitik allein für Wirtschaftswachstum sorgen. Das wird nicht ewig funktionieren. Wenn das so weiter geht, steigt das Risiko von heftigen Marktreaktionen, wenn die Zentralbanken ihre Politik rückgängig machen. Wie heftig das wird, hängt stark davon ab, ob die Regierungen wachstumsfördernde Strukturreformen durchführen. Unser Basis-Szenario rechnet allerdings mit weiterhin tiefen Renditen, die sich in engem Rahmen bewegen.
Wo sehen Sie die globalen Gefahrenherde mit Blick auf Rendite-Risiken?
Die Renditen der Staatsanleihen sind in den USA, in Europa und in Japan zu tief. Die USA stellen aber eine besondere Herausforderung dar. Die Notenbank Fed dürfte noch 2015 die Leitzinsen anheben, was historisch immer von Marktvolatilität begleitet war. Notenbankchefin Janet Yellen kommuniziert bis jetzt zwar sehr geschickt, doch wenn die Zinserhöhung näher rückt, nimmt das Risiko von Missverständnissen und Fehlern zu. Zugleich ist die Verschuldung global immer noch sehr hoch, was ein Risiko darstellt für die Widerstandsfähigkeit des Aufschwungs gegenüber höheren Zinsen.
Was wären die Nebeneffekte, wenn mit dieser Zinserhöhung etwas schiefliefe?
Würden die Zinsen stärker angehoben als erwartet, würde der Dollar weiter erstarken, mit negativen Auswirkungen auf manche Schwellenländer. Aber das ist nicht unser Basisszenario.

Welche Herausforderungen sehen Sie für Europa?
Etliche. Zum Beispiel, dass die Konjunktur nicht so stark wächst wie erwartet, dass die Staatsschulden nicht abgebaut und die Strukturreformen verschleppt werden. Der angelaufene Wahlzyklus wird wohl politische Unsicherheit bringen. Langfristig muss ein nachhaltiges Wirtschaftswachstum erreicht werden. Das neuste Lockerungs-Programm der Europäischen Zentralbank EZB ist zwar riesig und hat sich auf die Währung sowie auf die Preise risikoreicher Anlagen ausgewirkt. Die Aktienmärkte haben ein Rally erlebt. Das stärkt das Vertrauen und bringt auch etwas Wachstum. Dieses dürfte aber mit 1,25 bis 1,75% im laufenden Jahr unter Potenzial bleiben.

Wie stufen Sie das Risiko eines Grexit ein?..
Sind wir in einem Währungskrieg?…
Zentralbanken schaffen Risiken
Pimco

Euro erholt sich weiter gegen den Dollar

Am Devisenmarkt erholt sich der Euro weiter gegen den Dollar. Am Mittwoch hat die europäische Einheitswährung um bis zu 1,6% auf bis zu $ 1.1370 zugelegt, nachdem in den USA einmal mehr enttäuschende Konjunkturzahlen veröffentlicht wurden. Der Anstieg der Beschäftigten in der amerikanischen Privatwirtschaft fiel im April so gering aus wie seit über einem Jahr nicht mehr. Deswegen fühlen sich Anleger, die in den vergangenen Monaten in ausgeprägter Form auf einen stärkeren Dollar gesetzt hatten, gezwungen, Euros zurückzukaufen. Je weiter sich die Erwartung verdichtet, die amerikanische Zentralbank werde Zinserhöhungen auf die lange Bank schieben und je stärker die Renditen bei europäischen Bonds steigen, desto wahrscheinlicher ist, dass der Euro kurzfristig noch weiter zulegen wird. Das gilt allerdings nicht für den Schweizerfranken, denn dieser ist trotz aller Bemühungen der SNB, ihn zu schwächen, leicht stärker als der Euro.
Markt wird zunehmend vom Hochfrequenzhandel bestimmt.
Euro-Auftrieb gewinnt an Dynamik

Martin Guhl www.w-t-w.org/en/martin-guhl/

Martin Guhl www.w-t-w.org/en/martin-guhl/

Es wird eng für griechische Traumtänzer

Griechenland, EU und IMF: Die EU-Kommission hat in ihrer am Dienstag publizierten Frühjahrsprognose die Erwartungen für Griechenland deutlich zurückgenommen.

Peter A. Fischer  berichtet: Einiges mag verhandlungstaktischem Pokern geschuldet sein. Doch die Zeichen mehren sich, dass in Griechenland die Lage ausser Kontrolle gerät. Den «gewöhnlichen» Griechen geht es schlecht. Die naive Hoffnung vieler, unter der neuen Regierung weniger Steuern zahlen zu müssen, hat die miserable Steuermoral weiter untergraben. Dem überlasteten Staat fehlt schlicht das Geld, um all seinen Verpflichtungen nachzukommen. Die neue Regierung ist unfähig und nicht willens, diese Situation durch Ausgabenkürzungen oder durch glaubwürdige Reformversprechen zu ändern. Die ständige Furcht vor einer staatlichen Zahlungsunfähigkeit, einem Bankenkollaps und Kapitalverkehrskontrollen oder einem «Grexit» verdüstern die wirtschaftlichen Aussichten weiter, was einen Ausweg aus der Schuldenmisere in noch weitere Ferne rücken lässt.

Die Zeit ist reif für einen Abgang all jener Traumtänzer, die diese Tragödie angerichtet haben. Schnell von der Bühne abtreten sollten die unbelehrbaren linken Ideologen und Salonkommunisten vom Schlage des griechischen Finanzministers Varoufakis. Sie haben hart erlittene Reformerfolge leichtfertig verspielt und wertvolle Zeit vertan. Endlich einsehen müsste eine Mehrheit der Griechen, dass es nicht die Gläubiger sind und auch nicht der (bereits stark erleichterte) Schuldendienst, die Griechenlands schwere Krise verursachen. Schuld ist vielmehr die beklemmende Unfähigkeit dieser kleinen, viel zu geschlossenen und staatsgläubigen Gesellschaft, zu erwirtschaften, was man sich leisten will. Doch auch die Gläubiger sollten einsehen, dass Griechenland so ihr Geld kaum je zu marktwirtschaftlichen Konditionen zurückzahlen wird. Die Steuerzahler der Gläubigerländer sind ungefragt zum Schenken gezwungen worden.

In diesem griechischen Drama sind von allen Seiten zu viele Illusionen geschürt worden. Es ist jetzt höchste Zeit für einen Befreiungsschlag. Entweder muss eine – beispielsweise durch ein Referendum dazu legitimierte – neue Regierungsmannschaft zusammen mit den Gläubigern unverzüglich tiefgreifende, harte Reformen in Angriff nehmen, um das Land nachhaltig im Euro zu halten. Oder aber es gilt, einen Austritt aus der Euro-Zone zu wagen, um die Zukunft auf eigene Art in die Hand nehmen zu können. Weitere Realitätsverweigerung erhöht nur die bitteren Rechnungen, die zu schlechter Letzt alle Traumtänzer präsentiert erhalten.
Griechenland steckt in der Sackgasse
Traumtänzer

Österreich: Drehtüreffekt der Langzeitarbeitslosen

„Menschen, die sich nicht gewollt fühlen“
Interview von Verena Kainrath:  Die Gruppe an nicht voll leistungsfähigen Arbeitnehmern wächst, sagt Judith Pühringer, Vertreterin der sozialen Unternehmen

STANDARD: Produziert der Arbeitsmarkt zusehends Verlierer?
Pühringer: Wir haben den Drehtüreffekt: Die Menschen gehen bei der einen Seite rein und fallen bei der anderen wieder heraus. Maßnahmen, durch die sie geschleust werden, greifen nicht. Dieses Phänomen wird sich verschärfen.

STANDARD: Die Zahl der Langzeitarbeitslosen ist heuer im Vorjahresvergleich um 30 Prozent gestiegen.
Pühringer: 2013 war jeder fünfte Arbeitslose länger als ein Jahr oh-ne Job, 2014 jeder vierte, heuer ist es jeder dritte. Die Zahlen steigen dramatisch. Dennoch wurde der öffentliche Fokus lange nicht darauf gelenkt. Denn Maßnahmen, die helfen, diese Menschen wieder ins Erwerbsleben zu führen, sind teuer, intensiv und komplex.

STANDARD: Wer ist besonders gefährdet, dauerhaft aus dem regulären Arbeitsleben zu fallen?
Pühringer: Früher waren vor allem ältere Menschen mit Einschränkungen betroffen. Heute reicht das Alter als Ausschlussfaktor aus.

STANDARD: Und ab wann zählt man mittlerweile zum alten Eisen?
Pühringer: Ab Ende 40. Ab 45 ist man beim Arbeitsmarktservice bereits ein älterer Arbeitssuchender. Gefährdet ist zudem die Gruppe der Wiedereinsteiger – vor allem Frauen, die aufgrund ihrer Kinder lang vom Arbeitsmarkt weg waren oder nur teilzeitbeschäftigt waren. Ohne begleitende Maßnahmen fällt auch der Wiedereinstieg nach Krankheiten und psychischen Beeinträchtigungen schwer. Und es gibt natürlich Spezialfälle, etwa rund um Suchterkrankungen.

STANDARD: Ist das Bonus-Malus-System der richtige Weg, um Unternehmer zumindest zu einer stärkeren Beschäftigung Älterer zu bewegen?
Pühringer: Es ist ein guter erster Schritt. Ohne symbolisches System, in dem es auch Strafen, Abschlagszahlungen gibt, wird es nicht funktionieren. Zusätzlich braucht es Begleitmaßnahmen, wie sie etwa skandinavische Länder seit den 80er-Jahren vorleben.

STANDARD: Viele Betriebe klagen, dass sie Leute suchen, aber keine ausreichend qualifizierten finden. Warum passen Angebot und Nachfrage nicht mehr zusammen?
Pühringer: Das ist sehr eindimensional gedacht. Viele Betriebe machen es sich einfach. Sie zeigen wenig Flexibilität, Jobs neu zu gestalten, haben starre Konzepte: Entweder die Leute passen zu 100 Prozent rein oder nicht. Nur wenige sind auf Ältere eingestellt, geschweige denn auf Menschen mit Behinderung oder Burnout. Unternehmen gehören hier in die Pflicht genommen. Es geht oft einfach auch darum, Menschen, die sich nichts zutrauen, die sich nicht mehr gewollt und gebraucht fühlen, zu motivieren. Soziale Unternehmen haben darin viel Erfahrung.
Menschen, die sich nicht gewollt fuehlen
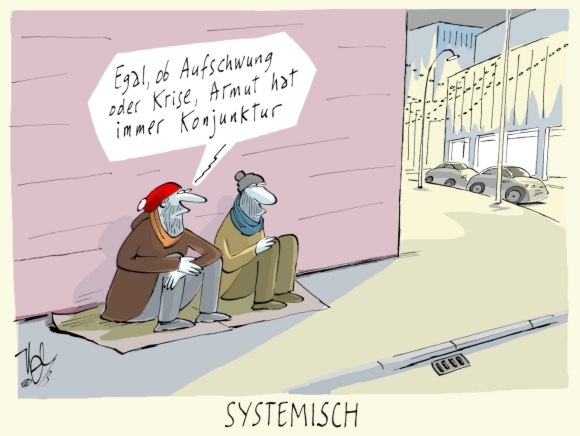
Nel Ioan Cozacu www.w-t-w.org/en/nel-ioan-cozacu www.nelcartoons.de
Nel Ioan Cozacu
www.w-t-w.org/en/nel-ioan-cozacu
www.nelcartoons.de

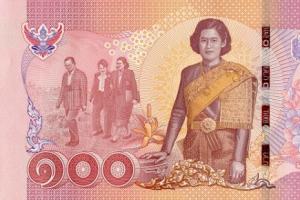
Konkurrenz von Maha Chakri Sirindhorn

Geld Scheinwelt: Thailands ungeliebter Kronprinz bekommt Konkurrenz

Eigentlich ist alles klar: Wenn eines Tages Thailands König Bhumibol stirbt, steht sein Sohn Maha Vajiralongkorn als Nachfolger bereit. Doch ein neuer Geldschein gibt nun Anlass für Spekulationen.

Thailands König Bhumibol Adulyadej ist der am längsten amtierende Monarch der Welt. Inzwischen ist er 87 Jahre alt und seit Jahren krank. Zeit also, über seine Nachfolge nachzudenken. Diese ist zwar auf den ersten Blick eindeutig geklärt: Sein Sohn Maha Vajiralongkorn ist Kronprinz und somit Anwärter auf den Thron, sollte Bhumibol eines Tages sterben.
Thailands ungeliebter Kronprinz bekommt Konkurrenz
Maha Chakri Sirindhorn

Ist meine Bank krank?

Die Spar- und Darlehenskasse in Hoengen verdient weniger als ich, ihr Kunde und Miteigentümer. Wie konnte es so weit kommen? Einblick in eine Branche, deren Geschäftsmodell zu erodieren droht.

Ich bin Eigentümer einer Bank – und das schon mein halbes Leben lang. Ein paar Hundert Mark hat mich der Anteilschein damals gekostet, die exakte Summe weiß ich nicht mehr. Woran ich mich dagegen erinnere, ist die Dividende, mit der die Bank mich lockte: 6,5 Prozent. Was für Zeiten! Ende der neunziger Jahre war das wohl.

Seither schickt mir meine Bank Jahr für Jahr einen Brief, in dem sie mich, ihren Anteilseigner, zu ihrer Generalversammlung einlädt. Normalerweise lese ich das Schreiben nur flüchtig, manchmal werfe ich es gleich ins Altpapier. Im vergangenen Jahr aber studierte ich den Brief genauer, wendete ihn und sah, dass auf der Rückseite die wichtigsten Kennzahlen zusammengefasst waren. Ich erfuhr die Bilanzsumme, den Provisionsüberschuss, die Rückstellungen, die Personalkosten und ganz am Ende: den Überschuss für 2013, quasi den Gewinn für das vorangegangene Jahr. 34.179 Euro. Ich stutzte. Nur 34.179 Euro?……

Hat meine Bank noch eine Zukunft?

Momentan lebt sie vor allem von der Substanz. Das kann sie. Trotz üppiger Dividenden blieb früher meist genug Geld für Rücklagen übrig. Das heutige Eigenkapital besteht größtenteils aus Gewinnen der Vergangenheit – und braucht nicht verzinst zu werden. Ein weiteres Plus: Die Kunden halten der Bank die Treue, seit der Finanzkrise sind sogar viele neu hinzugekommen, trotz der niedrigen Zinsen wuchsen die Einlagen seit 2009 von 41,3 Millionen Euro auf 52,6 Millionen Euro. Die meisten Leute wollen immer noch lieber persönlich betreut werden, als ihre Geldgeschäfte rein im Internet abzuwickeln. Bloß: Was helfen Kapital und Liquidität, wenn die Bank keine Erträge mehr erwirtschaftet?

Viele Banken versuchen zurzeit, einfach mehr Kredite zu vergeben, um die sinkenden Zinsmargen durch höhere Volumina zu kompensieren. Was diese Strategie betrifft, Da holt man sich schließlich auch höhere Risiken ins Haus. Trotzdem gibt es Optimismus. Die Zahlen für 2014, die erst später im Jahr veröffentlicht werden, dürften wieder besser ausfallen, der große Teil der Kreditausfälle ist verbucht, die Abschreibungen dürften sinken.  Daneben wird vor allem gehofft, dass die Zinsen bald wieder steigen.

Und wenn nicht? Ziel ist es in jedem Fall, das eigenständige Banken überleben.
Meine Bank ist krank
Krankes Spar-Schwein

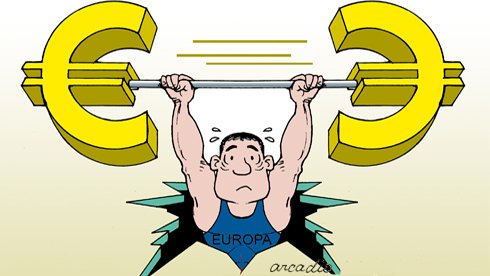
Ist der Euro plötzlich wieder obenauf?

Der Dollar-Kurs fällt derzeit drastisch, der Euro erholt sich. Viele halten das nur für eine überfällige Korrektur. Doch die eigentliche Ursache sind tiefe Verschiebungen in der Weltwirtschaft.

„Kreuziget ihn“ und „Hosianna“ liegen bekanntlich nahe beisammen. An einem Tag ist etwas unten durch, doch schon am nächsten ist es wieder bei allen begehrt. So geht es gerade dem Euro.

Nach einem beispiellosen Absturz des Kurses in den vergangenen Monaten ist die Stimmung plötzlich umgeschlagen. Am Mittwoch tat er einen kräftigen Sprung über 1,10 Dollar und steigt seither unablässig weiter. Am Donnerstagmorgen erreichte er schon 1,1250 Dollar.

Auch die Devisenexperten wurden davon völlig überrascht. Es ist noch nicht lange her, dass sich Währungsanalysten weltweit darin überboten, möglichst früh die Parität zwischen Euro und Dollar zu prognostizieren.

Nun gebe es plötzlich mehr und mehr Analysten, die einen deutlich schwächeren Dollar und damit mittelfristig höhere Euro-Kurse prognostizieren. Heftige Verschiebungen in der Weltwirtschaft.
Und plötzlich ist der Euro wieder obenauf

https://twitter.com/cartoonarcadio

https://twitter.com/cartoonarcadio