Liliane Bettencourt
In Bordeaux soll ein Gericht klären, ob die L’Oréal-Erbin Liliane Bettencourt von Vertrauten und Pflegern um hunderte von Millionen Euro gebracht wurde. Die Gegner schenken sich nichts.
Eine Schlammschlacht um Milliarden

Liliane Bettencourt
In Bordeaux soll ein Gericht klären, ob die L’Oréal-Erbin Liliane Bettencourt von Vertrauten und Pflegern um hunderte von Millionen Euro gebracht wurde. Die Gegner schenken sich nichts.
Eine Schlammschlacht um Milliarden
Privatisierungen stoppen und Beamtenapparat aufstocken: Die Anleger in Griechenland finden wenig Gefallen an den ersten Plänen der neuen Regierung von Ministerpräsident Alexis Tsipras. Die Finanzmärkte des Landes stürzen ab – besonders hart trifft es die Banken.Die Banken verloren an der Börse bis zu 30 Prozent an Wert. Der Aktien-Leitindex ASE in Athen brach zeitweise um fast neun Prozent ein. Seit dem Wahlsieg des Linksbündnisses Syriza unter Führung von Alexis Tsipras hat sich der Aktienwert der National Bank of Greece fast halbiert. Die Aktionäre der Piräus Bank müssen seit Wochenbeginn ebenfalls einen dramatischen Kursverfall verkraften. Die Anteile der Alpha Bank und der Eurobank Ergasias sanken um 43 und 41 Prozent im Wert.
Auch der Handel mit griechischen Staatsanleihen war betroffen, viele Anleger stießen ihre Papiere ab. Die starken Verkäufe führten zu fallenden Kursen. Im Gegenzug stiegen die Renditen kräftig. Bei Papieren im freien Handel mit einer Laufzeit von zehn Jahren stieg die Rendite um 0,92 Prozentpunkte auf 10,15 Prozent.
Griechenlands Finanzmaerkte brechen ein.
Die Schweizer Industrie dürfte aufgrund des starken Frankens unter Druck geraten:
Der starke Franken wird das Schweizer Wirtschaftswachstum laut der Konjunkturforschungsstelle bis mindestens 2016 belasten.
Die Aufhebung des Euromindestkurses am 15. Januar durch die Schweizerische Nationalbank und die damit verbundene schlagartige Aufwertung des Frankens fordern ihren Tribut. Wie die Konjunkturforschungsstelle der ETH Zürich (Kof) in einer Medienmitteilung berichtet, dürfte die Schweiz in den Sommermonaten in eine «kurze Rezession» abgleiten. Für das Gesamtjahr 2015 rechnet die Kof mit einem Rückgang der Wirtschaftsleistung von 0,5%, nachdem sie noch im Dezember ein Wachstum von 1,9% prognostiziert hat. Für das nächste Jahr wird von einer Stagnation (+0%) ausgegangen. Weiter fallende Preise und eine höhere Arbeitslosigkeit – 3,4% im laufenden und 4,1% im nächsten Jahr – dürften folgen.
Seit der letzten Wachstumsprognose der Kof-Ökonomen im Dezember 2014 haben sich insbesondere zwei Faktoren stark verändert: der Euro-Franken-Kurs und der Ölpreis. In ihrer aktualisierten modellgestützten Konjunkturprognose rechnen die Ökonomen neu mit einem Eurokurs von 1 (statt 1.20) und einem Ölpreis von 50 $ pro Fass (statt 70 $). Angesichts des starken Frankens wirkt der negative Effekt auf das Schweizer Wachstum primär über die Exporte, die 2015 um 1,4% zurückgehen dürften. Allerdings wird auch die Binnenwirtschaft angesichts abnehmender Ausrüstungs- und sich eintrübender Bauinvestitionen zunehmend unter Druck geraten.
Als Konsequenz geringerer Steuereinnahmen dürfte in einem nächsten Schritt die «Joblokomotive» der öffentlichen Verwaltung sowie des Bildungs- und des Gesundheitswesens ins Stottern geraten. Auf die steigende Arbeitslosigkeit und das schwächere Lohnwachstum dürften die Privathaushalte mit Konsumzurückhaltung reagieren. Zwar werde mittelfristig das verbesserte internationale Umfeld helfen, das Schweizer Wachstum dürfte trotzdem bis Ende 2016 stagnieren.
Kof erwartet Rezession in der Schweiz
Amtsenthebung und Korruptionsanklage: Bannstrahl auf die Thaksin-Familie
Die frühere thailändische Regierungschefin Yingluck muss sich vor Gericht verantworten. Gegen die frühere thailändische Regierungschefin Yingluck ist ein Korruptionsverfahren eröffnet worden. Zudem wird sie mindestens fünf Jahre aus der Politik verbannt. Die Entscheide dürften wenig zur gesellschaftlichen Versöhnung beitragen.
Die EZB kauft Staatsanleihen für mehr als 1 Billion Euro. Hier kommen die drei wichtigsten Punkte, die Sie darüber wissen müssen.
Die EZB startet ein gigantisches Kaufprogramm, das, auch Staatsanleihen beinhaltet. Das sind die wichtigsten Punkte: Volumen: 1,1 Billionen Euro
Die EZB wird jeden Monat Anleihen im Volumen von 60 Milliarden Euro kaufen. Das Programm geht im März los und soll bis September 2016 laufen. Daraus ergibt sich ein Volumen in Höhe von gut 1,1 Billionen Euro – mehr als 3000 Euro pro Bürger der Eurozone. Ist das Programm dann zu Ende? Sicher ist das nicht. EZB-Chef Draghi sagte, die Käufe gehen so lange, bis die Inflationsrate in der Währungsunion sich wieder dem EZB-Zielwert von nahe 2 Prozent annähert.
Risiko: 80 Prozent bei den nationalen Notenbanken
Was geschieht, wenn die Staatsanleihen nicht zurückgezahlt werden? Den größten Teil des Risikos tragen die nationalen Notenbanken, die zugleich das Programm größtenteils umsetzen werden. Acht Prozent des Gesamtprogramms kauft auch die EZB an nationalen Anleihen – das macht rund 90 Milliarden Euro aus. Zudem werden im Umfang von zwölf Prozent des Gesamtpakets Wertpapiere europäischer Institutionen wie etwa der europäischen Investitionsbank gekauft. Dieses Risiko teilen sich die nationalen Notenbanken, auch für die Käufe der EZB selbst soll das gelten.
Die Anleihekäufe der EZB erklärt– Anfangs keine Anleihen aus Griechenland
Im Prinzip kauft die EZB Anleihen aller Staaten, die von Ratingagenturen als sicher bezeichnet werden. Damit würde Griechenland herausfallen. Doch für Griechenland gilt eine alte Ausnahmeregel: Staaten im Rettungsprogramm, die sich an die Bedingungen halten, fallen mit unter das Kaufprogramm. Trotzdem kauft die EZB anfangs keine Anleihen aus Griechenland. Denn sie hat sich eine Obergrenze gegeben: Nur ein Drittel aller ausgegebenen Staatsanleihen pro Land sollen in EZB-Hand sein. Für Griechenland hat sie diese Grenze schon erreicht, deshalb kauft sie erst mal keine griechischen Staatsanleihen. Doch ein Teil dieser Anleihen läuft bis Juli aus. Dann will die EZB auch weitere Griechenland-Anleihen ins Programm aufnehmen.
Staatsanleihe-Programm So kauft die EZB
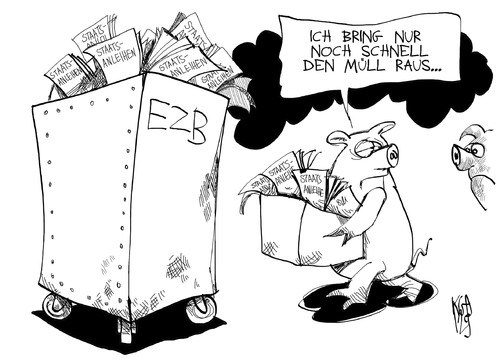
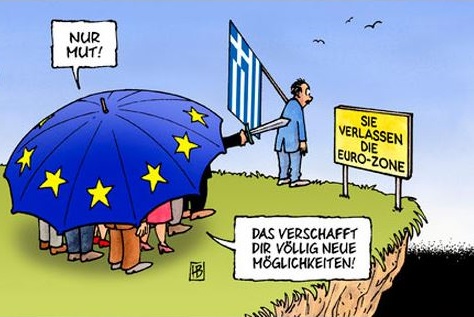
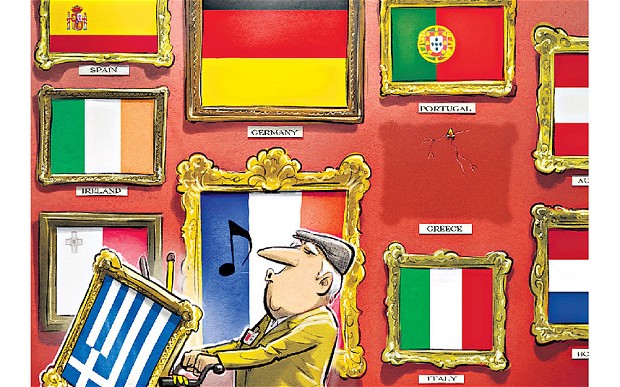
Griechenland und der Euro Keine Bindung auf ewig
Karl Maria Stadler berichtet: Erfolgreiche Frauen: Mit Macht an die Spitze“, „Frauen wollen Macht, Geld und Zeit“, „Der Wille zur Macht – oder doch lieber nicht“ – so oder ähnlich lauten die Überschriften der Artikel, die in den letzten Jahren zum Thema „Frauen und Macht“ erschienen sind. Vor allem die Quotendiskussion zu Frauen in Führungspositionen der Wirtschaft hat dem Thema neuen Schwung verliehen. Denn wie immer man auch zum Thema Frauenquote steht, es ist legitim, die Frage zu stellen, warum so wenige Frauen in den Spitzenpositionen der Wirtschaft vertreten sind. Oder anders formuliert: Warum sitzen nicht mehr Frauen in Unternehmen an den Schalthebeln der Macht?
Frauen sind prädestiniert für Verantwortung und damit für Macht.
Karl Maria Stadler
EZB-Gründungs-Chefökonom Otmar Issing
Der Gründungs-Chefvolkswirt der EZB, Otmar Issing, sieht keine gefährliche Deflation in Europa. Den sinkenden Ölpreis hält er für einen Segen. Zudem fordert Issing die Rückkehr zu den Grundprinzipien der Union.
Herr Issing, ist die gegenwärtige Deflations-Diskussion in Europa begründet?
Ich sehe die Diskussion an der Grenze zur Hysterie. Der Rückgang der Inflationsrate ist stark durch den Sturz der Ölpreise getrieben. Das billigere Erdöl ist für das energiehungrige Europa aber kein Problem, sondern ein Segen.
Was macht eine richtige Deflation aus?
Eine gefährliche Deflation ist gekennzeichnet durch eine sich beschleunigende Abwärtsspirale der Preise und der Erwartungen der Konsumenten hinsichtlich der Preisentwicklung. In einer solchen Situation verschieben Verbraucher ihre Käufe auf morgen, weil sie glauben, dass die gewünschten Produkte dann billiger sind. Und Unternehmen stellen ihre Investitionen zurück, weil sie mit sinkenden Verkaufspreisen für ihre Produkte rechnen. Daraus ergibt sich ein Teufelskreis. Dies ist die Referenz für eine Deflationsgefahr.
Warum ist Deflation für eine Notenbank schwieriger zu bekämpfen als Inflation?
Eine Zentralbank kann den Zinssatz nicht wesentlich unter null senken, was sie bei einer Deflation aber tun müsste. Nach oben gibt es für Zinserhöhungen zur Bekämpfung der Inflation dagegen kein Limit. Das ist das Entscheidende.
Sehen Sie irgendwo die Gefahr einer Deflation?…
Deflations-Diskussion grenzt an Hysterie