Unfallopfer alleingelassen

Versicherer drücken sich ums Zahlen

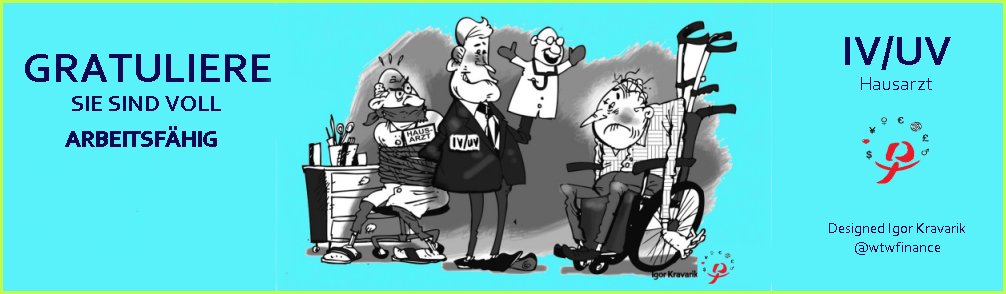
Wer mit schweren Folgeschäden einen Unfall überlebt, kann froh sein, eine Versicherung genau für diesen Schicksalsschlag abgeschlossen zu haben. Doch bevor die Versicherung zahlt, sind einige Hürden zu überwinden. Zentrale Frage ist die der Kausalität. Mit anderen Worten: Hat der Unfall zweifelsfrei die Schäden verursacht? Doch gerade um diesen Punkt gibt es zwischen Versicherten und Versicherungen häufig Streit. Die Geschädigten sind dann oft im Nachteil, weil sie rückwirkend nachweisen müssen, dass der Unfall die Gesundheitsschäden verursacht hat.

Frontal21 berichtet über Unfallversicherer, die im Schadensfall Versicherte im Stich lassen.

Igor Kravarik

Igor Kravarik

W-T-W Datenbank Versicherungen

Riksbank schwächt die Krone

Zinssenkung auf Null
Die Riksbank schwächt die Krone

NZZ berichtet: Die schwedische Krone ist im Trend schwach. Am Dienstag hat sie mit Verlusten von bis zu 1,8% zum Franken auf die Entscheidung der Notenbank reagiert, den Leitzins auf ein Rekordtief zu senken.
cri. ⋅ Die schwedische Krone ist schwach. Am Dienstag hat sie mit Kursverlusten von bis zu 1,8% im Vergleich zum Franken auf die Entscheidung der Notenbank reagiert, den Leitzins von 0,25% auf das Rekordtief von Null zu senken. In der Spitze waren sKr. 7.78 nötig, um einen Franken zu erwerben. Damit hat die schwedische Währung den schwächsten Stand seit August 2011 erreicht; sie nähert sich im in den vergangenen Monaten etablierten Trend scheinbar sicher den Rekordkursen, die sie auf dem Höhepunkt der Wirtschafts- und Finanzkrise erreicht hat.
Die Riksbank schwaecht die Krone
 Die schwedische Krone ist auf den schwächsten Stand seit August 2011 gefallen.

Und was kostet der Spass?

Finanzkompetenz oder „Financial Literacy“ Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

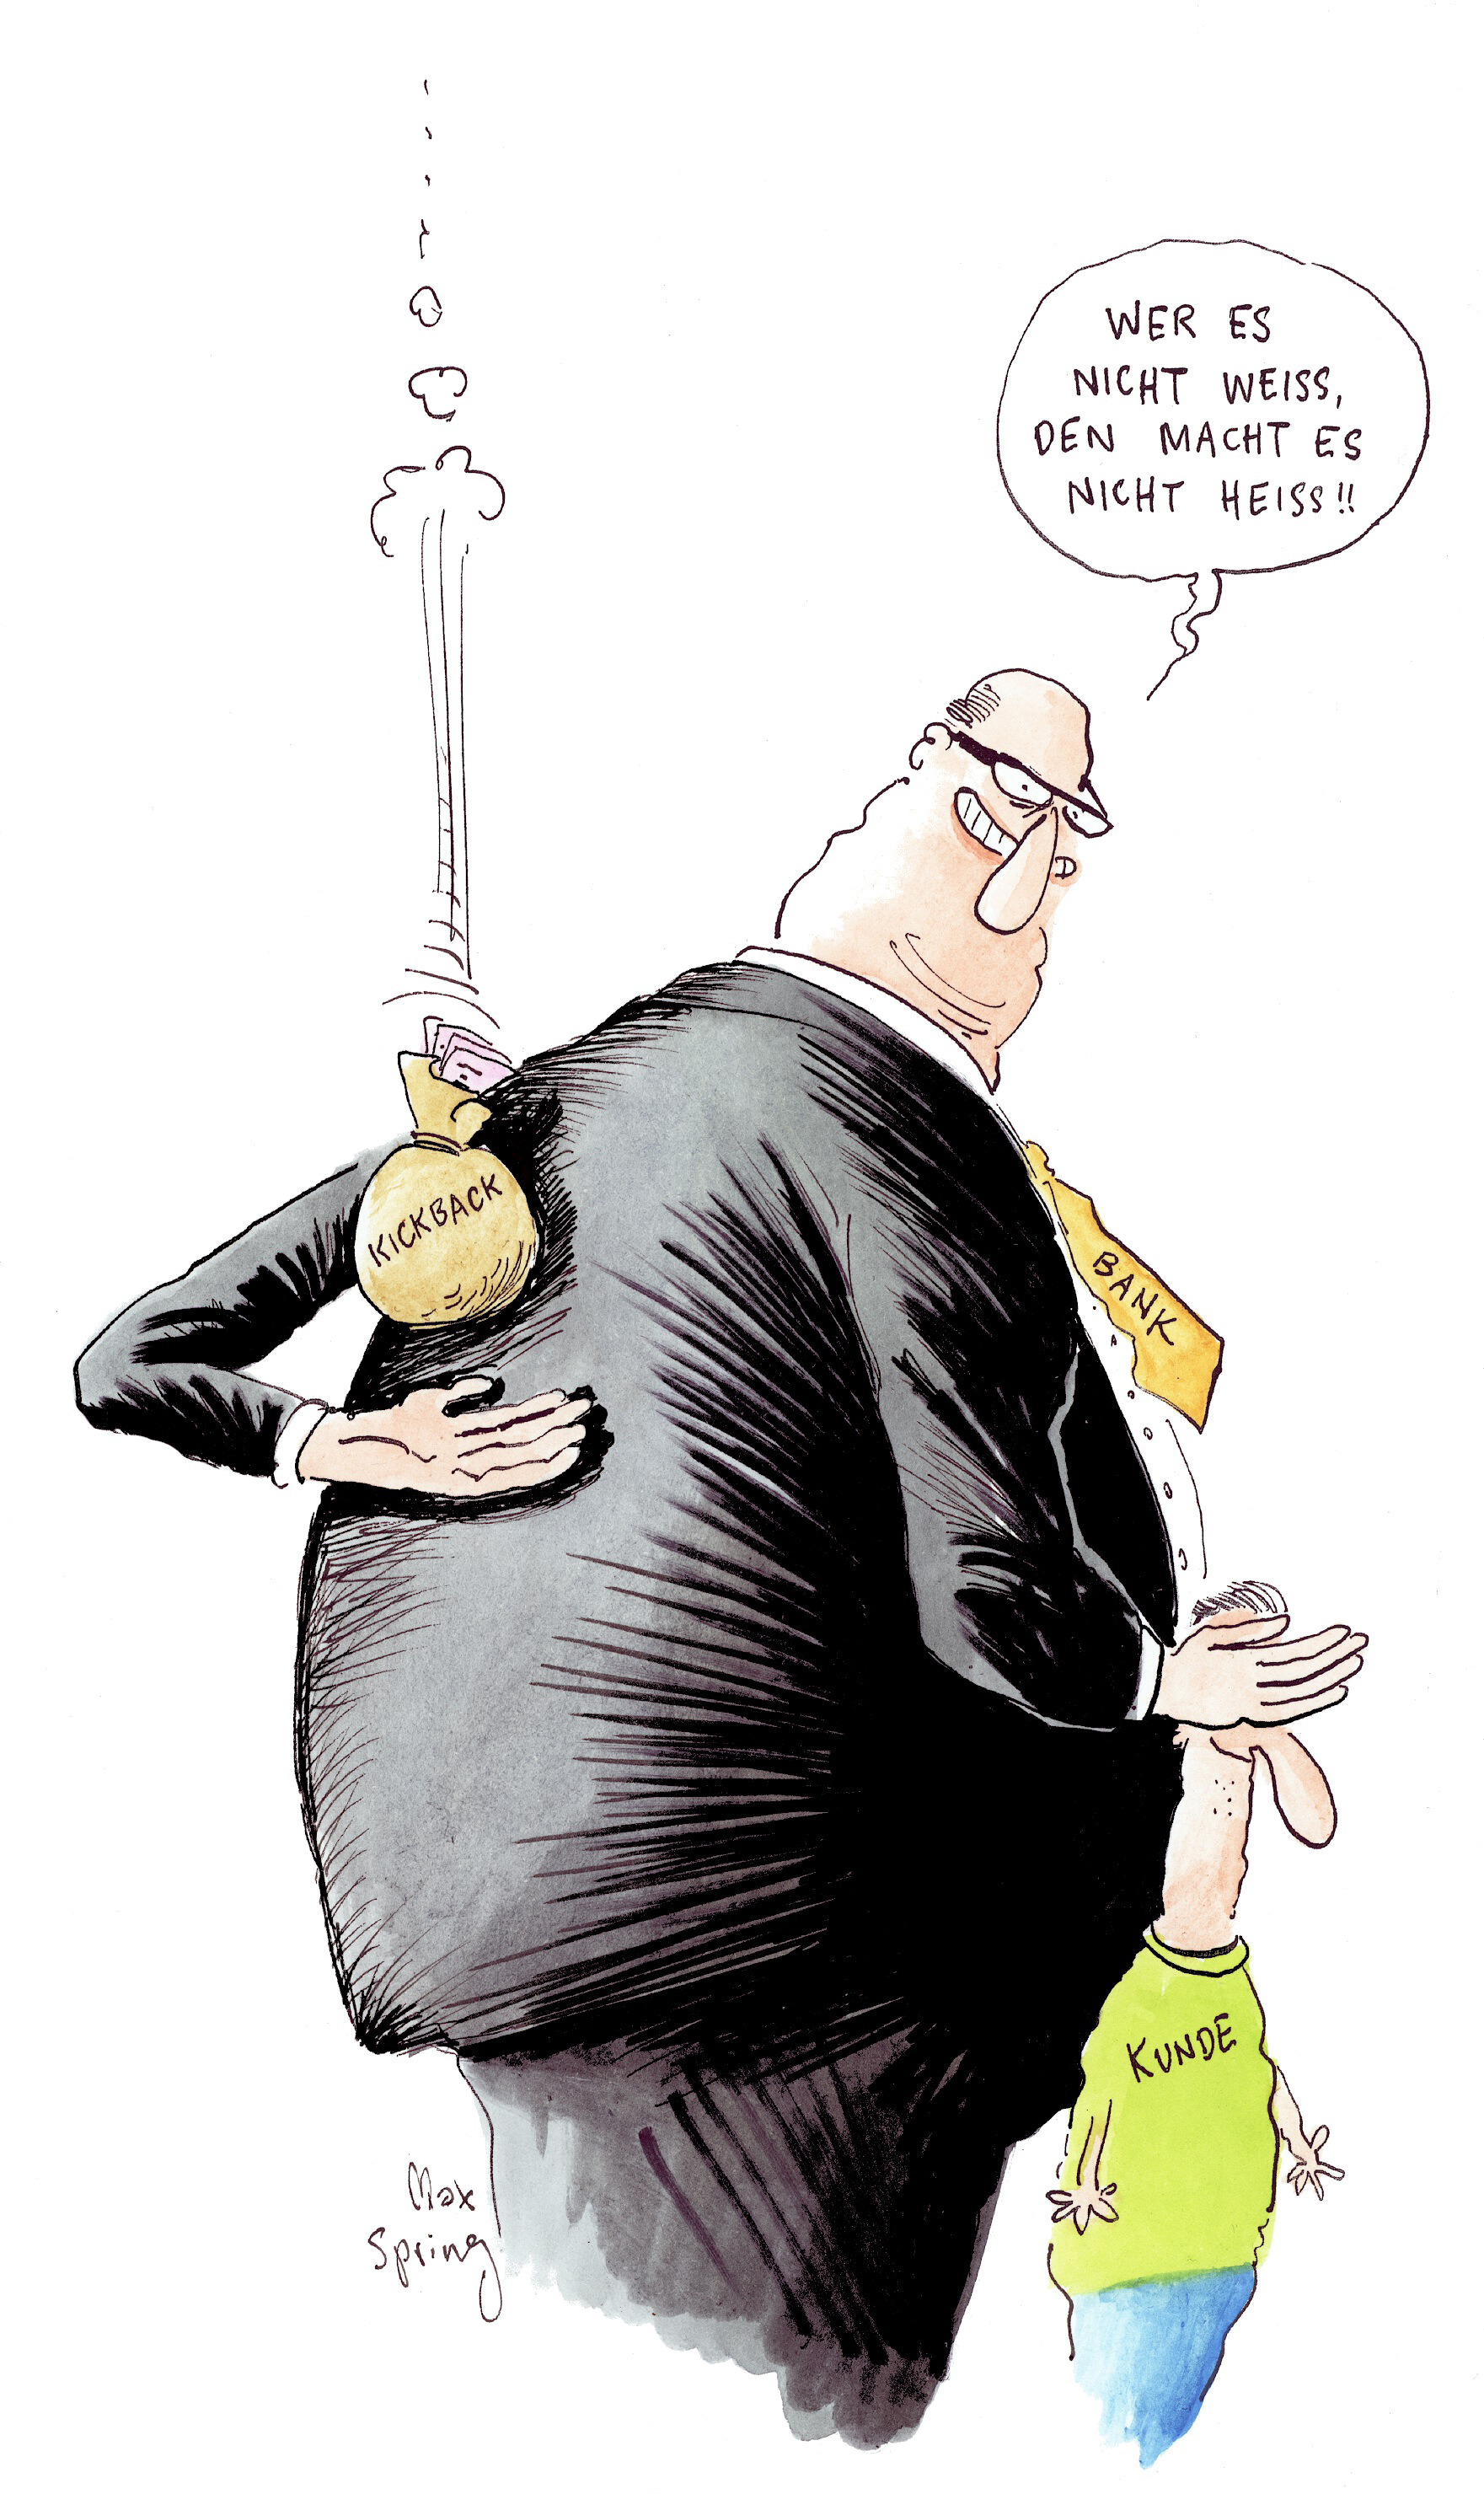
Anlagefonds sind ein adäquates Anlagevehikel für Privatanleger. Sie sind aber nicht umsonst zu haben. Leider ist die Kostenstruktur von Fonds nicht selten ziemlich intransparent. Im heutigen Video werden die wichtigsten Begriffe dargestellt und aufgezeigt, mit welchen (Kosten-) Grössenordnungen zu rechnen ist.

Max Spring

Max Spring

Alle weiteren Videos Kategorie Finanzkompetenz

Kulturfinanzierung

Kulturfinanzierung

Basels besondere Mischung aus Geld und Geist

Zwar hat der Kanton Basel-Stadt die höchsten Kulturausgaben aller Kantone. Doch Triebkraft für das Basler Kulturleben sind private Gönner und Stiftungen.

«Basel – culture unlimited» – das ist Teil der Strategie, Basel als Kulturstadt international zu positionieren. Doch der Claim ist mehr als das – er drückt aus, wie sich die Stadt versteht und wie sie funktioniert. In Basel ist alles Kultur. Kunst, Politik und Wirtschaft sind hier nicht nur voneinander abhängig, sondern sie durchdringen sich gegenseitig. Basel verzeichnet deshalb nicht nur als Kanton schweizweit die höchsten Kulturausgaben pro Kopf, sondern liegt auch unter den Städten weit vorne: Basel (914 Franken, 2011) gibt gemäss «Avenir Suisse» mehr als doppelt so viel für Kultur aus wie Zürich (432 Franken).

Doch auch für die Privaten und die Wirtschaft hat die Kunst eine hohe Priorität: Auf 10 000 Einwohner kommen hier 45,5 Stiftungen. Das sind deutlich mehr als in der Stadt Zürich (38,1) und fast dreimal so viel wie im schweizerischen Durchschnitt. Über Stiftungen werden Museen Musikschulen Bücher Bibliotheken oder Kunsthäuser finanziert. Wo immer Geld für Kulturprojekte gesucht wird, stehen Gönner im Fokus.
Basels besondere Mischung aus Geld und Geist

Harm Bengen www.w-t-w.org/en/harm-bengen www.harmbengen.de

Harm Bengen


Frauen und Kinder leiden überproportional unter Korruption/ Folge 2 -Unicef

Im Teil 1 des Fortsetzungsberichtes Frauen und Kinder leiden überproportional unter Korruption hat W-T-W Women and Finance versucht zu erklären, dass Korruption viele verschiedene Formen hat, aber allesamt mit dem Missbrauch eines öffentlichen oder privaten Amts zum Zweck der persönlichen Bereicherung einhergehen. Korruption bewirkt, dass der Sozialstaat ausblutet. In Folge 2 stellen wir den heute veröffentlichten original Unicef Bericht Kinderarmut in den reichen Staaten vor.

Kinderarmut:
2,6 Millionen Kinder sind während der Krise in Armut in den reichen Ländern gestürzt. Mehr als 1,6 Millionen Betroffene: Kinderarmut nimmt auch in Deutschland wieder zu.
Unicef-Bericht 2,6 Millionen Kinder durch Finanzkrise in Armut gerutscht
In einem der reichsten Länder der Welt steigt die Zahl von Kindern in Armut: Mehr als 1,6 Millionen Mädchen und Jungen unter 15 Jahren leben laut einem Bericht der „Süddeutschen Zeitung“ von Hartz IV.

Unicef Report KinderarmutChild poverty up by 2.6m in rich world/ Original Report–Eng

W-T-W Fortsetzungsbericht Folge 1
Warum leiden Frauen und Kinder überproportional unter Korruption

Dr. Jan Tomaschoff / Slovakia www.w-t-w.org/en/dr-jan-tomaschoff www.cartoongallery.eu

Dr. Jan Tomaschoff / Slovakia

In Folge 3 von -Frauen und Kinder leiden überproportional unter Korruption-  wird W-T-W Women and Finance berichten.
Warum Korruption und organisierte Kriminalität Zwillingsbrüder sind
und wie das soziale Gefüge beschädigt wird, bis hin zur Untergrabung in Politik, Gesetzgebung und den Rechtsystemen.

Mehr zum Thema Korruption W-T-W Women and Finance Corruption

Spanien im Bann der Finanzaffären

Zeichen der Korruption in Zeiten der Krise

Aktionäre der Caja Madrid protestieren und fordern eine Verurteilung des Bankpräsidenten Miguel Blesa.
Eine spanische Bank dient ihren Führungskräften als Selbstbedienungsladen. Und gleich drei Söhne des ehemaligen Übervaters Kataloniens, Jordi Pujol, geraten durch Geschäfte ins Zwielicht. Ein Skandal kommt selten allein.
Mit sogenannten schwarzen Kreditkarten haben Führungsmitglieder der Sparkasse Caja Madrid, die inzwischen in der Grossbank Bankia aufgegangen ist, Essen, Reisen, Blumen, Anzüge und sonstige Einkäufe getätigt. Sie erzielten damit Nebeneinkommen, die sie nicht versteuerten. In den Jahren von 2003 bis 2012 bezahlte die Bank Auslagen über insgesamt rund 15 Millionen Euro.
Spanien im Bann der Finanzaffaeren

Dragan

Dragan

Anlagefonds: Aktiv vs. passiv

Finanzkompetenz oder „Financial Literacy“ Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Im nachfolgenden Video geht es um die Anlagestrategie von Anlagefonds. Ein wesentlicher Punkt ist dabei die Frage, ob aktiv oder passiv investiert werden soll. Wir diskutieren die Begriffe und zeigen an einem einfachen Beispiel wie die Performancezahlen aussehen.

 Weitere Beiträge zu diesem Thema:

Die nachfolgende Übersicht der vwdgroup bietet ein hervorragendes Kurzsummary aller möglichen Fragen zu Anlagefonds – eine Art „Wissensdatenbank“ zum Thema.

Eine interessante Diskussion zu „aktiv versus passiv“ findet sich auch im beiliegenden Beitrag des Derivatus von Finanz&Wirtschaft.

Natürlich ist das Internet voll von kritischen Beiträgen zur Performance aktiver Geldmanager. Eine der kritischeren Quellen findet sich hier oder in gleichem Kontext auch hier (Kurzvideos).

Und natürlich gibt es auch gegenteilige Meinungen. So vetritt z.B. Antti Petajisto in einem Financial Analyst Journal Artikel aus dem Jahr 2013 die Meinung, dass sich Anleger bei der Suche nach aktiven Fonds vor allem auf Manager konzentrieren sollten, die es wagen, weit von der Benchmark liegende „Wetten“ einzugehen.
Und schliesslich müssen ja auch nicht alle gleicher Meinung sein: Vgl. z.B.  „Das neue Alphabet des Investierens„.

Harm Bengen www.w-t-w.org/en/harm-bengen www.harmbengen.de

Harm Bengen
www.w-t-w.org/en/harm-bengen
www.harmbengen.de

Alle weiteren Videos Kategorie Finanzkompetenz

Bei Immobilienfonds lohnt sich ein genauer Blick

Immobilienfonds unter der Lupe: Das Gebührenkartell
Bei Immobilienfonds lohnt sich ein genauer Blick auf die Kostenstruktur.

Für Immobilienfonds werden teilweise sehr hohe Gebühren verlangt. Beobachter orten mangelnde Konkurrenz, was auch an der Regulierung liegt.

Immobilienfonds waren in den vergangenen Jahren für Anleger ein gut rentierendes Investment. Zwischen 2010 und 2012 betrug die Summe aus Wertentwicklung und Ausschüttung im Durchschnitt etwas mehr als 6%, und auch im laufenden Jahr sieht es nach einem Plus in dieser Grössenordnung aus. Einzig im Jahr 2013 gab es einen Dämpfer mit leicht negativer Performance.
Das Gebuehrenkartell
Immobilienfonds mit Gebühren

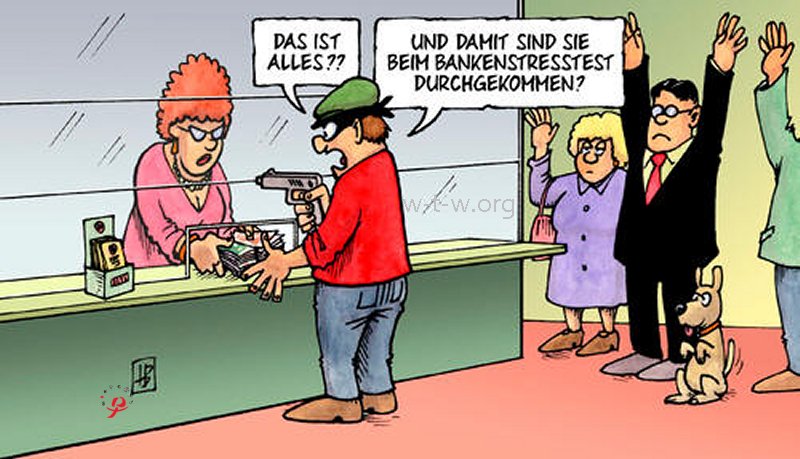
Nach dem Stresstest ist vor dem Stresstest

25 europäische Banken sind durch den EZB-Stresstest gerasselt – 13 von ihnen gelten sogar als gefährdet. Was kommt nun auf die Durchfaller zu? Müssen Banken abgewickelt werden? Und ist das Finanzsystem nun sicherer als zuvor?Welche Banken sind durchgefallen?

Wird der Stresstest das Finanzsystem sicherer machen?

Vermutlich schon. Denn wenn die Banken mehr Eigenkapital halten, können sie Verluste leichter abfedern. Übrigens zwingt der Stresstest nicht nur die Durchfaller, ihre Kapitalbasis stärken. Aus Angst, den Test nicht zu bestehen, hatten viele Banken ihre Kapital zuletzt bereits erhöht – gewissermaßen in vorauseilendem Gehorsam. Die US-Bank Morgan Stanley schätzt, dass allein dadurch zusätzliche 47 Milliarden Euro in den Bankensektor der Eurozone geflossen sind.

Dass die Banken künftig sicherer sein dürften, heißt freilich nicht, das sie auch sicher sind. Manche Experten finden die Kriterien, die die EZB anlegte, viel zu lasch. Und ungute Erinnerungen weckt auch ein ähnlicher Stresstest, den die Europäische Bankenaufsicht EBA 2010 durchführte. Den bestanden nämlich auch jene irischen Banken, die nur wenige Monate später in Schieflage gerieten.
Was kommt nach dem Stresstest

Mike Keefe

Mike Keefe

25 Banken sind durch Europas Stresstest gefallen

Unter ihnen befindet sich auch die Münchener Hypothekenbank. Aus Italien sind insgesamt neun Banken durch den Stresstest gefallen.

Welche Institute konkret den Test nicht bestanden haben und nacharbeiten müssen, teilte die EZB zunächst nicht mit. Aus Deutschland mussten sich neben den beiden größten Geldhäusern, der Deutschen Bank und der Commerzbank, auch die Landesbanken der Belastungsprobe stellen. Diese bestand aus einer intensiven Prüfung riskanter Posten in den Bilanzen und einem Stresstest. Bei diesem mussten die Institute beweisen, dass sie auch einen schweren Einbruch der Konjunktur überstehen könnten, ohne mit Steuergeld aufgefangen zu werden.

Beim Stresstest zeigte sich nach Angaben der EZB, dass das Eigenkapital aller geprüften Banken zusammen im schlimmsten durchgespielten Fall – einem massiven Einbruch der Konjunktur – um 263 Milliarden Euro zurückgehen würde. Dies entspricht einem Rückgang der Eigenkapitalquote von 12,4 Prozent auf 8,3 Prozent. Beim Bilanzcheck (Asset Quality Reviews) zeigte sich, dass in den Bilanzen der Banken deutlich mehr faule Kredite schlummern als bislang angenommen – insgesamt 879 Milliarden Euro. Das sind 136 Milliarden Euro mehr als bislang angenommen.

Insbesondere italienische Banken sind betroffen. Nach Angaben der EZB haben aus Italien die Banken Montepaschi die Siena, Carige, Creval, Banco Popolare, Popolare di Milano, Popolare di Sondrio, Popolare di Vicenza, Veneto Banca und Credito Valtellinese den Stresstest nicht bestanden.

Aus Österreich ist die Volksbanken AG (ÖVAG), aus Spanien die Liberbank, aus Griechenland die Eurobank Ergasias, die Piraeus Bank und die National Bank of Greece, aus Slowenien die Banken NLB und NKBM, aus Belgien die Dexia Bank und AXA Bank Europe, aus Zypern die Hellenic Bank und die Bank of Cyprus, aus Irland die Permanent tsb, aus Bulgarien die Cooperative Central, aus Portugal die Banco Comercial Português und aus Frankreich die Caisse de Refinancement de l’Habitat (CRH) durchgefallen.

Das größte Loch in der Bilanz hätte nach der von den Prüfern simulierten Wirtschaftskrise die traditionsreiche Banca Monte dei Paschi mit allein 2,1 Milliarden Euro. Sie hätte als einziger Stresstest-Teilnehmer ihr Kapital nach der Krise restlos aufgebraucht. Dahinter folgen die griechische Eurobank (1,76 Milliarden Euro) und die portugiesische Millennium BCP (1,15 Milliarden Euro).

Bei der Bilanzprüfung war der Stichtag der 31. Dezember 2013. Zahlreiche Banken haben allerdings bereits durch die Aufnahme von Kapital oder die Einbehaltung von Gewinnen ihre Bilanzen zusätzlich gestärkt – nach Angaben der EZB seit Mitte 2013 um etwa 200 Milliarden Euro. Banken, die beim Stresstest Probleme bekamen, haben bis zu neun Monate Zeit, die Löcher in ihrer Kapitaldecke zu stopfen.
Diese 25 Banken sind durch Europas Stresstest gefallen
Harm Bengen www.w-t-w.org/en/harm-bengen www.harmbengen.de
Harm Bengen
www.w-t-w.org/en/harm-bengen
www.harmbengen.de