Deutschland ein Mekka für Geldwäsche

Nur Bares ist Wahres? Besonders bargeldintensive Geschäfte wie der Immobiliensektor, der Autohandel, der Kunstmarkt und die Gastronomie sind besonders anfällig für Geldwäsche – und das in weit höherem Maße als bislang vermutet.

Das Geldwäschevolumen in Deutschland – einschließlich Gastronomie und Glücksspiel – könnte sich auf mehr als 100 Milliarden Euro im Jahr belaufen. Das wäre etwa doppelt so viel wie die bisher angenommene Summe. Das geschätzte finanzielle Volumen der nicht gemeldeten Verdachtsfälle sei erheblich, heißt es unter Berufung auf eine Studie von der Martin-Luther-Universität Halle-Wittenberg für das Finanzministerium. Es dürfte allein im Nicht-Finanzsektor 20 Milliarden bis 30 Milliarden Euro umfassen. „Das gesamte Geldwäschevolumen des Finanz- und Nicht-Finanzsektors Deutschlands zusammengenommen dürfte sich in der Größenordnung von 100 Milliarden Euro jährlich bewegen“, heißt es.

Das „Dunkelfeld im Nicht-Finanzsektor“, zum Beispiel bei Immobiliengeschäften, im Autohandel oder auf den Kunstmarkt – ist demnach auf mindestens 15.000 bis 28.000 Verdachtsfälle jährlich zu schätzen. Das sind weit mehr als die tatsächlichen Anzeigen, heißt es im Monatsbericht des Finanzministeriums.

Das Finanzministerium hatte jüngst Lücken im Kampf gegen Geldwäsche auf Ebene der Bundesländer eingeräumt. In Deutschland sind die Bundesländer für die Kontrolle im Nicht-Finanzsektor zuständig- also für Immobilien- und Baugeschäfte, Kfz-, Boots- und Jachthandel sowie Geschäfte mit Schmuck und Kunst. Anfällig sind auch bargeldintensive Hotel- und Gastronomiebetriebe, die als Deckmantel zur Geldwäsche betrieben würden.

Den Finanzsektor überprüft die Aufsicht Bafin.
Die Studie zeige, dass Deutschland aufgrund seiner Attraktivität als Wirtschaftsstandort ein erhöhtes Geldwäscherisiko aufweise. Die Gelder kämen zu einem großen Teil auch aus dem Ausland. Als Gegenmaßnahme werde unter anderem ein Höchstbetrag bei der Bezahlung mit Bargeld vorgeschlagen. Zudem müsse der „Geldwäscheprävention in der gesamten den Bundesländern unterliegenden Aufsicht des Nicht-Finanzsektors in Deutschland ein sehr viel größerer Stellenwert eingeräumt werden als bisher“.
Geldwaesche Deutschland Studie
GeldwaescheKorruption schädigt Zukunft

Fintechs auf der Überholspur?

Banken können mit Fintechs kaum mithalten

Die traditionellen Banken könnten bald ausgedient haben, wenn sie sich nicht auf die veränderten Marktbedingungen einstellen. Fast zwei Drittel aller weltweiten Bankkunden nutzen Produkte oder Dienste von Fintechs. Klassische Banken haben diesen Konkurrenten bisher nichts entgegenzusetzten. Das hat der „World Retail Banking Report“ von Capgemini und Efma ergeben. Der Report skizziert aber auch einen möglichen Ausweg.

In der Wahrnehmung der Kunden sind Fintechs in den vergangenen Jahren kontinuierlich gestiegen. Kunden sind heute eher bereit, Freunden und Familie ihren Fintech-Anbieter zu empfehlen (55 Prozent) als ihre Bank (38 Prozent). Kunden aus Deutschland sind mit 66 Prozent sogar noch affiner als der weltweite Durchschnitt. Dementsprechend würden sie noch öfter (66 Prozent) ihren Fintech-Anbieter weiterempfehlen als ihre Bank (43 Prozent).

Der Bedrohung durch neue Konkurrenten sind sich Bankmanager weltweit durchaus bewusst. 96 Prozent stimmen zu, dass sich der Sektor eines digitalen Bankenökosystems, indem Fintechs eine wichtige Rolle spielen, weiter entwickeln wird. Gleichzeitig können jedoch nur 13 Prozent bestätigen, dass sie ein Systems einsetzen, das diese Entwicklung mitträgt.

Die Nutzung von Fintechs ist besonders in aufstrebenden Märkten und unter jüngeren Kunden verbreitet. Aus Kundensicht sind deren Dienstleistungen leicht zu nutzen (82 Prozent), sie bieten einen schnellen Service (81 Prozent) und ein gutes Kundenerlebnis (80 Prozent). Die Sicht der Banken auf ebendiese Vorteile ist aber eine andere: So stimmen weniger als die Hälfte (40 Prozent) der Banken zu, dass Fintechs ein gutes Kundenerlebnis bieten (ein Unterschied von 40 Prozentpunkten). Dass sie einen schnelleren Service bieten, wollen sogar nur 36 Prozent der Banken bestätigen (ein Unterschied von 45 Prozentpunkten).

Insgesamt steigt die Zufriedenheit der Kunden mit ihrer Bank jedoch. Diese Entwicklung spiegelt sich auch im Capgemini Customer Experience Index (CEI), der um 2,9 Prozentpunkte gestiegen ist, wider. In Deutschland stieg der Wert sogar um 6,3 auf 77,1 Punkte (von 100) an. Dieser Fortschritt lässt sich allerdings nicht greifbar in gewinnbringendes Kundenverhalten, wie Kundenbindung, Weiterempfehlungen oder den Verkauf zusätzlicher Dienstleistungen übertragen. So sind beispielsweise weltweit lediglich 16 Prozent und in Deutschland 15 Prozent der Kunden gewillt, zusätzliche Dienstleistungen ihrer Bank in Anspruch zu nehmen…
Banken können mit Fintechs kaum mithalten
PWC-retail-banking-2020-evolution-or-revolution

Was ist eigentlich «Fintech»?

Mehr Informationen zu „Fintech“ Suchbegriff nutzen bei W-T-W Women and Finance

Deutschlands Pressefreiheit verschlechtert sich

Reporter ohne Grenzen. Angriffe auf Journalisten:Censorship

In allen Weltregionen ist laut Reporter ohne Grenzen ein Rückgang der Freiräume für Medien zu beobachten. Deutschland verschlechterte sich in der aktuellen Rangliste der Pressefreiheit um vier Plätze.

Wie sieht es mit der Pressefreiheit weltweit aus? Die aktuelle Rangliste der Reporter Grenzen sieht einige Absteiger. Journalisten und unabhängige Medien stehen nach Angaben der Reporter ohne Grenzen (ROG) weltweit unter zunehmendem Druck. Deutschland verschlechterte sich in der aktuellen internationalen Rangliste der Pressefreiheit um vier Plätze auf Rang 16.
Das sei „eine Folge der stark gestiegenen Zahl von Anfeindungen, Drohungen und gewalttätigen Übergriffen gegen Journalisten“, erklärte die Medienorganisation.

Rückgang der Pressefreiheit
In allen Weltregionen sei ein Rückgang der Freiräume für Medien zu beobachten. „Zunehmend autokratische Tendenzen in Ländern wie Ägypten, Russland oder der Türkei tragen zu diesem Trend ebenso bei wie die bewaffneten Konflikte etwa in Libyen, Burundi und dem Jemen“, heißt es. Negative Folgen hätten auch die Bestrebungen der Regierungen in Ländern wie Polen und Ungarn, staatliche und private Medien stärker zu kontrollieren.

In Deutschland hätten vergangenes Jahr Gewalt und Anfeindungen bis hin zu Todesdrohungen gegen Journalisten „massiv zugenommen“. Es gab demnach mindestens 39 gewaltsame Übergriffe gegen Journalisten, etwa bei Demonstrationen der islam- und fremdenfeindlichen Pegida-Bewegung.
Auf Platz 1 der Rangliste steht Finnland, gefolgt von den Niederlanden und Norwegen. Am schlechtesten ist es dem Ranking zufolge um die Pressefreiheit in den Diktaturen Turkmenistan, Nordkorea und Eritrea bestellt. Sie landeten wie im Vorjahr auf den letzten drei Plätzen der 180 Länder.

Türkei nur auf Platz 151
In Syrien (177) seien Journalisten gezielter und teils bestialischer Gewalt ausgesetzt. In Ägypten (159) sind laut ROG mehr als 20 Journalisten wegen ihrer Arbeit in Haft. Die Türkei steht ebenfalls weit hinten – auf Platz 151.
Zu den Ländern, die deutlich abrutschten, gehört Polen, das mit seiner neuen Regierung einen strengeren Kurs fährt. Das Nachbarland Deutschlands fiel um 29 Plätze auf Rang 47. Absteiger sind auch Brunei und Tadschikistan. Als größten Aufsteiger wertete ROG Tunesien (96), das sich um 30 Plätze verbesserte.

Die Rangliste versucht, den Grad der Freiheit wiederzugeben, die Journalisten, Blogger und Medien in 180 Ländern haben. Ihre Grundlage ist ein Fragebogen zu unabhängiger journalistischer Arbeit, den Reporter ohne Grenzen in 20 Sprachen an Journalisten, Wissenschaftler, Juristen und Menschenrechtsverteidiger weltweit verschickt. Das aktuelle Ranking bezieht sich auf das Jahr 2015.

https://en-gb.facebook.com/alexei.talimonov

https://en-gb.facebook.com/alexei.talimonov

Sell in May …..

Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Herri.

Ein weiteres Video zu (vermuteten) Saison-Anomalien. Viele empirische Arbeiten zeigen, dass Aktienportfolios über die Wintermonate eine bessere Rendite erbringen als „Sommerportfolios“ – deswegen der Claim „Sell in May and go…
Sommer-Winter- Portfolios
Videos Kategorie Finanzkompetenz

AsienKurse werden von Talfahrt der Ölpreise mitgerissen

Die gescheiterten Gespräche der Ölförder-Länder über eine Drosselung der Ölproduktion haben den asiatischen Börsen am Montag schwer zugesetzt.

Die Opec ist de facto am Ende, die Rohölpreise stürzen ab. Das freut die Verbraucher hierzulande. Doch andernorts drohen Aufstände, Tumulte und Staatskrisen, mit gefährlichen Folgen – auch für uns.nicht auf eine Begrenzung ihrer Förderung zur Stützung des Ölpreises einigen

In Doha konnte sich eine Runde aus Opec und Russland am Sonntagabend nicht auf eine Begrenzung der Öl-Fördermengen einigen. Gleichzeitig debattierte Tausende Kilometer entfernt das brasilianische Parlament über eine Amtsenthebung der Präsidentin. Zwei Ereignisse, die scheinbar nichts miteinander zu tun haben. Doch dieser Eindruck trügt. Mehr noch: Beide Ereignisse könnten Fanale für eine heftige Erschütterung der geopolitischen Weltlage mit kaum auszumalenden weltweiten Folgen sein.

Die Nichteinigung von Doha nach monatelangem Hin und Her bedeutet de facto das Ende des Ölpreiskartells der Opec.

Die Ölpreise gingen erneut auf Talfahrt und rissen die meisten Aktienmärkte im Fernen Osten mit sich. In Japan, wo der Nikkei-225-Index um mehr als 3 Prozent einbrach, wurden die Börsenkurse zusätzlich vom schweren Erdbeben auf der Insel Kyushu im Südwesten des Landes belastet. Der japanlastige Sammelindex Stoxx 600 Asia/Pacific büßte zuletzt 2,08 Prozent auf 155,45 Punkte ein.

„Die starken Kursverluste an den Börsen sind eine Kurzschlussreaktion auf die wieder kräftig gefallenen Ölpreise“, kommentierte ein Portfolio-Manager. Gewinnmitnahmen seien angeheizt worden, zumal viele Unternehmen mit Blick auf ihre Ergebnisentwicklung die zuletzt sehr positive Stimmung nicht rechtfertigten, ergänzte er.

Die wichtigsten Öl-Förderländer hatten sich am Wochenende nicht auf eine Deckelung der Produktion einigen können, um so dem Verfall der Ölpreise entgegenzuwirken. Ein neues Treffen ist offenbar für Juni geplant. Daraufhin sackten die Ölpreise ab und büßten zuletzt um mehr als 2 US-Dollar oder 5 Prozent ein. Öl der US-Sorte WTI kostete etwas mehr als 38 Dollar das Barrel. Für die Sorte Brent wurden knapp unter 41 Dollar gezahlt…
AsienKurse werden von Talfahrt der Oelpreise mitgerissen
Talfahrt

Griechenlands Schulden: Europas Angst vor der Schlange

Die Schulden bei der EZB müssen getilgt werden. Ohne Einigung könnten Bankkunden wieder ihre Konten leeren Negativzinsen, Flüchtlingskrise, Panama Papers, ein möglicher Brexit und kaum Wirtschaftswachstum. Die vielen Krisenherde waren das dominierende Thema auf der Jahrestagung des Internationalen Währungsfonds (IWF) und der Weltbank am Wochenende in Washington. Für angespannte Nerven sorgt zu allem Überfluss, dass die Griechenland-Krise erneut droht virulent zu werden….
Europas Angst vor der Schlange
schlange_stehen

Ein Besserwisser für Finanzen?

Zwei Exits hat Maxi Rofagha hinter sich, kürzlich wurde er von Forbes unter die „30 under 30“ gewählt. Sein neues Startup erklärt der Generation Y Finanzthemen. Bei dem Berliner Maximilian Rofagha fing alles früh an. Schon in der Schule baute der heute 28-Jährige, der in diesem Jahr unter die „30 under 30“ in Europa von Forbes gewählt wurde, seine erste eigene Homepage. Auf der postete er reihenweise Witze von Bart Simpson. Viele Pausen verbrachte Rofagha im Computerraum der Schule. Seine Mitschüler waren beeindruckt von seinen Programmierkünsten, die er sich selbst beigebracht hatte.

Nach dem Abitur wählte er dennoch den klassischen Weg, entschied sich für ein Studium an der renommierten Universität in St. Andrews in den Fächern Volkswirtschaft und Politik. Sein erster Job? In einer Londoner Beratung für Telekommunikation und Medien. „Das war nicht meins“, sagt Rofagha heute. „Ich habe schon da den ganzen Tag TechCrunch gelesen und nach Gelegenheiten gesucht, mich selbstständig zu machen.“

Im vergangenen Herbst verließ Rofagha schließlich DeinDeal, um ein weiteres Startup zu gründen. „Das neue Projekt konnte ich mir mit dem Geld aus dem Exit finanzieren“, erzählt er. Es sollte sein Wunschprojekt werden. Die Idee: Eine Plattform für die Generation Y, die sich ausschließlich mit Finanzthemen beschäftigt. Der Name: Finimize. Das Konzept bisher: Jeden Tag bekommen Nutzer einen Newsletter zu einem Thema, das aktuell die Finanzwelt bewegt. Die Informationen sind klar aufbereitet. Kategorisiert nach Fragen wie „What’s going on here?“ oder „Why should I care?“ wird das jeweilige Thema in einfachem Englisch erklärt. Jeder, nicht nur Experten, soll verstehen, worum es hier geht…

Die Idee für Finimize kam Maximilian Rofagha vor zwei Jahren, als er ei einem Kaffee mit einem Kumpel über die eigenen Anlagestrategien sprach. Rofagha hatte damals noch ein Konto bei der Credit Suisse – mit „mehr Abgaben als Zinsen“, wie er heute erzählt. „Wie kann es sein, dass ich das mache? Das ist doch dumm!“ Für ihn gebe es drei Möglichkeiten, um sein Geld anzulegen: Banken, Roboadviser oder die eigene Strategie. Das Problem bei der eigenen Strategie: Die meisten Menschen wissen gar nicht, wo sie anfangen sollen.

Der englische Leitspruch von Finimize: „We want to empower millenials to knowledgeably participate in the financial markets“. Ein digitaler Finanzkurs für die Generation Y also. Für Rofagha sind die 20- bis 35-Jährigen das „Rückgrat der Wirtschaft“. Doch obwohl sie reich seien, legten sie ihr Geld nicht effektiv an. „Ich lese ansonsten gar keine Finanznachrichten. Wenn ich den Newsletter verstehe, ist der Test bestanden“, sagt Rofagha. „Ich baue Finimize eigentlich für mich.“..
Der Besserwisser fuer Finanzen

Wer soll das bezahlen?

Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Herri.

Die internationale Verschuldungssituation ist das eine. Die Gläubigerstruktur der einzelnen Länder ist aber genauso interessant und wichtig. Schauen sie mal rein.

Meine Damen und Herren, Sie haben bereits gemerkt dass eines der grössten ökonomischen Probleme dieser Welt, zumindest wie ich das sehen, die gigantische Verschuldung der Zentralstaaten ist. Wir haben einfach falsche Anreizstrukturen. Diese führen dazu, dass sich Staaten immer stärker verschulden. Ein Bild dazu: Hier ist die Staatsverschuldung unterschiedlicher Länder in Prozent des BIP von 1990 bis heute: Japan, Griechenland, Italien.. usw. Von weitem gesehen, geht das einfach von unten links nach oben rechts. Der absolute Weltmeister ist Japan. Für diejenigen, die sich vielleicht für die alten Maastricht-Kriterien interessieren: das dunkelblaue Band würde sie anzeigen. Es ist nicht das erste Mal, dass wir sagen, niemand würde sich für die Maastricht-Kriterien interessieren. Wie sieht ein solcher Staatshaushalt aus? Eigentlich sollte ein Staat gleich haushalten, wie wir als Privatpersonen auch. Wir haben Einnahmen und wir haben Ausgaben. Die Staatseinnahmen sind Steuern, Gebühren und Sozialversicherungsbeiträge. Thats it, mehr gibt es nicht. Auf der Ausgabenseite haben wir Investitionen, Soziales, Bildung, Militär, Zinsen, Schuldentilgung usw. Immer dann, wenn man mehr ausgibt als man einnimmt, muss das irgendwie finanziert werden. Hier finanziert man es durch Kreditaufnahme, Neuverschuldung – wiederum genau gleich wie bei einem Privathaushalt. Die Grundsätze sind die gleichen. Auch Staaten sollten eigentlich haushalten. Nur wachsen die staatlichen Schuldenstände immer weiter, weil es hier relativ einfach ist, Schulden zu machen und dann im Zweifelsfall die nächste Generation zur Finanzierung zu bitten. Zum einen sind es ja nicht die Schulden der Politiker selbst und zum Zweiten können ja die nächsten Generationen heute noch nicht (ab)wählen. Das ist politische Ökonomie. All das ist so lange keine Problem, weder für den Staat, noch für Sie als Privatperson, als Sie eine Finanzierungsquelle finden – jemand, der das bezahlt. Bei den Staatsschulden heisst das, Sie müssen jemanden finden, der die entsprechenden Staatsanleihen kauft. Schauen wir uns einmal die Struktur dieser Gläubiger in unterschiedlichen Ländern an. Beispielsweise in den USA: 18 Tausend Milliarden Dollar Schulden, noch einmal 18 Tausend Milliarden Dollar. Gehalten zu einem Drittel von internationalen Investoren, zu zwei Dritteln im Inland. Wie sieht das in Japan aus? Der Weltmeister des Schulden-Machens: 100 Billionen Dollar, da werden gerade einmal 8.4% von Ausländern gehalten. Der Rest, also der mit Abstand grösste Teil, liegt bei japanischen Investoren. Wir kommen auf die Struktur noch einmal zurück. Dass die Gläubigerstruktur wichtig ist, sehen sie am Beispiel von Griechenland. Hier Griechenland: 350 Milliarden Dollar Staatsverschuldung, alles, oder zumindest über 90 Prozent, liegt bei ausländischen Investoren. Da wird es klar, wer das Sagen hat. In einer solchen Situation, – alles in den Händen ausländischer Investoren, keine eigene Währung – hat die inländische Politik vollständig gebundene Hände – ist fremd-bestimmt. Für unsere Freunde aus Deutschland: rund 65 Milliarden Euro dieses Schuldenberges werden direkt oder indirekt von Deutschland gehalten. Hier noch etwas zu den relativen Grössenordnungen: Schuldenstand Griechenland: 350 Milliarden Dollar = 180% des BIP. In den USA: 51 mal der griechische Betrag und in Japan 285 mal der griechische Betrag, 230% des BIP. Ich weiss nicht, ob Sie die relativen Grössenordnungen im Kopf haben, aber in den Medien kommt das natürlich völlig anders daher. Der Medienlärm ist hier gigantisch, hier ein bisschen, hier kaum existent. Aber meine Damen und Herren, das sind Grössenordnungen, die mich zum Erzittern bringen.

'I've picked up some twitter followers, but I'm afraid they're all bill collectors.'

‚I’ve picked up some twitter followers, but I’m afraid they’re all bill collectors.‘

Videos Kategorie Finanzkompetenz

Den wirtschaftlich Berechtigten auf der Spur?

Frühjahrstagung von IMF und Weltbank. Den wirtschaftlich Berechtigten auf der Spur

Die G-20 nimmt eine Initiative europäischer Finanzminister zwar nicht auf. Der Ton in Sachen Steuer- und Finanztransparenz wird aber verschärft.

Die Treffen der G-20-Finanzminister und -Notenbankgouverneure sind zwar seit der Finanzkrise zum festen Bestandteil der im Halbjahresrhythmus stattfindenden Tagungen von IMF und Weltbank geworden. Dass in Washington für die G-20 ein chinesischer Finanzminister vor die Presse tritt und auf Chinesisch über die Beratungen der G-20 informiert, ist aber doch bemerkenswert. Unkonventionell war der Auftritt Lou Jiweis am Freitag zudem insofern, als er sich mehr oder weniger darauf beschränkte, einige Auszüge aus dem kurz zuvor veröffentlichten G-20-Communiqué vorzutragen…
Communique- G20 Finance Ministers and Central Bank Governors Meeting
G5_letter
Beneficial OwnerVerbrechen-ermoeglichen
Verschleierung

Deutschland häuft Vermögen von 5,3 Billionen Euro an

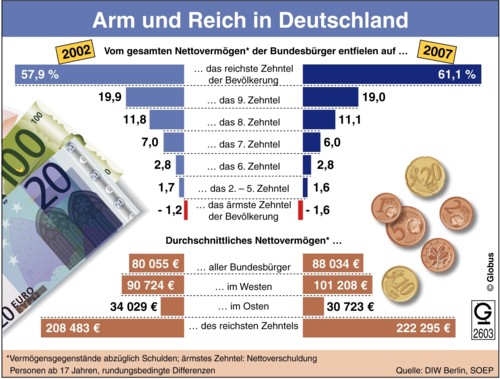
Haushalte in Deutschland häufen Vermögen von 5,3 Billionen Euro an. Die Menschen in Deutschland haben ihren Reichtum zuletzt ordentlich gemehrt. Das Vermögen der privaten Haushalte in Form von Bargeld, Wertpapieren, Bankeinlagen und Ansprüchen gegenüber Versicherungen belief sich Ende 2015 auf 5,3 Billionen Euro.

Die Menschen in Deutschland haben ihren Reichtum im vergangenen Jahr ordentlich gemehrt. Das Vermögen der privaten Haushalte in Form von Bargeld, Wertpapieren, Bankeinlagen und Ansprüchen gegenüber Versicherungen belief sich Ende 2015 auf 5,3 Billionen Euro, wie die Bundesbank am Freitag in Frankfurt am Main mitteilte. Allein in den letzten drei Monaten des Jahres sei das Vermögen um 105 Milliarden Euro und damit um zwei Prozent gewachsen.

Als Grund für den kräftigen Anstieg nannte die Bundesbank unter anderem den Boom an den Börsen. An den Kapitalmärkten verzeichnete sie ein „vergleichsweise hohes Engagement der privaten Haushalte“. Mit Aktien und Anleihen seien „beachtliche Bewertungsgewinne“ erzielt worden. Zudem hätten viele Menschen angesichts der extrem niedrigen Zinsen ihre Bargeldbestände weiter aufgestockt.

Gleichzeitig nahm die Verschuldung der Privathaushalte zu – allerdings nur um etwa sieben Milliarden Euro, wie die Bundesbank weiter mitteilte. Das Nettogeldvermögen stieg damit im letzten Quartal 2015 wieder an, auf 3,7 Billionen Euro.
Deutsche so reich wie nie
Arm und Reich Deutschland