Die Bundesbank hat zum zweiten Mal das Vermögen der Privathaushalte in Europa untersucht. Als die Bundesbank vor drei Jahren ihre erste Studie über die Vermögenssituation der Privathaushalte in Deutschland veröffentlichte, war die Empörung groß. Ausgerechnet inmitten der Euro-Krise – als mit deutscher Hilfe milliardenschwere Rettungspakete für Griechenland geschnürt wurden – stellte sich heraus, dass das Vermögen der Deutschen im europäischen Vergleich geringer und zudem besonders ungleich verteilt war.
Anja Ettel berichtet: Mittlerweile liegt die zweite Studie dieser Art vor. Die bereits verfügbaren Ergebnisse für Deutschland und Italien legen nahe, dass sich an dem Befund von vor drei Jahren nichts Wesentliches geändert hat. „Die Vermögen sind weiterhin – gemessen an anderen Ländern im Euro-Raum – relativ ungleich verteilt“, urteilen die Bundesbank-Ökonomen in ihrer Analyse, die jetzt im aktuellen Monatsbericht der Zentralbank erschienen ist… Reichtum und Armut in Deutschland 2016_03 Vermögen Finanzen private Haushalte
Onkologen und Reha-Mediziner beobachten ein neues Problem bei Krebspatienten: Dank besserer Therapien überleben immer mehr Menschen ihre Erkrankung. Für die Betroffenen ist das aber häufig auch mit negativen Folgen während und nach der Therapie verbunden: Sie erleiden beispiellose finanzielle Abstürze, so beobachten die Mediziner, die zum Teil als belastender als die Krankheit selbst erlebt werden. REPORT MAINZ liegt ein bislang unveröffentlichte Langzeitstudie der German Hodkin Study Group vor: Danach leiden 35 Prozent der Patienten unter finanziellen Problemen. Das ist ein riesiges Problem, was bisher weder im Gesundheitssystem, in der Politik noch in der der Öffentlichkeit die nötige Aufmerksamkeit gefunden hat.
Krankenkassen treiben Krebskranke in die Armut
Der Leiter des Sozialdienstes am Nationalen Centrum für Tumorerkrankungen (NCT) Heidelberg, Jürgen Walther, hat den Umgang von Krankenkassen mit erwerbstätigen Krebspatienten scharf kritisiert. Betroffene würden teils wenige Monate nach der Diagnosestellung in die Erwerbsminderungsrente gedrängt, sagte er am Donnerstag in Heidelberg. Ihr Armutsrisiko steige dadurch erheblich.
Jährlich gingen rund 20 000 Krebspatienten in Erwerbsminderungsrente. Dies passiere teilweise, ohne dass die Menschen das wollten, sagte Walther, der auch stellvertretender Sprecher der Arbeitsgemeinschaft Soziale Arbeit in der Onkologie der Deutschen Krebsgesellschaft ist. Die Kassen forderten die Betroffenen auf, einen Reha-Antrag zu stellen. Die wenigsten wüssten, dass dieser Antrag jederzeit in einen Rentenantrag umgewandelt werden könne, wenn der Patient voraussichtlich länger als ein halbes Jahr erwerbsgemindert sei. Dies sei jedoch bei der Mehrheit der Tumorpatienten der Fall.
Für die Betroffenen sei es ein Desaster, wenn eine Kasse so vorgehe, warnte Walther. Zur Belastung durch die schwere Krankheit kämen dann noch enorme finanzielle Sorgen hinzu. Zudem werde der Rückweg in die Erwerbstätigkeit erschwert. Generell sei Krebs ein Armutsrisiko. Während die Einnahmen der Patienten schrittweise sinken würden, stiegen die Ausgaben teils erheblich – unter anderem durch Anfahrtskosten zu Behandlungen, Zuzahlungen zu Medikamenten, Pflegekosten und Betreuungskosten für Kinder.
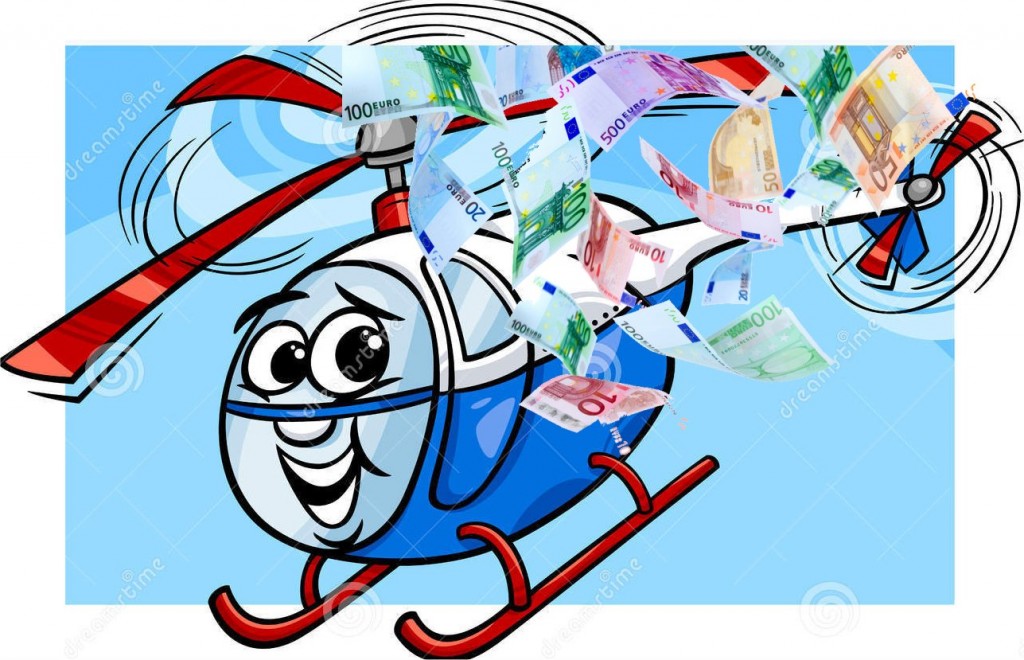
Letztes Mittel der Geldpolitik? Unter Finanzexperten ist eine Debatte um „Helikopter-Geld“ entbrannt. Die Idee: Um die Wirtschaft anzukurbeln, verschenken die Zentralbanken Geld direkt an die Bürger. In Deutschland stößt das Konzept auf harte Kritik.
Thomas Baumgartner berichtet: Die Idee stammt immerhin von einem Wirtschaftsnobelpreis-Träger: Der US-Ökonom Milton Friedman hatte 1969 in seinem berühmten Traktat „Die optimale Geldmenge“ die Parabel ersonnen, 1000-Dollar-Scheine (die im echten Leben höchst selten sind) aus dem Hubschrauber abzuwerfen, um die Inflation nach oben zu treiben.
Vom Theorie-Witz ins echte Leben beförderte das Konzept der frühere Chef der US-Notenbank Fed, Ben Bernanke. Sein „Helikopter“ war allerdings das Finanzamt, das die Bürger mit Steuererstattungen per Scheck beglückte; die Lücke im Staatshaushalt stopfte die Fed, indem sie Staatsanleihen aufkaufte.
„Helikoptergeld“ gilt seither als mögliches letztes Mittel einer ultralockeren Geldpolitik, die das „Quantitative Easing“ noch weiter ausdehnt. Der Kerngedanke: Geld über den Ankauf von Wertpapieren in den Markt zu pumpen, bringt nichts, wenn angeschlagene Banken das Geld nicht als Kredite weitergeben (können). Beschenkt die Zentralbankgeld dagegen die Bürger direkt, wird die Engstelle Bankensystem umgangen.
Stellen Sie sich vor, Sie wachen morgens auf und haben 5000 Euro mehr auf dem Konto. Einfach so. Kein Lottogewinn, keine Gehaltserhöhung waren dafür nötig.
Befürworter des Konzepts sehen den Vorteil, dass das Geld über Konsumausgaben direkt in den Wirtschaftskreislauf gelangen würde. Kritik am Helikopter-Geld
Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.
Hier geht es um die technische Umsetzung der Asset Allokation, die Rebalancing Prozedur sowie das Reporting an den Kunden.
Meine Damen und Herren, Robo-Advisor Teil 2. Sie erinnern sich, wir haben beim Teil 1 die strategische Allokation quasi digital erarbeitet. Jetzt geht es in die Stufe 2. Zum effektiven Aufbau und verwalten des definierten Portfolios. Wie setzt man das um, bis hin zum Portfolio und dann zum Depotauszug.
Die Durchführung der Stufe 2 erfolgt ebenfalls automatisiert. Sie wird über passive Produkte, ETFs gemacht. Relativ günstig, niemand ist dazwischen geschaltet, alles automatisch. Obli ETFs, Immobilien ETFs, Aktien ETFs oder Indexfonds zu relativ günstigen Bedingungen und Konditionen. Wenn die Anlagen über die Maschine gekauft und im Depot sind, dann geht es um die Frage, wie man risikomässig umgeht, z.B. beim Re-balancing. Nehmen Sie beispielsweise an, der Aktienteil sei besonders gut gelaufen und plötzlich stösst er allokationsmässig an eine Grenze, die wir vorher definiert haben. Beispielhaft in dieser Tabelle: Strategische Allokation hier als Beispiel 40% Aktien, 30% Obligationen, 30% Immobilien, jeweils ETFs. Dann definieren Sie Bandbreiten: Der Anteil an Aktien soll nie unter 30% und nie über 50% sein. Ferner definieren sie das zeitliche Intervall. Soll wöchentlich, monatlich oder jährlich angepasst werden.
Das bedeutet, wenn die Aktienmärkte besonders gut gelaufen sind und ihre Aktienallokation entsprechend auf 50% ansteigt, dann werden automatisch Aktien verkauft, bis sie wieder auf ihrer strategischen Allokation sind. Automatisch, emotionslos, schnell. Sie merken selber, dies bedeutet innerhalb eines systematischen buy-and-hold Ansatzes, dass man gerade dann Aktien verkauft, wenn sie besonders hoch sind und Aktien kauft, wenn sie besonders tief sind. Dieses re-balancing hilft dann natürlich auch der langfristigen Performance. All das wird automatisch abgewickelt, zu Minimalgebühren. Auf der nächsten Stufe geht es dann um das Reporting, den Steuerauszug oder was auch immer. Dies ist praktisch gleich wie heute. Je nach Wunsch elektronisch oder auf Papier. Steuerauszüge oder ähnliches müssten Sie bestellen und wird für Sie hergestellt.
Vorteile dieses strategischen Robo-Advisor: Alles automatisiert, emotionslos, tendenziell eine Buy-and-Hold Strategie, in der Regel passiv, es wird mit ETFs gearbeitet, und das Ganze ist relativ günstig, denn passive Strukturen sind günstig. In der Regel gibt es keine Sitzungen, keine sonstigen Gebühren und schliesslich kann man es auch für relativ kleine Vermögen machen. Sie brauchen keine Millionen, das läuft auch für kleine Vermögen.
Die Nachteile: Es ist natürlich kein Finanzplan, zumindest nicht in dieser simplen Darstellung die wir gemacht haben. Sie haben relativ wenig persönliche Interaktion, das kann ein Vor- oder ein Nachteil sein. Es ist natürlich keine Steueroptimierung, das müsste man speziell diskutieren. Und sie kommen nicht darum herum, ein wenig von dem zu verstehen, was hier abläuft, also etwas Finanzwissen zu haben. Aber, meine Damen und Herren, für den letzten Punkt sind Sie schliesslich Kunde bei Fintool.
Lassen Sie mich zusammenfassen. Jeder systematische Prozess lässt sich digitalisieren. Auch ein asset allocation und asset exekutionsprozess. Systematisches Vorgehen ist die Basis einer vernünftigen Anlageperformance, das haben wir schon ein paarmal gesehen. Mit anderen Worten: Vernünftige Anlageperformance lässt sich digital über Robo-Advisor herstellen. Ist das die Zukunft der Anlageberatung? Vielleicht heute noch nicht in grossem Stil, aber ich glaube da ist sehr viel Potential.
Nur jedes 20. neue Hightech-Unternehmen wird allein von Frauen gegründet. Zugleich sind sie nur an einem Viertel der wirtschaftlich relevanten Start-ups beteiligt. Gründe gibt es mehr als einen.
Inga Michler berichtet: Frauen sind in den Gründerteams innovativer Unternehmen in Deutschland die absolute Ausnahme. Nur knapp 13 Prozent der Technologiegründungen haben in ihrer Kernmannschaft überhaupt eine Frau, zeigt eine Sonderauswertung des Mannheimer Zentrums für europäische Wirtschaftsforschung ZEW. Lediglich eines von 20 Hightech-Start-ups wird demnach allein von Frauen gegründet.
Das Ergebnis der Forscher relativiert die zuletzt gewachsene Zahl von Gründerinnen in Deutschland. „Nie war das Gründergeschehen weiblicher als heute“, hatte die staatliche KfW-Bank ihre Statistik dazu kommentiert. Im Jahr 2013 seien 43 Prozent aller Gründungen „durch Frauenhand vollzogen“ worden.
Allerdings gründen Frauen häufiger aus der Not heraus, weil sie keine alternative Beschäftigung sehen, sie verfolgen seltener innovative Ideen, gründen seltener im Team, setzen weniger Kapital ein und machen folglich deutlich weniger Umsatz als ihre männlichen Kollegen.
Gute Jobaussichten bremsen Gründungsneigung.
Das ZEW klammert in seiner Untersuchung Einzelpersonen und Teilselbstständige aus – und kommt dadurch über alle Branchen hinweg (inklusive Hightech-Gründungen) auf eine Frauenbeteiligung von rund 26 Prozent in den Gründerteams.
Frauen allein sind auf Grundlage dieser Daten noch nicht einmal in 17 Prozent der Gründungen aktiv (Hightech-Sektor: 5,1 Prozent). „Allen Bemühungen zum Trotz stagniert die Zahl der Gründerinnen in den Hightech-Branchen auf sehr niedrigem Niveau“, sagte ZEW-Forscher Jürgen Egeln.
Die Gründe dafür sind vielfältig. „Einerseits studieren immer noch sehr wenige Frauen Ingenieur- und Technikwissenschaften, Physik, Chemie und insbesondere Informatik.“ Andererseits sind die Studienabsolventinnen am Arbeitsmarkt immer stärker gefragt und haben gute Einkommens- und Aufstiegsmöglichkeiten als Angestellte. „Das senkt ihre Neigung, ein Unternehmen zu gründen, erheblich“, sagte Egeln. Deutschlands Start-ups fehlen die Frauen
Skandal um Malaysias Staatsfonds. Den vermutlich grössten Korruptionsskandal in Südostasien hat ein Schweizer ins Rollen gebracht, der in Bangkok in Haft ist. Er hofft auf die Gnade des Königs und darauf, dass man andere Gauner fasst.
Für einen Häftling, der wegen eines Erpressungsversuchs noch zweieinhalb Jahre im Bangkoker Remand Prison verbüssen muss, ist Xavier Andre Justo guten Mutes und sieht gepflegt und recht zuversichtlich aus. Hinter der Glaswand im Besucherraum sitzt ein Mann, der täglich Fitness betreibt, viel liest und schreibt, seine Familie vor Augen hat und auf ein erlösendes Wort aus dem Königspalast hofft: Das entsprechende Begnadigungsgesuch ist von seinem thailändischen Anwalt eingereicht worden. Ferner besteht eine gewisse Hoffnung, dass aus Anlass des Geburtstags der thailändischen Königin im August der Name des Schweizers auf einer Amnestieliste stehen wird. Belastendes Material kopiert…..
Das Urteil dürfte jenen Kreisen passen, die ein Interesse daran haben, Justo zu diskreditieren und für längere Zeit aus dem Verkehr zu ziehen. Und es passt selbstredend zur Strategie, Justo als reinen Kriminellen zu brandmarken und ihm damit jeden Anstrich eines Whistleblowers zu nehmen. Mehr noch: Unter dem Schock des Urteils liess sich Justo zu einer am 25. September beim Singapurer High Court eingegangenen Klage gegen Clare Rewcastle-Brown und Tong Kooi Ong verleiten, weil diese ihn trotz Aushändigung der gestohlenen (!) Daten nicht bezahlten. Beide Verleger sollten mithin international als Betrüger und Halunken erscheinen.
Malaysia setzt auch andere Hebel in Bewegung. Dem Verleger Tong Kooi Ong wurde nach der Veröffentlichung der Daten die Publikation des Wirtschaftsblatts «The Edge» aus «nationalen Sicherheitsgründen» für zwei Monate untersagt. Die Repression wirkte: Angesichts der Atmosphäre der Angst in Malaysia ist das Inseratevolumen bei der Edge Group seither zusammengebrochen… Skandal um Malaysias Staatsfonds
Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.
Das Video klärt einige Begriffe und zeigt auf, was ein Robo-Advisor im Kontext einer strategischen Asset Allokation tut. Grundsätzlich kann jeder systematische Prozess digitalisiert werden, das ist das, was ein Robo-Advisor tut.
Meine Damen und Herren wir reden heute über etwas ganz Modernes. Da haben meine Kollegen gemeint, das müsse man ohne Krawatte präsentieren. Robo-Advisor. Im Fintech- oder im finanziellen Industriebereich hat sich einiges getan. Wir kennen viele Begriffe: Fintech, Robo-advisor, Algo-trading, Algo-Allokation etc. etc. Ich möchte mich bei dieser Robo-Advisor-Diskussion zunächst auf etwas relativ Einfaches konzentrieren. Nämlich die Frage, ob Roboter über kurz oder lang die Anlageberater überflüssig machen? Wir wollen einmal schauen. Die Frage, die wir heute zunächst stellen ist, kann der Robo-Advisor für uns Mischungen unterschiedlicher Anlagekategorien vornehmen?
Wir wollen uns zunächst ansehen, wie dieser Prozess heute abläuft: Sie rufen ihren Anlageberater an, machen dann ein Meeting mit ihm und er zeigt Ihnen, wie im Risiko-/Ertragskontext die einzelnen Anlagekategorien, z.B. Aktien, Immobilien und/oder Obligationen aussehen. Er zeigt, wie man sie vernünftig mischt um innerhalb eines bestimmten Risikosegmentes eine für Sie optimale Allokation zu bekommen. Er klärt dann mit Ihnen im Gespräch ab, was ihre Risikoneigung und Risikofähigkeit ist. Dann geht er hin und definiert für einen Anleger mit dieser Risikoneigung die optimale Mittelallokation. Als Beispiel: für diesen konservativen Anleger, ist das hier die optimale Allokation. Oder wenn wir einen eher aggressiven Investor haben, dann wählt er diese höhere Risikoneigung, Volatilität, bekommt dann diese Allokation und das ist dann für den Anleger optimal. Und dies wird dann umgesetzt.
Der Robo-advisor macht etwas Ähnliches. Das Obige ist ja ein völlig systematischer Prozess und der Robo-advisor sagt, jeder systematische Prozess ist digitalisierbar. Mit anderen Worten: das hier ist die Stufe 1 des Robo-advisors, der dem Anleger im Zweifelsfall eine App zur Verfügung stellt, mit welcher der Anleger selber bestimmen kann, wie seine Risikoneigung ausschaut. Innerhalb dieses Prozedere werden komplexe Fragestellungen über Algorithmen bearbeitet, welche die Risikoneigung und –fähigkeiten des Anlegers definieren. Und damit wird auch die Art und Weise definiert, wie der Anleger idealerweise seine Anlagen auf die einzelnen Anlagesegmente aufteilt. Der Robo-advisor errechnet dann die für den Anleger optimale Mittelallokation. Völlig systematisch, eine Maschine, ein Roboter, emotionslos. Keine Menschen, keine Sitzungen, günstig.
Ich fasse das zunächst einmal zusammen. Merke: Jeder systematische Prozess lässt sich digitalisieren. Systematisches Vorgehen ist die Basis einer vernünftigen Anlageperformance. Natürlich müssen Sie für all das noch ein bisschen Anlagewissen haben, meine Damen und Herren, aber das bekommen Sie ja bei Fintool. Ergo lässt sich vernünftige Anlageperformance digital herstellen. Stufe 1 ist die Definition einer Asset Allokation. Das haben wir Ihnen gezeigt. Stufe 2 ist dann die Umsetzung dieser Allokation in ein konkretes Portfolio, und eben dies zeigen wir im nächsten Video.
Er habe in seinem Leben noch keine signifikantere Datenreihe gesehen, sagt die Investorenlegende Jeremy Grantham. Obwohl es sich dabei um Wetterdaten handelt, sollten Investoren sie beachten.
Werner Grundlehner berichtet: Jeremy Grantham, Chefstratege von GMO, stellt sich einmal mehr gegen den Mainstream. Da kommt die Investment-Legende nach Zürich – und spricht übers Wetter. Für Jeremy Grantham, Mitgründer und Chefstratege des amerikanischen Vermögensverwalters GMO, ist dies aber kein Smalltalk, sondern zurzeit die grösste Investment-Gelegenheit. Er habe schon viele Datenreihen gesehen, aber jene zur Klimaerwärmung sei die signifikanteste, erklärt Grantham. So sei das Jahr 2014 mit Abstand das wärmste Jahr seit Messbeginn gewesen, und das folgende Jahr habe diese Werte nochmals klar übertroffen. Als dann der Januar im Durchschnitt unglaubliche 1,15 Grad über dem Vorjahr und der Februar gar 1,35 Grad darüber lag, hätten dies viele Zeitungen ignoriert, einige hätten vielleicht eine kleine Meldung darüber gebracht.
Dabei betreffe dieses Thema jeden Einzelnen. Er habe jüngst einem niederländischen Kollegen gesagt, sein Land besitze ein riesiges Potenzial, denn die Niederländer wüssten, wie man Wassermassen zurückdrängen könne, fügt Grantham an. Der Anlagestratege, der schon zahlreiche Blasen und Wiedereinstiegsmöglichkeiten identifiziert hat, empfiehlt, weiterhin in Landwirtschaftsland und Forstgebiete zu investieren. Er fügt aber an, dass dies momentan sehr teuer sei… Niederlaender muesste man sein
Die seltsame Liebe der Deutschen zur Nuss-Schokolade
Der deutsche Schokoladen-Geschmack ist einzigartig. Das Land ist voller Vollmilch-Fanatiker und Exotenfüllungs-Liebhaber. Diese Eigenarten kommen die Deutschen nun teuer zu stehen.
Carsten Dierig berichtet: Der große Tisch im Testlabor von Milka steht voll mit kleinen Schüsseln. Dutzende Zutaten für die nächste Innovation. Ganz links verschiedene Nüsse, daneben Kekskrümel, Streusel und Schokoladentropfen, rechts ein paar Fruchtstücke und sogar einige Saaten und salzige Snacks. Experten mit geschultem Gaumen arbeiten hier an neuen Geschmacksvarianten für die Schokolade der Zukunft. Alleine 15 Forscher beschäftigt Marktführer Milka am Stammsitz in Lörrach, um neue Kompositionen und Texturen zu erfinden. Denn zwei bis drei Neuheiten pro Jahr müssen es schon sein, unabhängig von den Saisonsorten. Das verlangt der Handel – und vor allem der Verbraucher.
Rund 1,7 Milliarden Euro Umsatz
Dennoch setzen Handel und Industrie große Stücke auf die Tafelschokolade. Zumal sie so beliebt ist wie kein anderes Produkt im Süßwarenregal und im vergangenen Jahr ein Wachstumsbringer, wie es beim Zentralverband Gewerblicher Verbundgruppen heißt. Allein von den 100-Gramm-Tafeln werden hierzulande rund zwei Milliarden Stück pro Jahr verzehrt, meldet Sweets Global Network – so viele wie nirgends sonst auf der Welt.
Dazu kommen noch die großen Tafeln mit mehr als 100 Gramm Gewicht und schließlich kleine Täfelchen mit weniger als 100 Gramm. Den Umsatz beziffert der Verein auf knapp 1,7 Milliarden Euro. Zum Vergleich: Die dahinter folgenden Schokoriegel kommen laut SG auf knapp 1,3 Milliarden und Kartoffelchips auf knapp 650 Millionen Euro…. Die seltsame Liebe der Deutschen zur Nuss-Schokolade
Wirtschaftswachstum: Der Frankenschock könnte 10 Milliarden kosten
Der Frankenschock sollte laut den Bundesökonomen bis 2017 weitgehend verdaut sein. Die neusten Prognosen lassen mutmassen, dass die Sache 1 bis 2 Prozentpunkte an Wirtschaftwachstum kosten könnte…
20 000 Arbeitslose mehr?
Im Fokus des Interesses stehen auch die Arbeitsplätze. Im Februar 2016 waren in der Schweiz saisonbereinigt etwa 13 000 Arbeitslose mehr registriert als im Dezember 2014; im Euro-Raum hat die Arbeitslosigkeit abgenommen. Gestützt auf den Trend und auf die Schweizer Vorhersagen für 2016 und 2017 mag eine grobe Schätzung von kürzerfristig etwa 20 000 zusätzlichen Arbeitslosen als Folge des Franken-Schocks einigermassen plausibel erscheinen. Auch hier ist bedeutend, ob und allenfalls wie schnell sich die Lage ab 2017 wieder «normalisiert». Das ist völlig offen… Der Frankenschock koennte 10 Milliarden kosten

 Die Bundesbank hat zum zweiten Mal das Vermögen der Privathaushalte in Europa untersucht. Als die Bundesbank vor drei Jahren ihre erste Studie über die Vermögenssituation der Privathaushalte in Deutschland veröffentlichte, war die Empörung groß. Ausgerechnet inmitten der Euro-Krise – als mit deutscher Hilfe milliardenschwere Rettungspakete für Griechenland geschnürt wurden – stellte sich heraus, dass das Vermögen der Deutschen im europäischen Vergleich geringer und zudem besonders ungleich verteilt war.



 hat ein Schweizer ins Rollen gebracht, der in Bangkok in Haft ist. Er hofft auf die Gnade des Königs und darauf, dass man andere Gauner fasst.