Zinskurve was ist das ?

Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Die Zinskurve bildet die unterschiedlichen risikolosen Zinssätze über die (Lauf)Zeit ab. Sie enthält interessante Informationen über die Erwartungsbildung, die geldpolitische Strategie und den generellen Zustand einer Volkswirtschaft.

Meine Damen und Herren, was ist eine Zinskurve? Ich zeige Ihnen am besten das Bild einer Zinskurve oder Zinsstrukturkurve. Hier unten die Haltedauer eines Wertpapiers oder die Laufzeit einer Anleihe. Sie geht von einzelnen Tagen über Monate oder Jahre bis hin zu Jahrzehnten. Hier sehen sie den Zins bzw. die Ertragsrate für den Anleger. Das ist die Ertragsrate p.a. für die unterschiedlichen Laufzeiten. Dies nennt man Zinsstrukturkurve. Wie sieht die Zinsstrukturkurve üblicherweise aus? Wie wir hier gesehen haben, steigt sie normalerweise positiv an und verflacht sich gegen hinten. Wir haben verschiedene Theorien, welche diese Form der Kurve erklären können. Ein Ansatz ist die sogenannte Erwartungstheorie. Diese geht davon aus, dass in der Zinsstrukturkurve bestimmte Erwartungen über die künftige Entwicklung der Zinsen abgebildet werden. Andere Ansätze basieren auf Liquiditäts- oder Risikoprämien. Beispielsweise werden Sie, je länger Sie ihr Geld auszuleihen bereit sind, einen zunehmend höheren Zins verlangen – mit anderen Worten eine Risikoprämie. Das ist eine der Erklärungsmöglichkeiten dafür, dass die langfristigen üblicherweise über den kurzfristigen Zinsen liegen. Je nach Marktsituation kann sich dies aber relativ rasch ändern, weil die Erwartungsbildung sehr erratisch sein kann.

Die Form der Zinskurve kann sich aber auch aus anderen Gründen rasch ändern, z.B. wenn die Zentralbank entsprechend interveniert. Diese Zusammenhänge werden wir uns in einem späteren Video noch einmal ansehen. Für heute nur soviel: Die Zinskurve ist nicht selten ein Steuerungsinstrument der Zentralbanken und sie gibt sogar Hinweise auf künftige Konjunkturentwicklungen. Wir werden auf all diese Elemente zurückkommen.
Hier noch einmal: die normale Zinsstrukturkurve steigt positiv von unten links nach oben rechts. Wenn sich Erwartungen über künftige Zinsentwicklungen ändern oder die Zentralbankpolitik eine abrupte Änderung erfährt, kann sich die Kurve verflachen oder im Extremfall gar invers werden. Invers heisst dann, dass wenn Sie ihr Geld kurzfristig ausleihen, Sie einen höheren Zins bekommen als wenn Sie langfristige Ausleihungen tätigen. Wir werden einige dieser Zinsstrukturkurven nachher noch im Detail diskutieren.

Hier die Abbildung unterschiedlicher Zinsstrukturkurven zu unterschiedlichen Terminen in Deutschland. Eine davon, die Rote, vom 31. Januar 1973, eine andere, positive geneigte, aktueller, auf tieferem Niveau vom Dezember 2013. Oder eine völlig flache Kurve, die Gelbe, vom Februar 1990, oder eine der beschriebenen Extremphasen, eine inverse Zinsstruktur vom Dezember 1991. Im Prinzip gibt es natürlich jeden Tag eine neue Zinsstrukturkurve, da die Zinsen über alle Laufzeiten ja jeden Tag neu erfasst werden. Die Kurven ändern aber nicht sehr erratisch von einem Tag zum anderen.

Lassen Sie mich zusammenfassen: Die Zinskurve bildet die unterschiedlichen risikolosen Zinsen über die Laufzeit ab. Von einem Tag bis hin zu 30, 40, 50 Jahren. Sie enthält interessante Informationen über die Erwartungsbildung in einem Land, die verfolgte geldpolitische Strategie und generell den Zustand der Volkswirtschaft. In nachfolgenden Videos werden wir die entsprechenden Signale mit Ihnen diskutieren. Sie müssen einfach wieder kommen.
Bear Bull Paper Money
Videos Kategorie Finanzkompetenz
Geldpolitik macht Reiche noch reicher

Steigende Ungleichheit durch risikoscheues Anlageverhalten

Kleinanleger besitzen im Vergleich mit Wohlhabenden kaum Immobilien und investieren kaum in Aktien. Doch gerade diese Anlagen profitieren von der Geldpolitik. Das dürfte die Ungleichheit verstärken.

Michael Rasch berichtet: Laut Bundesbank besassen 2014 gerade einmal 10% der Haushalte direkt Aktien. Die herrschende Geldpolitik sorgt nicht nur über Nullzinsen und negative Realzinsen für eine heimliche Enteignung von Sparern und Rentnern, sondern bewirkt auch eine Umverteilung des Vermögens in der Gesellschaft. Dies lässt sich jedenfalls aus einem am Montag veröffentlichten Bericht der Deutschen Bundesbank herauslesen, in dem sie das Vermögen privater Haushalte in Deutschland analysiert hat. Danach konzentrierte sich der Immobilienbesitz im Jahr 2014 vor allem bei den Vermögenden. Von den 20% der Haushalte mit dem höchsten Vermögen besitzen über 90% eine selbstgenutzte Immobilie. Der Anstieg der Immobilienpreise kommt also primär den Wohlhabenden zugute. Ähnlich verhält es sich beim Aktienbesitz, der in Deutschland nach wie vor gering ist….
Geldpolitik macht Reiche noch reicher
Aktienportfolio

Nestlés fragwürdige Geschäfte mit Food und Pharma

Gesundheit geht durch den Magen. Auf der Suche nach Alternativen zum traditionellen Nahrungsmittelgeschäft ist Nestlé auf ernährungsbasierte Therapien gestossen. Das Gebiet ist neu, birgt aber auch erhebliche Risiken.

Neue Ideen bei Nestlé: Entwickelt wurde beispielsweise eine App, die feststellen kann, ob eine Person beim Essen die physiologisch notwendigen Nährstoffe aufnimmt.

Ausgangslage
Es gibt Nahrungsmittel und Arzneimittel, und dazwischen gibt es noch die ernährungsbasierten Krankheitstherapien – ein noch wenig erforschtes Gebiet, dem sich Nestlé Health Science NHSc verschrieben hat. Der Grosskonzern hat diesen separaten Geschäftsbereich 2011 gleichzeitig mit dem Nestlé Institute of Health Sciences gegründet, um ein neues Tätigkeitsfeld zu erschliessen, von dem man sich schnelleres Wachstum und höhere Margen verspricht als im traditionellen Food-Geschäft. Der Gesamtkonzern steht nach eigenem Bekunden im Zeichen von «Nutrition, Health & Wellness», und die Erwähnung der «Gesundheit» ist ein Indiz für eine neue strategische Facette.
Nestle zwischen Food und Pharma

Petra Kaster www.w-t-w.org/en/petra-kaster www.petrakaster.de

Petra Kaster
www.w-t-w.org/en/petra-kaster
www.petrakaster.de

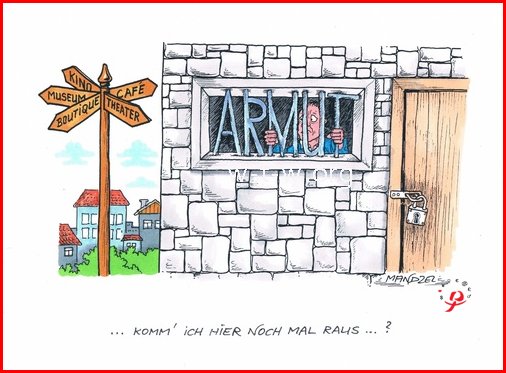
Reichtum und Armut in Deutschland

Vermögensverteilung in DeutschlandDie Bundesbank hat zum zweiten Mal das Vermögen der Privathaushalte in Europa untersucht. Als die Bundesbank vor drei Jahren ihre erste Studie über die Vermögenssituation der Privathaushalte in Deutschland veröffentlichte, war die Empörung groß. Ausgerechnet inmitten der Euro-Krise – als mit deutscher Hilfe milliardenschwere Rettungspakete für Griechenland geschnürt wurden – stellte sich heraus, dass das Vermögen der Deutschen im europäischen Vergleich geringer und zudem besonders ungleich verteilt war.

Anja Ettel berichtet:  Mittlerweile liegt die zweite Studie dieser Art vor. Die bereits verfügbaren Ergebnisse für Deutschland und Italien legen nahe, dass sich an dem Befund von vor drei Jahren nichts Wesentliches geändert hat. „Die Vermögen sind weiterhin – gemessen an anderen Ländern im Euro-Raum – relativ ungleich verteilt“, urteilen die Bundesbank-Ökonomen in ihrer Analyse, die jetzt im aktuellen Monatsbericht der Zentralbank erschienen ist…
Reichtum und Armut in Deutschland
2016_03 Vermögen Finanzen private Haushalte

Waldemar Mandzel www.w-t-w.org/en/waldemar-mandzel/

Waldemar Mandzel www.w-t-w.org/en/waldemar-mandzel/

Krebserkrankung ein Armutsrisiko

Onkologen und Reha-Mediziner beobachten ein neues Problem bei Krebspatienten: Dank besserer Therapien überleben immer mehr Menschen ihre Erkrankung. Für die Betroffenen ist das aber häufig auch mit negativen Folgen während und nach der Therapie verbunden: Sie erleiden beispiellose finanzielle Abstürze, so beobachten die Mediziner, die zum Teil als belastender als die Krankheit selbst erlebt werden. REPORT MAINZ liegt ein bislang unveröffentlichte Langzeitstudie der German Hodkin Study Group vor: Danach leiden 35 Prozent der Patienten unter finanziellen Problemen. Das ist ein riesiges Problem, was bisher weder im Gesundheitssystem, in der Politik noch in der der Öffentlichkeit die nötige Aufmerksamkeit gefunden hat.

Krankenkassen treiben Krebskranke in die Armut
Der Leiter des Sozialdienstes am Nationalen Centrum für Tumorerkrankungen (NCT) Heidelberg, Jürgen Walther, hat den Umgang von Krankenkassen mit erwerbstätigen Krebspatienten scharf kritisiert. Betroffene würden teils wenige Monate nach der Diagnosestellung in die Erwerbsminderungsrente gedrängt, sagte er am Donnerstag in Heidelberg. Ihr Armutsrisiko steige dadurch erheblich.

Jährlich gingen rund 20 000 Krebspatienten in Erwerbsminderungsrente. Dies passiere teilweise, ohne dass die Menschen das wollten, sagte Walther, der auch stellvertretender Sprecher der Arbeitsgemeinschaft Soziale Arbeit in der Onkologie der Deutschen Krebsgesellschaft ist. Die Kassen forderten die Betroffenen auf, einen Reha-Antrag zu stellen. Die wenigsten wüssten, dass dieser Antrag jederzeit in einen Rentenantrag umgewandelt werden könne, wenn der Patient voraussichtlich länger als ein halbes Jahr erwerbsgemindert sei. Dies sei jedoch bei der Mehrheit der Tumorpatienten der Fall.

Für die Betroffenen sei es ein Desaster, wenn eine Kasse so vorgehe, warnte Walther. Zur Belastung durch die schwere Krankheit kämen dann noch enorme finanzielle Sorgen hinzu. Zudem werde der Rückweg in die Erwerbstätigkeit erschwert. Generell sei Krebs ein Armutsrisiko. Während die Einnahmen der Patienten schrittweise sinken würden, stiegen die Ausgaben teils erheblich – unter anderem durch Anfahrtskosten zu Behandlungen, Zuzahlungen zu Medikamenten, Pflegekosten und Betreuungskosten für Kinder.

Waldemar Mandzel www.w-t-w.org/en/waldemar-mandzel/

Waldemar Mandzel www.w-t-w.org/en/waldemar-mandzel/

Mehr zum Thema: Finanzen/Versicherungen zahlen nicht

Kritik am „Helikopter-Geld“

Letztes Mittel der Geldpolitik? Unter Finanzexperten ist eine Debatte um „Helikopter-Geld“ entbrannt. Die Idee: Um die Wirtschaft anzukurbeln, verschenken die Zentralbanken Geld direkt an die Bürger. In Deutschland stößt das Konzept auf harte Kritik.

Thomas Baumgartner berichtet:  Die Idee stammt immerhin von einem Wirtschaftsnobelpreis-Träger: Der US-Ökonom Milton Friedman hatte 1969 in seinem berühmten Traktat „Die optimale Geldmenge“ die Parabel ersonnen, 1000-Dollar-Scheine (die im echten Leben höchst selten sind) aus dem Hubschrauber abzuwerfen, um die Inflation nach oben zu treiben.

Vom Theorie-Witz ins echte Leben beförderte das Konzept der frühere Chef der US-Notenbank Fed, Ben Bernanke. Sein „Helikopter“ war allerdings das Finanzamt, das die Bürger mit Steuererstattungen per Scheck beglückte; die Lücke im Staatshaushalt stopfte die Fed, indem sie Staatsanleihen aufkaufte.

„Helikoptergeld“ gilt seither als mögliches letztes Mittel einer ultralockeren Geldpolitik, die das „Quantitative Easing“ noch weiter ausdehnt. Der Kerngedanke: Geld über den Ankauf von Wertpapieren in den Markt zu pumpen, bringt nichts, wenn angeschlagene Banken das Geld nicht als Kredite weitergeben (können). Beschenkt die Zentralbankgeld dagegen die Bürger direkt, wird die Engstelle Bankensystem umgangen.

Stellen Sie sich vor, Sie wachen morgens auf und haben 5000 Euro mehr auf dem Konto. Einfach so. Kein Lottogewinn, keine Gehaltserhöhung waren dafür nötig.

Befürworter des Konzepts sehen den Vorteil, dass das Geld über Konsumausgaben direkt in den Wirtschaftskreislauf gelangen würde.
Kritik am Helikopter-Geld
Helikopter-Geld

Robo Advisor 2

Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.

Hier geht es um die technische Umsetzung der Asset Allokation, die Rebalancing Prozedur sowie das Reporting an den Kunden.

Meine Damen und Herren, Robo-Advisor Teil 2. Sie erinnern sich, wir haben beim Teil 1 die strategische Allokation quasi digital erarbeitet. Jetzt geht es in die Stufe 2. Zum effektiven Aufbau und verwalten des definierten Portfolios. Wie setzt man das um, bis hin zum Portfolio und dann zum Depotauszug.

Die Durchführung der Stufe 2 erfolgt ebenfalls automatisiert. Sie wird über passive Produkte, ETFs gemacht. Relativ günstig, niemand ist dazwischen geschaltet, alles automatisch. Obli ETFs, Immobilien ETFs, Aktien ETFs oder Indexfonds zu relativ günstigen Bedingungen und Konditionen. Wenn die Anlagen über die Maschine gekauft und im Depot sind, dann geht es um die Frage, wie man risikomässig umgeht, z.B. beim Re-balancing. Nehmen Sie beispielsweise an, der Aktienteil sei besonders gut gelaufen und plötzlich stösst er allokationsmässig an eine Grenze, die wir vorher definiert haben. Beispielhaft in dieser Tabelle: Strategische Allokation hier als Beispiel 40% Aktien, 30% Obligationen, 30% Immobilien, jeweils ETFs. Dann definieren Sie Bandbreiten: Der Anteil an Aktien soll nie unter 30% und nie über 50% sein. Ferner definieren sie das zeitliche Intervall. Soll wöchentlich, monatlich oder jährlich angepasst werden.

Das bedeutet, wenn die Aktienmärkte besonders gut gelaufen sind und ihre Aktienallokation entsprechend auf 50% ansteigt, dann werden automatisch Aktien verkauft, bis sie wieder auf ihrer strategischen Allokation sind. Automatisch, emotionslos, schnell. Sie merken selber, dies bedeutet innerhalb eines systematischen buy-and-hold Ansatzes, dass man gerade dann Aktien verkauft, wenn sie besonders hoch sind und Aktien kauft, wenn sie besonders tief sind. Dieses re-balancing hilft dann natürlich auch der langfristigen Performance. All das wird automatisch abgewickelt, zu Minimalgebühren. Auf der nächsten Stufe geht es dann um das Reporting, den Steuerauszug oder was auch immer. Dies ist praktisch gleich wie heute. Je nach Wunsch elektronisch oder auf Papier. Steuerauszüge oder ähnliches müssten Sie bestellen und wird für Sie hergestellt.
Vorteile dieses strategischen Robo-Advisor: Alles automatisiert, emotionslos, tendenziell eine Buy-and-Hold Strategie, in der Regel passiv, es wird mit ETFs gearbeitet, und das Ganze ist relativ günstig, denn passive Strukturen sind günstig. In der Regel gibt es keine Sitzungen, keine sonstigen Gebühren und schliesslich kann man es auch für relativ kleine Vermögen machen. Sie brauchen keine Millionen, das läuft auch für kleine Vermögen.
Die Nachteile: Es ist natürlich kein Finanzplan, zumindest nicht in dieser simplen Darstellung die wir gemacht haben. Sie haben relativ wenig persönliche Interaktion, das kann ein Vor- oder ein Nachteil sein. Es ist natürlich keine Steueroptimierung, das müsste man speziell diskutieren. Und sie kommen nicht darum herum, ein wenig von dem zu verstehen, was hier abläuft, also etwas Finanzwissen zu haben. Aber, meine Damen und Herren, für den letzten Punkt sind Sie schliesslich Kunde bei Fintool.

Lassen Sie mich zusammenfassen. Jeder systematische Prozess lässt sich digitalisieren. Auch ein asset allocation und asset exekutionsprozess. Systematisches Vorgehen ist die Basis einer vernünftigen Anlageperformance, das haben wir schon ein paarmal gesehen. Mit anderen Worten: Vernünftige Anlageperformance lässt sich digital über Robo-Advisor herstellen. Ist das die Zukunft der Anlageberatung? Vielleicht heute noch nicht in grossem Stil, aber ich glaube da ist sehr viel Potential. Robo Advisors

Videos Kategorie Finanzkompetenz

Deutschlands Start-ups fehlen die Frauen

Nur jedes 20. neue Hightech-Unternehmen wird allein von Frauen gegründet. Zugleich sind sie nur an einem Viertel der wirtschaftlich relevanten Start-ups beteiligt. Gründe gibt es mehr als einen.

Inga Michler berichtet: Frauen sind in den Gründerteams innovativer Unternehmen in Deutschland die absolute Ausnahme. Nur knapp 13 Prozent der Technologiegründungen haben in ihrer Kernmannschaft überhaupt eine Frau, zeigt eine Sonderauswertung des Mannheimer Zentrums für europäische Wirtschaftsforschung ZEW. Lediglich eines von 20 Hightech-Start-ups wird demnach allein von Frauen gegründet.

Das Ergebnis der Forscher relativiert die zuletzt gewachsene Zahl von Gründerinnen in Deutschland. „Nie war das Gründergeschehen weiblicher als heute“, hatte die staatliche KfW-Bank ihre Statistik dazu kommentiert. Im Jahr 2013 seien 43 Prozent aller Gründungen „durch Frauenhand vollzogen“ worden.

Allerdings gründen Frauen häufiger aus der Not heraus, weil sie keine alternative Beschäftigung sehen, sie verfolgen seltener innovative Ideen, gründen seltener im Team, setzen weniger Kapital ein und machen folglich deutlich weniger Umsatz als ihre männlichen Kollegen.

Gute Jobaussichten bremsen Gründungsneigung.
Das ZEW klammert in seiner Untersuchung Einzelpersonen und Teilselbstständige aus – und kommt dadurch über alle Branchen hinweg (inklusive Hightech-Gründungen) auf eine Frauenbeteiligung von rund 26 Prozent in den Gründerteams.

Frauen allein sind auf Grundlage dieser Daten noch nicht einmal in 17 Prozent der Gründungen aktiv (Hightech-Sektor: 5,1 Prozent). „Allen Bemühungen zum Trotz stagniert die Zahl der Gründerinnen in den Hightech-Branchen auf sehr niedrigem Niveau“, sagte ZEW-Forscher Jürgen Egeln.

Die Gründe dafür sind vielfältig. „Einerseits studieren immer noch sehr wenige Frauen Ingenieur- und Technikwissenschaften, Physik, Chemie und insbesondere Informatik.“ Andererseits sind die Studienabsolventinnen am Arbeitsmarkt immer stärker gefragt und haben gute Einkommens- und Aufstiegsmöglichkeiten als Angestellte. „Das senkt ihre Neigung, ein Unternehmen zu gründen, erheblich“, sagte Egeln.
Deutschlands Start-ups fehlen die Frauen
Gruendungen von FrauenStart-up Gruenderinnen – ein seltenes Phaenomen

Whistleblower oder Krimineller?

Skandal um Malaysias Staatsfonds. Den vermutlich grössten Korruptionsskandal in Südostasien Xavier Andre Justohat ein Schweizer ins Rollen gebracht, der in Bangkok in Haft ist. Er hofft auf die Gnade des Königs und darauf, dass man andere Gauner fasst.

Für einen Häftling, der wegen eines Erpressungsversuchs noch zweieinhalb Jahre im Bangkoker Remand Prison verbüssen muss, ist Xavier Andre Justo guten Mutes und sieht gepflegt und recht zuversichtlich aus. Hinter der Glaswand im Besucherraum sitzt ein Mann, der täglich Fitness betreibt, viel liest und schreibt, seine Familie vor Augen hat und auf ein erlösendes Wort aus dem Königspalast hofft: Das entsprechende Begnadigungsgesuch ist von seinem thailändischen Anwalt eingereicht worden. Ferner besteht eine gewisse Hoffnung, dass aus Anlass des Geburtstags der thailändischen Königin im August der Name des Schweizers auf einer Amnestieliste stehen wird. Belastendes Material kopiert…..

Das Urteil dürfte jenen Kreisen passen, die ein Interesse daran haben, Justo zu diskreditieren und für längere Zeit aus dem Verkehr zu ziehen. Und es passt selbstredend zur Strategie, Justo als reinen Kriminellen zu brandmarken und ihm damit jeden Anstrich eines Whistleblowers zu nehmen. Mehr noch: Unter dem Schock des Urteils liess sich Justo zu einer am 25. September beim Singapurer High Court eingegangenen Klage gegen Clare Rewcastle-Brown und Tong Kooi Ong verleiten, weil diese ihn trotz Aushändigung der gestohlenen (!) Daten nicht bezahlten. Beide Verleger sollten mithin international als Betrüger und Halunken erscheinen.

Malaysia setzt auch andere Hebel in Bewegung. Dem Verleger Tong Kooi Ong wurde nach der Veröffentlichung der Daten die Publikation des Wirtschaftsblatts «The Edge» aus «nationalen Sicherheitsgründen» für zwei Monate untersagt. Die Repression wirkte: Angesichts der Atmosphäre der Angst in Malaysia ist das Inseratevolumen bei der Edge Group seither zusammengebrochen…
Skandal um Malaysias Staatsfonds
Corruption

Robo Advisor 1

Finanzkompetenz oder „Financial Literacy“. Verbessern Sie Ihr Finanzwissen. Finanzwissen im Brennpunkt Prof. Dr. Heri.


Das Video klärt einige Begriffe und zeigt auf, was ein Robo-Advisor im Kontext einer strategischen Asset Allokation tut. Grundsätzlich kann jeder systematische Prozess digitalisiert werden, das ist das, was ein Robo-Advisor tut.

Meine Damen und Herren wir reden heute über etwas ganz Modernes. Da haben meine Kollegen gemeint, das müsse man ohne Krawatte präsentieren. Robo-Advisor. Im Fintech- oder im finanziellen Industriebereich hat sich einiges getan. Wir kennen viele Begriffe: Fintech, Robo-advisor, Algo-trading, Algo-Allokation etc. etc. Ich möchte mich bei dieser Robo-Advisor-Diskussion zunächst auf etwas relativ Einfaches konzentrieren. Nämlich die Frage, ob Roboter über kurz oder lang die Anlageberater überflüssig machen? Wir wollen einmal schauen. Die Frage, die wir heute zunächst stellen ist, kann der Robo-Advisor für uns Mischungen unterschiedlicher Anlagekategorien vornehmen?

Wir wollen uns zunächst ansehen, wie dieser Prozess heute abläuft: Sie rufen ihren Anlageberater an, machen dann ein Meeting mit ihm und er zeigt Ihnen, wie im Risiko-/Ertragskontext die einzelnen Anlagekategorien, z.B. Aktien, Immobilien und/oder Obligationen aussehen. Er zeigt, wie man sie vernünftig mischt um innerhalb eines bestimmten Risikosegmentes eine für Sie optimale Allokation zu bekommen. Er klärt dann mit Ihnen im Gespräch ab, was ihre Risikoneigung und Risikofähigkeit ist. Dann geht er hin und definiert für einen Anleger mit dieser Risikoneigung die optimale Mittelallokation. Als Beispiel: für diesen konservativen Anleger, ist das hier die optimale Allokation. Oder wenn wir einen eher aggressiven Investor haben, dann wählt er diese höhere Risikoneigung, Volatilität, bekommt dann diese Allokation und das ist dann für den Anleger optimal. Und dies wird dann umgesetzt.

Der Robo-advisor macht etwas Ähnliches. Das Obige ist ja ein völlig systematischer Prozess und der Robo-advisor sagt, jeder systematische Prozess ist digitalisierbar. Mit anderen Worten: das hier ist die Stufe 1 des Robo-advisors, der dem Anleger im Zweifelsfall eine App zur Verfügung stellt, mit welcher der Anleger selber bestimmen kann, wie seine Risikoneigung ausschaut. Innerhalb dieses Prozedere werden komplexe Fragestellungen über Algorithmen bearbeitet, welche die Risikoneigung und –fähigkeiten des Anlegers definieren. Und damit wird auch die Art und Weise definiert, wie der Anleger idealerweise seine Anlagen auf die einzelnen Anlagesegmente aufteilt. Der Robo-advisor errechnet dann die für den Anleger optimale Mittelallokation. Völlig systematisch, eine Maschine, ein Roboter, emotionslos. Keine Menschen, keine Sitzungen, günstig.
Ich fasse das zunächst einmal zusammen. Merke: Jeder systematische Prozess lässt sich digitalisieren. Systematisches Vorgehen ist die Basis einer vernünftigen Anlageperformance. Natürlich müssen Sie für all das noch ein bisschen Anlagewissen haben, meine Damen und Herren, aber das bekommen Sie ja bei Fintool. Ergo lässt sich vernünftige Anlageperformance digital herstellen. Stufe 1 ist die Definition einer Asset Allokation. Das haben wir Ihnen gezeigt. Stufe 2 ist dann die Umsetzung dieser Allokation in ein konkretes Portfolio, und eben dies zeigen wir im nächsten Video.
Robo Advisor

Videos Kategorie Finanzkompetenz